Vos locaux
Indiquez l’adresse, la surface et votre statut : locataire, propriétaire occupant ou autre situation. Signalez les dépendances, réserves, étages et locaux partagés pour décrire précisément le lieu à assurer.
Multirisque résiliée ?
Vos locaux restent à assurer.
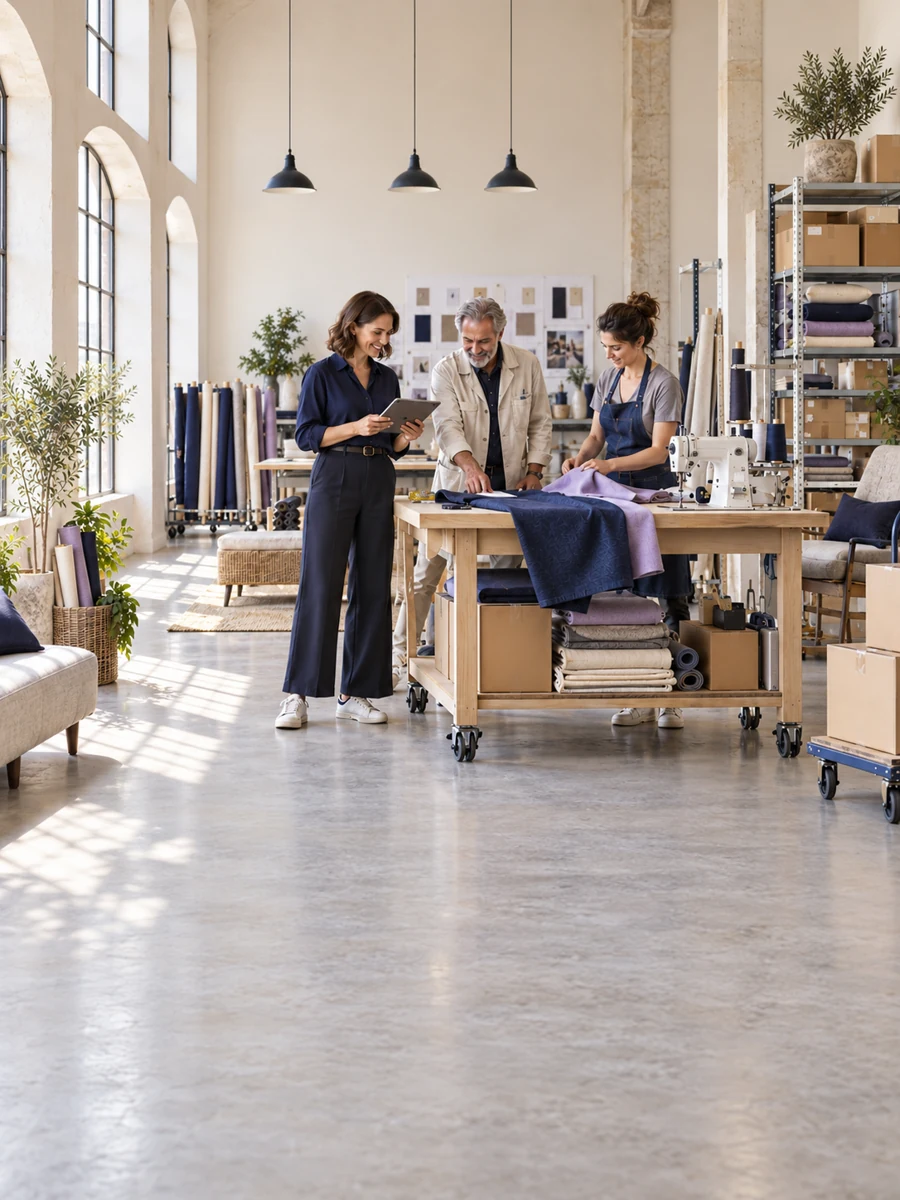
Votre multirisque professionnelle a été résiliée pour non-paiement ? Boutique, atelier, restaurant ou bureaux : décrivez vos locaux et les biens à protéger. Select Assurance étudie votre situation pour rechercher une nouvelle proposition, en tenant compte de votre activité, de vos antécédents et des conditions des assureurs.
Devis gratuit · Sans engagement · Étude selon votre activité et vos antécédents
APRÈS UNE RÉSILIATION POUR NON-PAIEMENT
Indiquez l’adresse, la surface et votre statut : locataire, propriétaire occupant ou autre situation. Signalez les dépendances, réserves, étages et locaux partagés pour décrire précisément le lieu à assurer.
Mobilier, équipements, marchandises et aménagements : estimez les valeurs à garantir. Les stocks peuvent varier dans l’année ; précisez les périodes de forte activité et les biens particuliers.
Accueil du public, horaires, livraison, vente en ligne ou activité saisonnière : ces informations aident à comprendre vos risques. Les besoins d’un bureau ne sont pas ceux d’un restaurant ou d’un magasin.
LES GARANTIES À EXAMINER
Une multirisque professionnelle peut réunir plusieurs garanties, mais son contenu n’est pas identique d’un contrat à l’autre. Incendie, dégât des eaux, vol, bris de glace ou dommages électriques doivent être examinés avec leurs conditions, franchises et plafonds.
Pensez aux conséquences d’un sinistre sur le fonctionnement de l’entreprise. La perte d’exploitation n’est pas une garantie générale contre toute baisse de chiffre d’affaires : vérifiez les événements qui la déclenchent, la durée d’indemnisation et les bases retenues dans le contrat.
Après une résiliation, présentez l’état actuel des locaux et les éventuels dommages déjà survenus. Une nouvelle assurance n’a pas vocation à régler automatiquement un sinistre antérieur à sa prise d’effet. Les protections demandées par l’assureur doivent être connues avant de retenir une proposition.
VOTRE SITUATION EN DÉTAIL
Décrivez les marchandises vendues, les réserves, les vitrines et les protections de fermeture. Signalez l’importation, l’exportation ou la vente sous votre propre marque lorsque ces activités existent.
Cuisine, équipements frigorifiques, hébergement, terrasse ou prestations annexes : exposez les usages précis des locaux. Les marchandises réfrigérées et leurs conditions de conservation nécessitent une attention particulière.
Matériel informatique, mobilier, archives et accueil de clients : adaptez les capitaux aux biens présents. La multirisque du local ne permet pas de présumer que toute responsabilité professionnelle ou tout risque cyber est assuré.
COMPRENDRE OÙ VOUS EN ÊTES
Relisez les courriers de votre assureur : un retard de paiement, une suspension des garanties et une résiliation ne décrivent pas la même situation. Faites confirmer les dates exactes et le statut de votre contrat avant de vous appuyer sur une ancienne attestation.
Une nouvelle assurance n’efface pas les sommes qui restent dues à l’ancien assureur. Si un règlement a été effectué, conservez sa preuve et demandez quelle conséquence il a sur votre contrat. Ne supposez pas qu’une couverture résiliée a été rétablie.
Expliquez l’origine de l’incident de paiement et sa situation actuelle. Ajoutez les documents disponibles, les éventuels sinistres et les périodes sans couverture. Des informations exactes permettent une étude plus utile qu’un dossier incomplet.
La date souhaitée est un objectif à communiquer. Seule la prise d’effet confirmée dans les conditions du contrat permet de connaître le début de la nouvelle couverture.
VOS MÉTIERS
Retrouvez les besoins propres à votre établissement. D’autres commerces, ateliers et activités de services peuvent aussi faire l’objet d’une étude : contactez-nous pour présenter votre situation.
Nous étudions également les demandes pour d’autres activités professionnelles. Contactez-nous pour nous présenter votre métier et votre situation.
Les possibilités de couverture restent soumises à l’étude du dossier et à l’accord de l’assureur.
TARIF & DEMANDE DE DEVIS
Rassemblez les informations disponibles avant votre demande. Si un document manque, indiquez-le : un conseiller pourra préciser les éléments nécessaires à la poursuite de l’étude.
Une proposition se compare sur son prix, mais aussi sur les activités couvertes, les franchises, les plafonds et les exclusions. Après un impayé, les modalités de règlement et le montant à verser à la souscription sont également à vérifier.
Faire étudier mon dossier →Ajoutez le nom, le prénom, l’e-mail et le téléphone de la personne à contacter.
QUESTIONS FRÉQUENTES
Une étude est possible sur présentation de votre activité, de vos locaux et de vos antécédents. Le résultat dépend des critères des assureurs ; aucune acceptation ni équivalence avec l’ancien contrat n’est garantie.
Une partie concerne tous les locaux : adresse, surface, contenu, chiffre d’affaires et historique. Des précisions dépendent ensuite de l’activité, par exemple le froid en restauration ou la nature des marchandises pour un commerce.
Il ne faut pas le supposer. Déclarez les sinistres et dommages connus. Leur éventuelle prise en charge s’analyse selon leur date et les contrats concernés, pas simplement par la souscription d’une nouvelle multirisque.
Non, il faut vérifier les responsabilités effectivement garanties. Une protection des locaux ou une responsabilité d’exploitation ne remplace pas nécessairement une RC Pro adaptée à vos prestations.
Dressez un inventaire du matériel, du mobilier, des aménagements et des marchandises. Fournissez les factures ou estimations disponibles et faites préciser la base d’indemnisation proposée, notamment pour la vétusté et les biens de valeur.
Si le contrat a déjà été résilié, ne présumez pas une remise en vigueur. Demandez une confirmation écrite à l’ancien assureur et distinguez le règlement de la dette de la souscription d’une nouvelle assurance.
Oui, présentez les adresses, activités, surfaces et valeurs de chaque site. Les modalités d’assurance seront à examiner selon l’organisation de votre entreprise et les possibilités des partenaires.
Vous pouvez nous contacter. Indiquez votre activité et les caractéristiques du local. Nous étudions également d’autres métiers, sous réserve des possibilités d’assurance et de l’examen du dossier.
ON EN PARLE ?
Décrivez votre activité depuis votre téléphone.
Un conseiller vous accompagne pour la suite.
 Échanger sur WhatsApp04 12 28 02 38
Du lundi au samedi, de 9h30 à 22h00
Sources consultées le 8 octobre 2026. Les garanties applicables sont définies par le contrat.