Hôtel indépendant
Établissement urbain, familial ou saisonnier : précisez la capacité d’accueil, les périodes d’ouverture et les espaces accessibles aux clients.
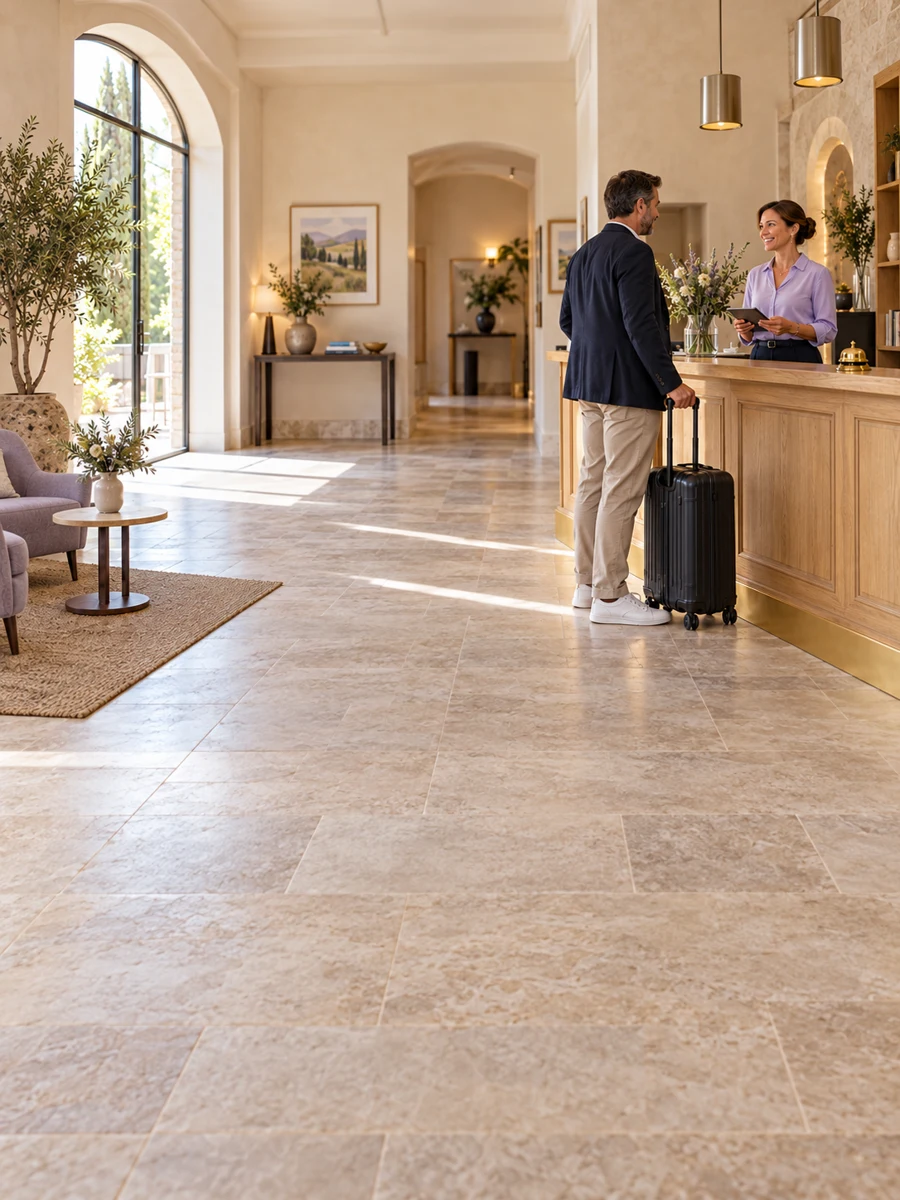
Des chambres prêtes, une équipe disponible, des voyageurs attendus : votre établissement vit au rythme des séjours. Select Assurance vous accompagne pour étudier les assurances de votre hôtel, de ses équipements et de son exploitation.
Devis gratuit · Sans engagement · Garanties et acceptation selon l’étude du dossier
CHAQUE ÉTABLISSEMENT A SON QUOTIDIEN
Le nombre de chambres ne dit pas tout. Décrivez votre fonctionnement et les services réellement proposés.
Établissement urbain, familial ou saisonnier : précisez la capacité d’accueil, les périodes d’ouverture et les espaces accessibles aux clients.
Petit-déjeuner, restauration, bar ou service en chambre : chaque activité doit figurer dans l’étude, avec ses équipements et son chiffre d’affaires.
Présentez le projet, les locaux et les aménagements. Vérifiez les dates de couverture avant l’ouverture et signalez les travaux prévus.
MULTIRISQUE HÔTELIÈRE
La multirisque professionnelle peut réunir la protection des locaux, des biens et certaines responsabilités. Son contenu doit correspondre à votre hôtel : un intitulé commercial ne garantit pas à lui seul toutes les situations.
Incendie, dégât des eaux, vol ou bris de glace : examinez les événements couverts, les exclusions, les franchises et les plafonds. Faites préciser les exigences de prévention, de fermeture et de protection contre le vol.
Mon devis hôtellerie →Vous êtes propriétaire exploitant, locataire ou gestionnaire ? Les biens à assurer et les responsabilités à déclarer diffèrent. Le contrat du propriétaire ne remplace pas automatiquement celui de l’exploitant.
Présentez votre bail ou votre convention de gestion, les surfaces et les dépendances. Faites identifier ce qui relève du bâtiment, de vos aménagements et de votre mobilier.
VOS ÉQUIPEMENTS
Literie, mobilier, décoration et téléviseurs : établissez des valeurs réalistes, y compris pour les salons, couloirs et espaces de réception.
Matériel de cuisine, chambres froides, boissons et denrées : faites étudier les équipements et, si nécessaire, les conséquences d’une panne de froid.
Ordinateurs, caisse et logiciels participent au fonctionnement de l’hôtel. Distinguez les dommages au matériel des risques liés aux données ou à une cyberattaque.
Blanchisserie, chauffage, climatisation ou ascenseur : détaillez les installations et les contrats d’entretien. Une panne ne bénéficie pas systématiquement d’une garantie.
RESPONSABILITÉ HÔTELIÈRE
Un client se blesse dans un espace commun, un bien confié est endommagé ou une prestation provoque un préjudice : votre responsabilité peut être recherchée. Faites examiner la RC exploitation et les garanties liées aux prestations déclarées.
La responsabilité de l’hôtelier obéit à des règles particulières. Faites préciser les garanties relatives aux effets des voyageurs, aux biens confiés et au dépôt au coffre. Les limites du contrat méritent un examen spécifique.
Restaurant, parking, bagagerie ou accueil de groupes : indiquez qui réalise la prestation et dans quelles conditions. Une activité sous-traitée doit aussi être signalée lorsqu’elle concerne votre exploitation.
PERTES D’EXPLOITATION
Après un sinistre, la remise en état des lieux peut empêcher de louer une partie des chambres. Une garantie pertes d’exploitation vise certaines conséquences financières d’un événement garanti, selon les conditions du contrat.
Examinez la durée d’indemnisation, la franchise, la marge brute assurée et les frais supplémentaires éventuels. Une baisse de fréquentation, une annulation ou une fermeture administrative ne sont pas automatiquement couvertes.
Mon devis hôtellerie →Un dégât des eaux rend un étage inutilisable pendant les réparations. La couverture des dommages matériels et celle de la perte d’exploitation sont deux points à vérifier séparément.
Exemple illustratif, sans garantie d’indemnisation. Présentez votre saisonnalité et le temps nécessaire à une réouverture pour ajuster l’étude.
LES SERVICES QUI FONT LA DIFFÉRENCE
Déclarez piscine, sauna, spa ou salle de sport, leurs conditions d’accès et les prestations réalisées. Vérifiez les responsabilités et les mesures de prévention demandées.
Location de salles, réunions et événements peuvent modifier votre exposition. Précisez les capacités, le matériel mis à disposition et les services associés.
Stationnement, voiturier ou navette ne se confondent pas. Signalez chaque service ; l’assurance des véhicules et les biens des clients nécessitent des vérifications distinctes.
VOTRE HÔTEL & VOUS
Locaux, équipements et garanties d’exploitation à réunir autour de votre hôtel.
Découvrir
Les dommages causés aux tiers dans le périmètre des activités assurées.
Découvrir
Votre complémentaire santé si votre statut relève des travailleurs indépendants.
Découvrir
Votre protection personnelle face aux conséquences d’un arrêt de travail.
DécouvrirVOTRE DEVIS HÔTELLERIE
Adresse, surfaces, nombre de chambres, chiffre d’affaires, activités annexes, valeurs assurées et antécédents participent à l’étude. Comparez les garanties proposées et leurs limites, autant que la cotisation.
Vous reprenez un établissement, changez d’assureur ou avez été résilié, notamment pour non-paiement ? Présentez votre situation et les dates utiles. La recherche d’une solution reste soumise à l’acceptation d’un assureur.
Mon devis hôtellerie →Une demande de devis ne vaut pas couverture. Vérifiez la date de prise d’effet avant de compter sur le contrat.
LA CONFIANCE SE CONSTRUIT
Derrière votre demande, un conseiller prend le temps de comprendre votre activité et votre parcours. Même lorsque votre dossier sort de l’ordinaire.
Consulter nos avis GoogleLa confiance de nos clients,
au fil de nos échanges.
VOS QUESTIONS
Selon le contrat, elle peut réunir des garanties pour les locaux, le mobilier, le matériel, certaines responsabilités et les pertes d’exploitation. Les options, exclusions et plafonds doivent être adaptés à votre établissement.
Pas nécessairement. Votre responsabilité de locataire, vos aménagements, vos biens et votre exploitation doivent être examinés. Présentez le bail pour identifier les engagements et éviter les zones non couvertes.
Oui. Déclarez l’hébergement et la restauration, même si celle-ci est réservée aux clients de l’hôtel. Précisez également le bar, le petit-déjeuner, les équipements et les chiffres d’affaires associés.
Non. La responsabilité de l’hôtelier et la couverture du contrat sont deux questions distinctes. Faites vérifier les biens des voyageurs, la bagagerie, le coffre et les éventuelles exclusions ou limites.
Non. La garantie pertes d’exploitation dépend des événements couverts et de ses conditions de déclenchement. Une simple baisse de réservations ne suffit pas. Vérifiez aussi la durée et le calcul de l’indemnisation.
Oui, présentez ces installations et les prestations proposées, avec leurs modalités d’accès et leur entretien. Leur couverture doit être confirmée ; ne présumez pas qu’elles sont incluses dans l’activité hôtelière de base.
Oui. Indiquez les périodes d’ouverture et de fermeture, la surveillance et les mesures prises pendant l’inoccupation. La saisonnalité compte aussi pour évaluer les conséquences d’une interruption d’activité.
Ce n’est pas automatique. La protection du matériel informatique ne se confond pas avec l’assistance et les garanties cyber. Présentez vos outils de réservation, vos prestataires et vos besoins pour une étude distincte.
Vous pouvez présenter votre dossier en précisant la date, le motif et la situation de l’impayé. Une proposition éventuelle dépend de l’étude et des critères de l’assureur. Un nouveau contrat ne couvre pas automatiquement une période passée.
Ces activités ne sont pas identiques à l’exploitation d’un hôtel. Décrivez précisément votre hébergement et les services proposés afin d’orienter l’étude vers un contrat adapté ; une multirisque hôtelière ne doit pas être présumée convenir à tous les cas.
ON EN PARLE ?
Décrivez votre activité depuis votre téléphone.
Un conseiller vous accompagne pour la suite.
 Échanger sur WhatsApp04 12 28 02 38
Du lundi au samedi, de 9h30 à 22h00
Sources consultées le 6 octobre 2026. Les conditions du contrat définissent les garanties applicables.