Votre coefficient
Vous indiquez votre bonus-malus actuel, sa date d’application et les événements qui l’ont fait évoluer.
Select Assurance · Courtier en assurance
Malus élevé ?
Parlons de votre assurance.
Votre coefficient a augmenté et votre assurance pèse sur votre budget ? Select Assurance étudie votre profil pour rechercher une couverture adaptée à votre voiture et à vos trajets.
Demander mon devis auto →Devis gratuit · Sans engagement · Partout en France
Votre coefficient est une information importante. Votre expérience, votre voiture et vos habitudes de conduite le sont aussi. Nous reprenons ces éléments ensemble pour préparer une demande précise.
Vous indiquez votre bonus-malus actuel, sa date d’application et les événements qui l’ont fait évoluer.
Nous précisons le modèle, les conducteurs, vos déplacements et votre stationnement.
Nous recherchons les garanties accessibles selon votre dossier et votre budget.
Vous examinez la cotisation, les franchises et les conditions avant de vous décider.
Chaque dossier fait l’objet d’une étude. L’acceptation, le tarif et la prise d’effet dépendent de la proposition et des conditions de l’assureur.
Demander mon devis autoLes repères utiles
Au-dessus de 1,00, le coefficient traduit un malus. Reprenez le chiffre exact inscrit sur votre relevé d’informations : il sert de base à l’étude.
Le coefficient réglementaire est plafonné à 3,50. Ce chiffre n’est ni un tarif en euros ni une garantie d’acceptation : votre demande reste personnalisée.
Deux conducteurs avec le même coefficient peuvent recevoir des propositions différentes. Le véhicule, l’expérience et les garanties comptent également.
Repères : Service Public — comprendre le bonus-malus.
Les éléments à préparer pour comparer votre assurance avec un malus important.
Votre parcours compte
Votre coefficient est installé depuis plusieurs échéances ? Présentez votre dernier relevé et votre contrat actuel. Nous examinons vos besoins d’aujourd’hui, pas uniquement le chiffre.
Un accident a modifié votre coefficient ou votre prochaine cotisation ? Signalez la nouvelle information et sa date d’effet pour éviter de comparer des données différentes.
Expérience récente, véhicule, budget et éventuelle surprime novice : ces éléments se regardent ensemble pour choisir une protection cohérente.
Vous souhaitez comparer
Une cotisation qui augmente peut donner envie de revoir son assurance. Préparez votre contrat actuel et ce qui compte pour vous : la protection du conducteur, l’assistance, les garanties du véhicule et le budget.
Comparer permet de savoir précisément ce qu’une proposition comprend. Une mensualité plus faible n’est intéressante que si les conditions vous conviennent aussi.
Faire étudier mon assuranceUn accompagnement humain
Votre coefficient à jour, votre relevé d’informations et les caractéristiques de votre voiture permettent de commencer sur une base précise.
Indiquez les garanties importantes pour vous, votre budget et les franchises que vous pourriez supporter.
Votre conseiller vous explique le tarif, les limites de garantie et les conditions de souscription. Vous choisissez avec les informations utiles.
Choisir votre nouvelle couverture
Partez de la valeur de votre voiture et de vos besoins. La formule accessible dépend du dossier ; le malus ne suffit pas, à lui seul, à choisir votre niveau de protection.
Le socle obligatoire
La responsabilité civile indemnise les dommages causés aux autres lorsque votre responsabilité est engagée.
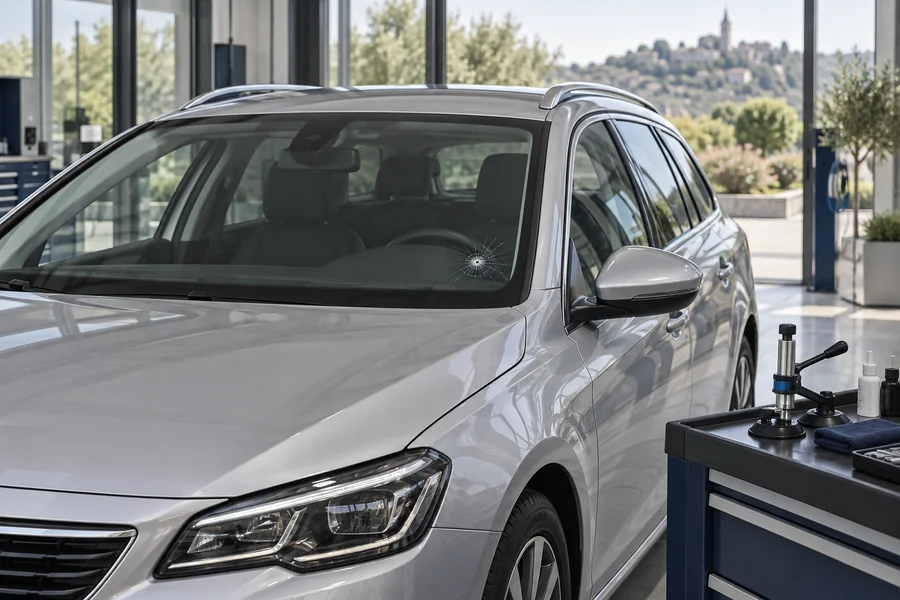
Des garanties complémentaires
Selon le contrat, la responsabilité civile peut être complétée par des garanties vol, incendie ou bris de glace.
Une protection plus large
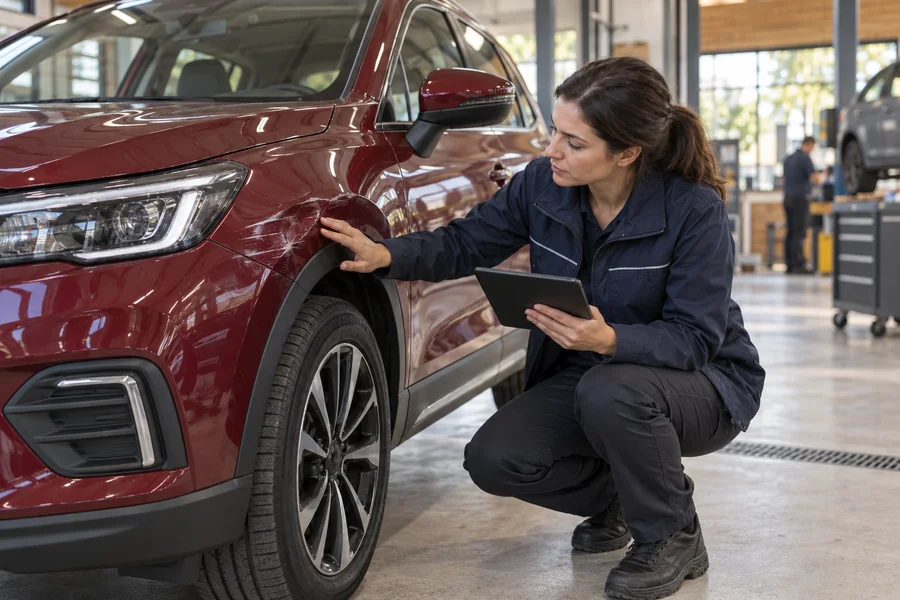
Une garantie dommages tous accidents peut protéger votre voiture même lors d’un accident responsable.
Les formules et options accessibles restent soumises à l’étude du dossier. Comparez aussi les plafonds de protection du conducteur, le dépannage et le véhicule de remplacement.
Votre budget
Votre coefficient intervient dans le calcul, mais il ne détermine pas toute la cotisation. Demandez une proposition pour votre véhicule et comparez-la à garanties et franchises proches.
Modèle, puissance, valeur et coût des réparations peuvent peser sur la proposition. Si vous envisagez un autre véhicule, demandez un devis avant votre choix.
Regardez l’usage réel de votre voiture, son financement et les conséquences d’un dommage important. Ajustez la protection en fonction de ces besoins.
Une franchise plus haute peut modifier la cotisation. Vérifiez surtout si vous pourriez payer cette somme après un événement couvert.
Préparer votre dossier
Le permis des conducteurs à déclarer, avec les informations demandées sur leur situation.
Le certificat d’immatriculation du véhicule que vous souhaitez assurer.
Votre coefficient applicable, votre expérience d’assurance et les événements enregistrés. Demandez une version récente à votre assureur.
Ils permettent de rapprocher vos garanties actuelles, vos franchises et votre cotisation de la nouvelle proposition. Un relevé actualisé reste indispensable pour préciser votre coefficient.
Regarder la suite
Dans le régime courant, une année sans accident responsable réduit le coefficient de 5 %. Après deux années consécutives sans sinistre responsable, un coefficient supérieur à 1 revient à 1.
La baisse du coefficient ne garantit pas une baisse identique du montant total : les autres éléments du tarif peuvent évoluer. Vérifiez votre avis d’échéance et échangez sur votre situation actualisée.
Comprendre l’évolution du coefficient et les informations à suivre à chaque échéance.
Vos questions
Les repères utiles avant de demander une nouvelle assurance.
Une demande peut être étudiée à partir de votre coefficient, de votre véhicule et de votre parcours. Select Assurance recherche les propositions disponibles et vous en explique les conditions. L’acceptation reste soumise à l’étude du dossier.
Le coefficient de référence est 1,00 ; au-dessus, il traduit un malus. Relevez le chiffre exact sur vos documents plutôt qu’une estimation. Le niveau du coefficient est ensuite examiné avec le reste de votre situation.
Oui, vous pouvez présenter votre demande avec le coefficient réellement indiqué sur votre relevé. Précisez aussi votre véhicule, votre expérience et les garanties souhaitées. Le devis dépend de l’examen de l’ensemble du dossier.
Vous pouvez commencer à comparer en préparant votre contrat et votre relevé. Avant de changer, faites préciser les démarches applicables et la date de prise d’effet de la nouvelle couverture.
Non. Le nouvel assureur tient compte de votre relevé d’informations. Une nouvelle demande sert à comparer une proposition pour votre profil actuel, pas à faire disparaître votre historique.
Elle peut être étudiée selon le dossier et le véhicule. Regardez les conditions, les franchises et les exclusions de la proposition, ainsi que la valeur de votre voiture.
La voiture, les conducteurs déclarés, les trajets, le stationnement et les garanties peuvent différer. Comparez les propositions sur des bases proches pour comprendre les écarts.
Oui. Il faut alors étudier le coefficient et les conditions liées à l’expérience du conducteur, qui sont des éléments distincts. Précisez qui conduit habituellement la voiture et depuis quand.
Préparez le permis des conducteurs, la carte grise et un relevé d’informations récent. Votre contrat et votre avis d’échéance sont utiles pour comparer. Les justificatifs définitifs dépendent de la proposition.
Pas dans les mêmes proportions automatiquement. L’évolution du coefficient est un élément du calcul ; les garanties, le véhicule et les autres paramètres du tarif comptent aussi. Vérifiez le détail de votre nouvelle échéance.
Pour aller plus loin
Des services qui peuvent faire la différence
Selon la compagnie et la formule retenues, votre contrat peut donner accès à des avantages auprès de partenaires automobiles. Votre conseiller vous présente les offres disponibles au moment de la souscription.
 12 mois offertsde frais de gestion et livraison gratuite.
 15 % de réductionsur le contrôle technique.
 30 % de remiseà partir de 150 € d’achat en ligne et en magasin.
 3 mois offertssur l’abonnement Coyote Secure.
Avantages réservés à certains contrats éligibles proposés par l’une de nos compagnies partenaires. Offres et conditions susceptibles d’évoluer ; votre conseiller vous confirme leur disponibilité avant la souscription.
Préparons la suite
Un coefficient élevé, un nouveau véhicule ou une cotisation à revoir ? Préparons votre demande ensemble.