Votre parcours
Vous précisez les sinistres, les responsabilités retenues et la date de fin de votre ancien contrat.
Select Assurance · Courtier en assurance
Résilié après des sinistres ?
Trouvons une assurance adaptée.
Votre assureur met fin à votre contrat après un ou plusieurs sinistres ? Select Assurance vous accompagne pour rechercher une nouvelle couverture adaptée à votre parcours.
Demander mon devis auto →Devis gratuit · Sans engagement · Partout en France
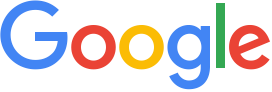
Accident responsable, accrochages répétés, vol ou bris de glace : chaque historique est différent. Votre conseiller fait le point sur les événements déclarés, votre véhicule et vos besoins pour présenter un dossier précis.
Vous précisez les sinistres, les responsabilités retenues et la date de fin de votre ancien contrat.
Le courrier de résiliation et le relevé d’informations permettent de reprendre votre historique.
Nous recherchons une proposition selon votre véhicule, vos trajets et les critères des partenaires.
Vous comparez le tarif, les garanties et les franchises avant de choisir votre contrat.
Chaque dossier fait l’objet d’une étude. L’acceptation, le tarif et la prise d’effet dépendent de la proposition et des conditions de l’assureur.
Demander mon devis autoComprendre la décision de votre assureur
Le courrier reçu est le point de départ. Distinguez une fin de contrat à l’échéance d’une résiliation en cours d’année : les conditions et les délais ne sont pas les mêmes.
 À la date anniversaire
L’assureur peut décider de ne pas renouveler le contrat. Une succession de sinistres peut peser dans son appréciation du risque, même si vous n’êtes pas responsable de chaque événement.
Repérez la date de fin dans le courrier et préparez la recherche d’une nouvelle assurance.
 Dans des cas encadrés
En cours de contrat, cette possibilité doit être prévue et répondre aux conditions applicables, notamment certains sinistres liés à l’alcool, aux stupéfiants ou à une sanction du permis.
Faites expliquer le fondement et la date d’effet si la notification vous semble ambiguë.
 Pour votre nouvelle demande
Votre futur assureur étudie les informations demandées sur les sinistres et la résiliation. Votre bonus, à lui seul, ne résume pas l’ensemble de votre dossier.
Déclarez les événements demandés avec leurs dates et les responsabilités connues.
Les informations à réunir et les points à comparer pour préparer votre nouvelle demande.
Un parcours, plusieurs situations
Le nombre d’événements compte, mais leur nature, leur ancienneté et votre responsabilité apportent aussi des informations essentielles.
Précisez pour chaque accident si la responsabilité a été retenue totalement ou partiellement. Le conseiller examine également votre coefficient bonus-malus et les dates des événements.
À préparer : Le relevé d’informations et les décisions connues.
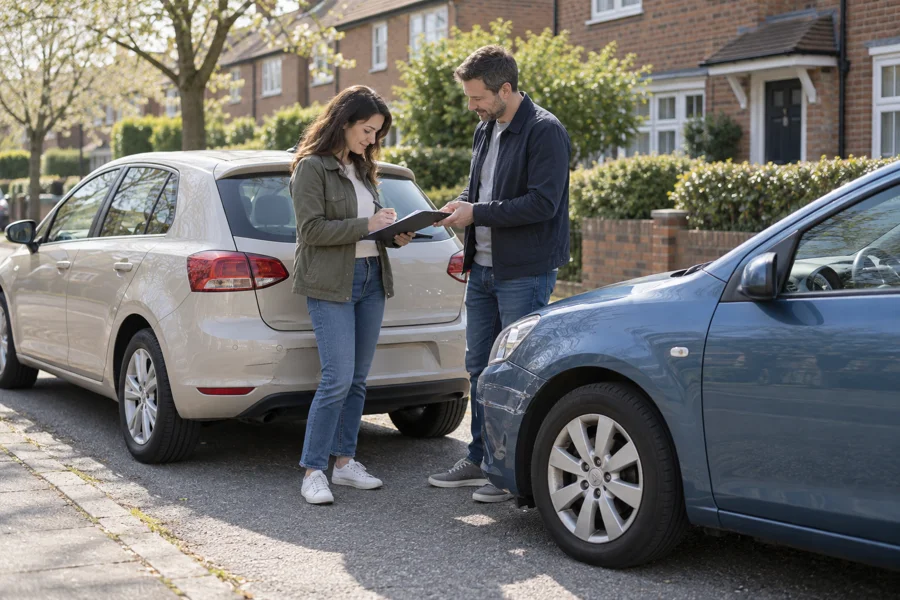
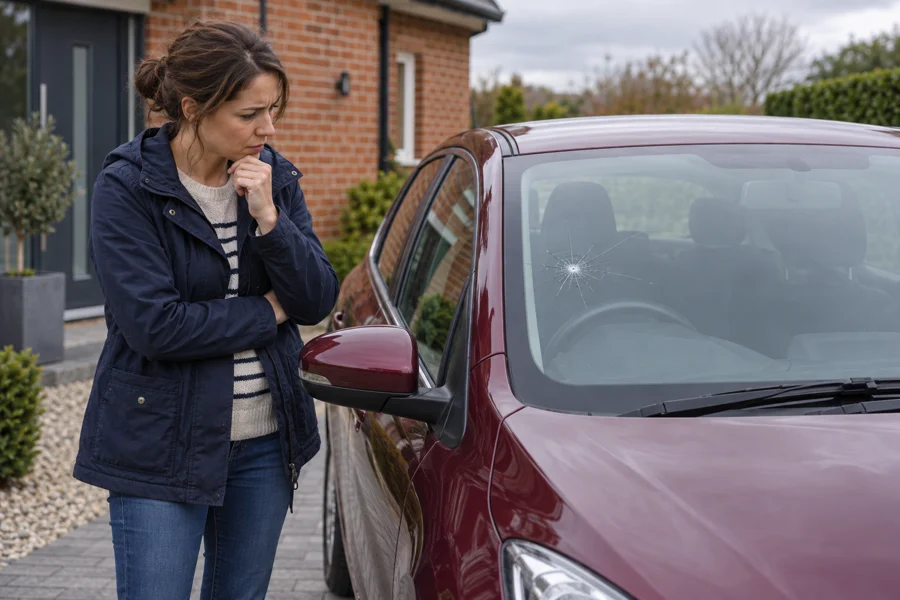
Un véhicule heurté en stationnement, un bris de glace ou un vol ne se présentent pas comme un accident responsable. Indiquez leur nature et leur fréquence, même lorsque votre bonus a été conservé.
À préparer : La liste des événements et les responsabilités indiquées.
Une expertise ou une discussion sur la responsabilité peut être en cours. Signalez ce qui est confirmé et ce qui reste en attente, sans deviner la décision finale.
À préparer : La référence du sinistre et les derniers échanges utiles.
Deux notions à distinguer
Le bonus-malus et la décision de maintenir un contrat sont deux choses différentes. Vous pouvez avoir conservé un bonus et recevoir une notification de résiliation.
Un accident totalement ou partiellement responsable peut modifier votre coefficient. Un sinistre non responsable n’entraîne pas, à lui seul, la même conséquence. Pour votre nouvelle demande, votre conseiller examine les deux informations : le coefficient et l’historique déclaré.
Faire étudier mon parcoursUne étude personnalisée
Une demande claire permet au conseiller de rechercher les solutions disponibles auprès de nos partenaires. Il n’existe pas de seuil universel garantissant une acceptation ou un refus.
Reprenez les sinistres sur la période demandée : accident, vol, incendie, bris de glace ou autre dommage. Précisez les responsabilités connues et les dossiers encore ouverts.
Même voiture ou véhicule de remplacement ? Indiquez le modèle, sa valeur, son usage, le stationnement et les conducteurs habituels.
Précisez la date souhaitée et toute période sans assurance. L’objectif est de coordonner les dates et de comparer une proposition correspondant à vos besoins réels.
Votre demande, étape par étape
Transmettez votre relevé d’informations et le courrier de résiliation. Vérifiez les dates et signalez tout événement récent qui n’y figure pas encore.
Votre conseiller vous explique les garanties, les franchises et le coût total. Vous vérifiez les conditions importantes pour vos trajets et votre véhicule.
Une fois les formalités de souscription terminées, faites confirmer quand votre assurance commence. Une demande de devis ne vous autorise pas à circuler sans couverture.
Choisir votre nouvelle couverture
La formule proposée dépend de votre dossier. Comparez la valeur de votre voiture, le budget disponible et les frais que vous pourriez supporter après un nouvel accident.
Le socle obligatoire
La responsabilité civile indemnise les dommages causés aux autres lorsque votre responsabilité est engagée.
Des garanties complémentaires
Selon le contrat, la responsabilité civile peut être complétée par des garanties vol, incendie ou bris de glace.
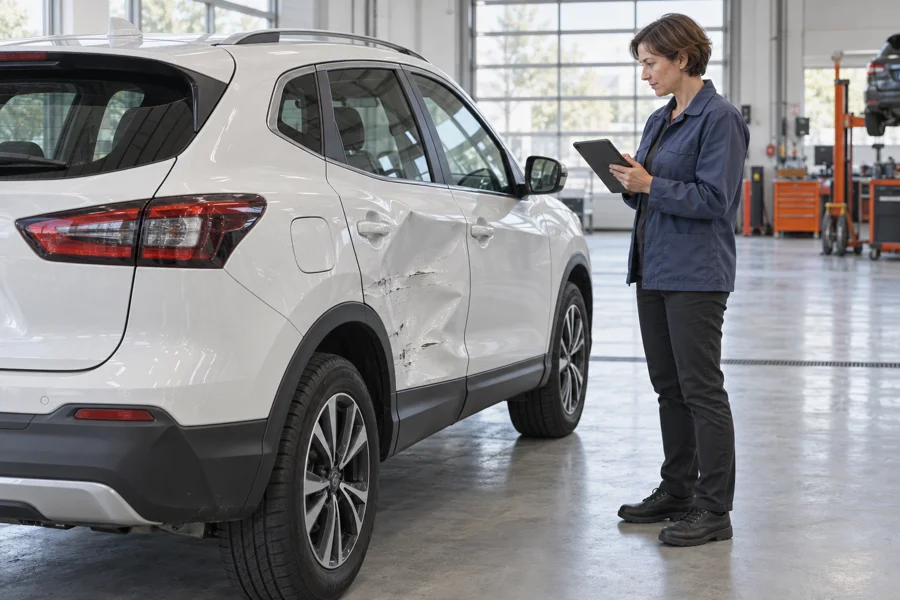
Une protection plus large
Une garantie dommages tous accidents peut protéger votre voiture même lors d’un accident responsable.
Les formules et options accessibles restent soumises à l’étude du dossier. Comparez aussi les plafonds de protection du conducteur, le dépannage et le véhicule de remplacement.
Un guide pour rapprocher votre niveau de protection de la valeur de votre voiture et de votre budget.
Le suivi de votre ancien dossier
Changer d’assurance ne transfère pas votre ancien accident au nouvel assureur. Pour un événement survenu pendant l’ancien contrat, conservez les échanges avec l’assureur qui en assure la gestion.
Gardez le numéro de dossier, les coordonnées du gestionnaire et les documents d’expertise. Votre nouvelle couverture concerne les événements entrant dans sa période de garantie et ses conditions ; elle ne répare pas rétroactivement un dommage déjà survenu.
Votre budget
Le tarif est calculé à partir de votre parcours, de votre bonus-malus, de votre véhicule et de la protection recherchée. Le nombre de sinistres ne suffit pas à déterminer un prix.
Antécédents, expérience, conducteurs déclarés et déplacements prévus : présentez votre situation réelle pour obtenir une proposition cohérente.
Puissance, coût des réparations, lieu de stationnement et financement contribuent à l’étude. Un changement de véhicule mérite un nouveau devis.
Évaluez le montant que vous pourriez payer après un sinistre. Vérifiez aussi le premier règlement et les modalités de mensualisation proposées.
Préparer votre dossier
Le permis des conducteurs à déclarer, avec les informations demandées sur leur situation.
Le certificat d’immatriculation du véhicule que vous souhaitez assurer.
Votre historique d’assurance, votre coefficient et les sinistres enregistrés.
Il précise le motif et la date de fin du contrat. Ajoutez, si nécessaire, les informations sur les sinistres récents ou en cours. La liste définitive des justificatifs dépend de la proposition.
Vos antécédents d’assurance
Le fichier des résiliations automobile permet aux assureurs de vérifier certaines informations lors d’une nouvelle souscription. Ce n’est pas une interdiction de vous assurer.
En cas de résiliation après sinistre, les informations sont conservées cinq ans. Vous pouvez demander l’accès à vos données et leur rectification lorsqu’elles sont inexactes.
Consulter les informations et les démarches auprès de l’AGIRA.
Vos questions
Les repères utiles avant de demander une nouvelle assurance.
Vous pouvez présenter une nouvelle demande. Select Assurance étudie votre parcours et recherche les propositions disponibles auprès de ses partenaires. L’acceptation et les garanties accessibles dépendent de l’examen du dossier.
Il n’existe pas de nombre universel déclenchant automatiquement une résiliation. La nature des événements, leur fréquence et les conditions du contrat doivent être examinées. Le courrier précise la décision et la date de fin.
Un historique de sinistres non responsables peut entrer dans l’appréciation du risque lors du renouvellement. Distinguez cette décision d’une résiliation en cours d’année, qui obéit à des conditions particulières.
Oui, la conservation d’un bonus ne garantit pas le renouvellement du contrat. Le coefficient bonus-malus et l’appréciation de l’historique sont deux éléments distincts.
Répondez exactement aux questions posées, sur la période demandée. Précisez les événements non responsables et ceux qui sont encore en cours lorsqu’ils entrent dans le champ des questions. Ne vous limitez pas aux accidents ayant entraîné un malus.
La recherche d’une nouvelle assurance ne transfère pas le dossier antérieur. Continuez les démarches auprès de l’assureur concerné, selon les garanties applicables à la date de l’événement, et conservez vos justificatifs.
Elle peut être proposée selon le véhicule, le dossier et les conditions de l’assureur. Vérifiez les franchises et les exclusions : une formule tous risques ne signifie pas que tous les dommages sont couverts.
Oui. Indiquez les dates de votre dernière couverture, la raison de l’interruption et l’usage prévu du véhicule. Ne reprenez pas la route avant la prise d’effet confirmée de votre nouveau contrat.
Pour une résiliation après sinistre, la durée annoncée par l’AGIRA est de cinq ans. Cette conservation ne vous interdit pas de rechercher une nouvelle assurance.
Après un refus et sous conditions, le Bureau central de tarification peut intervenir pour la responsabilité civile obligatoire. La procédure ne permet pas d’imposer les garanties facultatives. Consulter la démarche sur Service Public.
Pour aller plus loin
Des services qui peuvent faire la différence
Selon la compagnie et la formule retenues, votre contrat peut donner accès à des avantages auprès de partenaires automobiles. Votre conseiller vous présente les offres disponibles au moment de la souscription.
 12 mois offertsde frais de gestion et livraison gratuite.
 15 % de réductionsur le contrôle technique.
 30 % de remiseà partir de 150 € d’achat en ligne et en magasin.
 3 mois offertssur l’abonnement Coyote Secure.
Avantages réservés à certains contrats éligibles proposés par l’une de nos compagnies partenaires. Offres et conditions susceptibles d’évoluer ; votre conseiller vous confirme leur disponibilité avant la souscription.
Préparons la suite
Parlons de votre véhicule, de votre parcours et de la suite. Un conseiller vous accompagne dans votre recherche.