Après une résiliation : assurance au tiers ou tous risques ?
07.10.2026
Par L'équipe Select Assurance
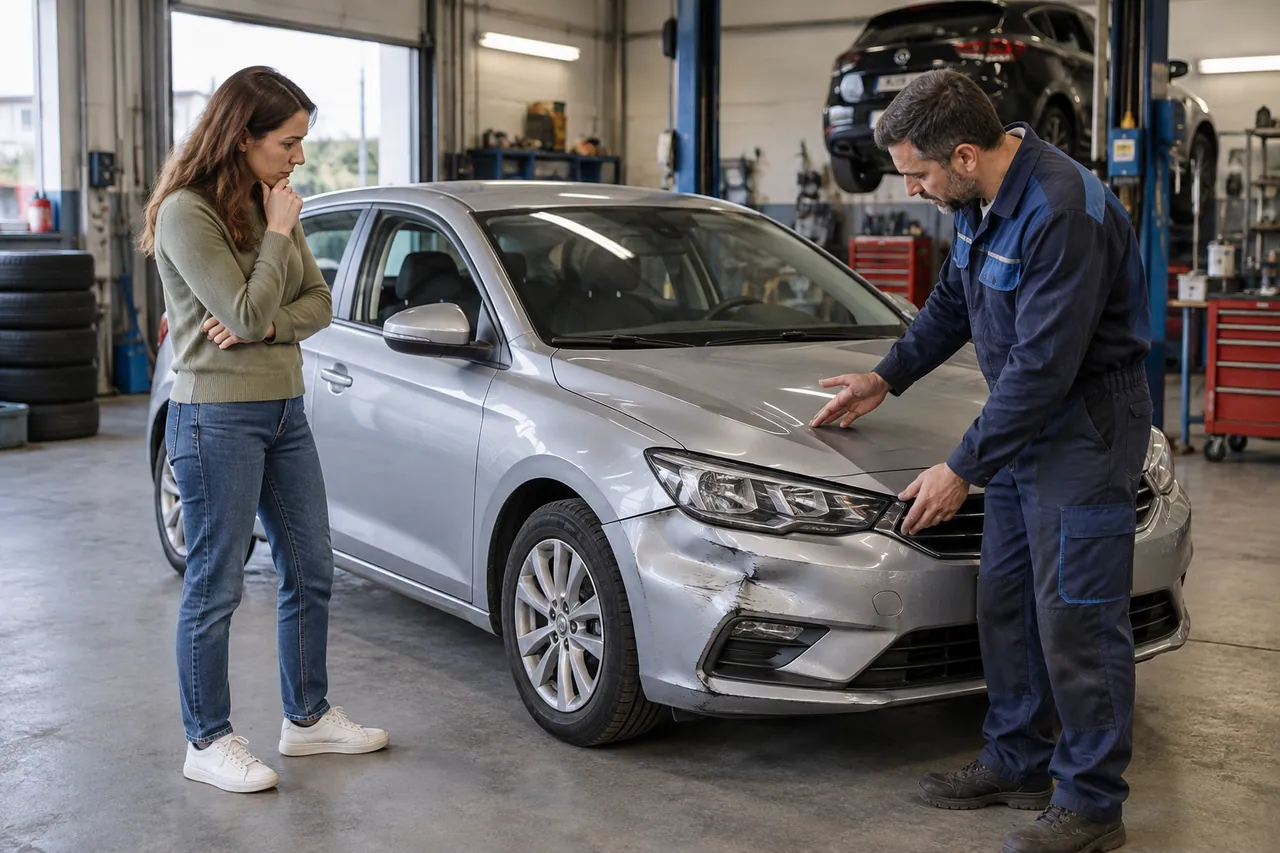
Après une résiliation, faut-il choisir le tiers ou tous risques ? Comparez la valeur du véhicule, les garanties et les franchises.
Après une résiliation, le choix des garanties doit tenir compte de votre véhicule et de votre budget. Le contrat au tiers n’est pas automatiquement le meilleur choix, et la formule tous risques ne couvre pas tous les événements sans conditions.
Ce que protège la responsabilité civile
La responsabilité civile automobile couvre les dommages causés aux tiers dans les conditions légales. Elle ne remplace pas la garantie de vos propres blessures ou des dommages à votre voiture. Regardez les garanties réellement incluses dans la formule proposée : les intitulés commerciaux varient selon les contrats.
Quand examiner une formule plus étendue ?
Si perdre votre véhicule ou financer une réparation importante mettrait votre budget en difficulté, comparez les garanties de dommages. Pour un véhicule financé, vérifiez aussi les exigences du financement. Le seul âge de la voiture ne suffit pas à trancher : sa valeur de remplacement et votre capacité à absorber une perte comptent.
Franchises, exclusions et indemnisation
Demandez le montant restant à votre charge, les plafonds et les conditions d’indemnisation. Pour le vol, vérifiez les dispositifs antivol requis et le stationnement déclaré. Pour vos blessures, examinez la garantie du conducteur. Une cotisation plus faible peut correspondre à des frais plus élevés après un accident.
Comparer après une résiliation
Exposez le motif exact de résiliation et utilisez les mêmes informations dans chaque demande. Comparez le coût annuel, les garanties et la date d’effet. Une proposition n’est utile que si elle correspond à votre situation et si l’assureur confirme qu’il accepte le dossier.
Partir de ce que vous pourriez perdre financièrement
Estimez la valeur actuelle de la voiture et votre capacité à financer une réparation ou un remplacement. Ajoutez le besoin de mobilité : une voiture peu chère peut rester indispensable pour travailler. Cette réflexion aide à choisir les garanties, mais ne remplace pas la lecture des conditions proposées après résiliation.
La protection corporelle du conducteur mérite une vérification séparée. Le coût de la voiture ne mesure pas les conséquences d’une blessure. Regardez également l’assistance et les solutions de mobilité prévues par le contrat.
Trois situations pour comparer les formules
Pour un dommage causé à un tiers, examinez la responsabilité civile. Pour le vol de votre voiture, vérifiez la présence d’une garantie vol et ses conditions. Pour un accident responsable endommageant votre véhicule, regardez la garantie dommages pertinente et la franchise. Ces scénarios aident à comprendre les différences ; ils ne valent pas confirmation d’indemnisation pour un cas réel.
Pourquoi le nom de la formule ne suffit pas
« Tiers étendu » et « tous risques » sont des appellations à compléter par les documents contractuels. Comparez les exclusions, plafonds, franchises et modalités d’indemnisation. Deux offres portant le même nom peuvent répondre différemment à votre besoin.
Après une résiliation, demandez aussi si des conditions particulières s’appliquent à la proposition. Ne retenez pas une garantie seulement parce qu’elle figure dans une présentation générale de la compagnie : vérifiez qu’elle appartient bien au devis et au contrat qui vous sont destinés. Vous pourrez alors décider avec un coût et une protection réellement comparables.
Questions fréquentes
Le tiers suffit-il pour une voiture ancienne ?
Il peut correspondre à certains besoins, mais la décision dépend aussi de la valeur du véhicule et de ce que vous pouvez financer vous-même.
Tous risques signifie-t-il sans franchise ?
Non. Des franchises, exclusions et plafonds peuvent s’appliquer. Consultez les conditions particulières et générales.
Puis-je renforcer les garanties ensuite ?
Demandez à l’assureur les possibilités de modification ; un changement doit être accepté et sa date d’effet confirmée.
Une résiliation impose-t-elle de choisir le tiers ?
Non. Les garanties accessibles dépendent de l’étude du dossier et des propositions des assureurs.
Pour aller plus loin
- Assurance auto résiliée pour sinistres : comment se réassurer ?
- Malus 3,50 : comment trouver une assurance auto ?
- Assurance auto après un impayé : comment comparer les prix ?
Sources et repères
Sources consultées lors de la préparation de ce guide, le 1er octobre 2026.
Besoin d'un devis assurance ?
Expliquez-nous votre parcours. Un conseiller étudie votre demande et vous accompagne dans la recherche d’une couverture adaptée.
Obtenir mon devis gratuit