Assurance auto résiliée pour sinistres : comment se réassurer ?
07.10.2026
Par L'équipe Select Assurance
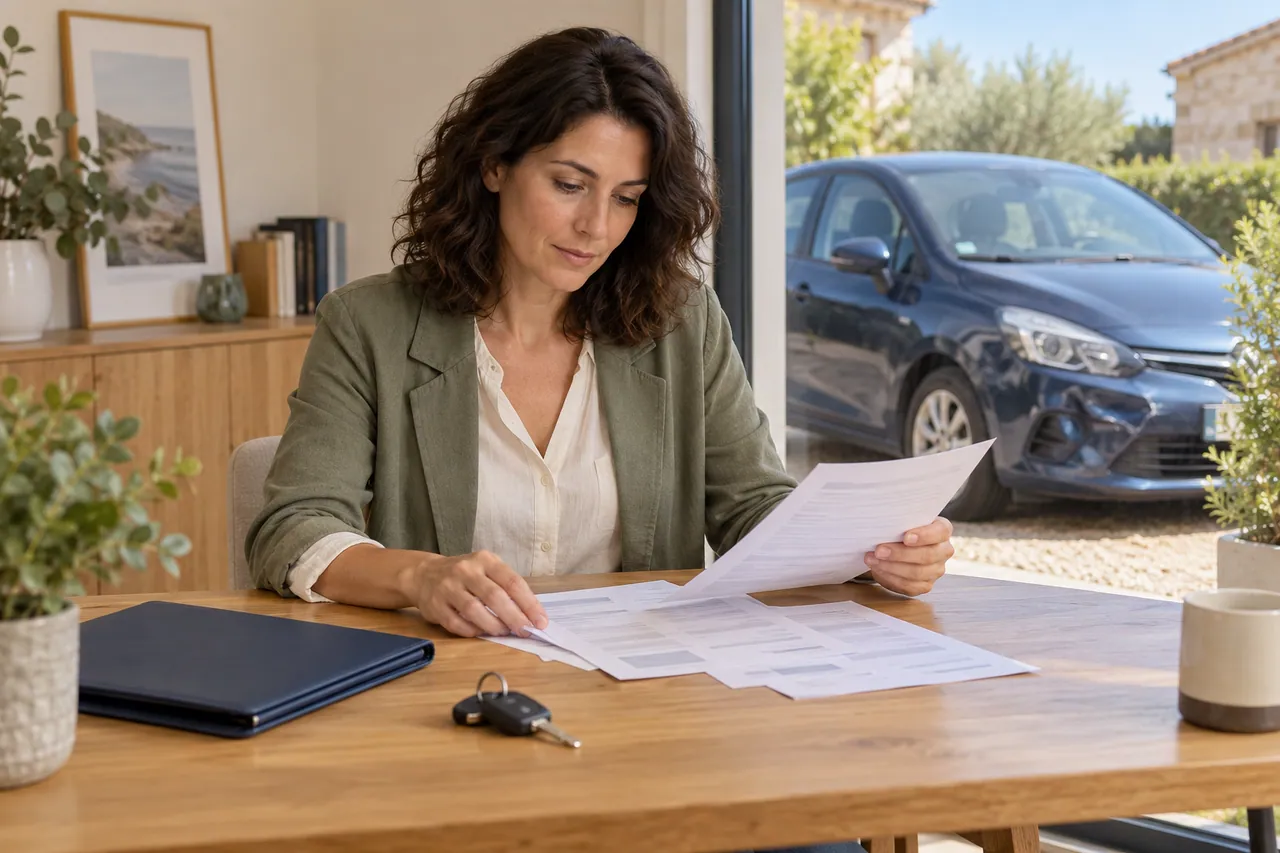
Votre assurance auto est résiliée après plusieurs sinistres ? Découvrez les démarches, les documents à préparer et les solutions possibles en cas de refus.
Retrouver une assurance auto après une résiliation pour sinistres reste possible, sous réserve de l’étude de votre dossier. Commencez par vérifier la date de fin de couverture, rassemblez votre relevé d’informations et décrivez précisément les accidents ou dommages déclarés. Vous pourrez ensuite comparer les propositions disponibles avec un assureur ou un courtier.
Une résiliation ne signifie pas que tous les assureurs prendront la même décision. Le type de sinistre, votre responsabilité, le véhicule et son usage permettent de présenter votre situation. L’objectif est de rechercher une couverture adaptée, sans promettre un tarif ou une acceptation avant l’analyse.
Pourquoi votre assurance auto a-t-elle été résiliée ?
Vérifiez d’abord le motif écrit dans le courrier : sinistralité, échéance annuelle ou autre cause. Une décision de ne pas renouveler le contrat à l’échéance n’obéit pas aux mêmes conditions qu’une résiliation après sinistre en cours d’année. L’assureur doit respecter les règles applicables et motiver sa décision. Consulter les règles de résiliation sur Service Public.
En assurance auto, la résiliation anticipée après un sinistre est encadrée : elle vise notamment les situations d’alcool ou de stupéfiants, ou certaines infractions entraînant une suspension du permis d’au moins un mois ou une annulation. Il ne faut donc pas assimiler tout accident à un droit de résiliation immédiate. Voir l’article A211-1-2 du Code des assurances.
Le premier réflexe : gardez le courrier et notez la date exacte de fin des garanties. Si le motif ou le délai vous paraît incorrect, demandez une explication écrite à votre assureur.
Quels documents préparer pour se réassurer ?
Un dossier clair aide le conseiller à distinguer les événements et à éviter les demandes de précisions successives. Préparez les documents disponibles ; les pièces exigées peuvent varier selon l’assureur et votre situation.
- Le relevé d’informations : il permet de présenter votre historique et votre coefficient de bonus-malus.
- La notification de résiliation : avec le motif indiqué et la date d’effet.
- Le permis et la carte grise : pour identifier les conducteurs et le véhicule à assurer.
- Les informations sur les sinistres : dates, nature des dommages, responsabilité retenue et état d’avancement des dossiers.
- L’usage réel du véhicule : trajets privés, domicile-travail, déplacements professionnels, kilométrage et stationnement.
Un accident responsable, un accrochage non responsable et un bris de glace ne décrivent pas la même situation. Présentez-les séparément. Si une responsabilité reste discutée ou si un dossier n’est pas clos, indiquez-le au lieu de supposer son issue.
Vous avez été sans assurance pendant une période ? Précisez les dates et l’utilisation du véhicule. Répondez exactement aux questions posées lors de la demande, sans dissimuler une résiliation ou un antécédent.
Comment retrouver une assurance après plusieurs sinistres ?
- Anticipez la fin du contrat. Lancez les démarches dès réception du courrier pour disposer de temps pour les échanges et l’étude des pièces.
- Présentez un historique complet. Envoyez les mêmes informations à chaque interlocuteur afin de comparer des propositions fondées sur une situation identique.
- Étudiez les conditions proposées. Vérifiez les garanties, les franchises, les exclusions, les frais et les modalités de paiement.
- Faites confirmer la prise d’effet. Un devis ou une demande envoyée ne vaut pas confirmation de couverture. Vérifiez l’acceptation et la date de début du contrat avant de reprendre la route.
Un courtier peut vous accompagner dans la présentation du dossier auprès de ses partenaires. Cela ne permet pas de garantir qu’un assureur acceptera votre demande : chacun applique ses critères et peut demander des justificatifs complémentaires.
Chez Select Assurance, vous pouvez faire étudier votre situation après une résiliation pour sinistres. L’accompagnement se fait en ligne, partout en France, avec un conseiller qui vous explique les propositions disponibles.
Quel prix et quelles garanties après une résiliation ?
Il n’existe pas de prix unique pour une assurance auto après résiliation. Votre historique, les caractéristiques du véhicule, son usage et les garanties recherchées influencent la proposition. Un montant annoncé sans ces éléments ne permet pas de connaître votre cotisation réelle.
Comparez le coût annuel total, pas seulement la mensualité affichée. Relevez les éventuels frais, les franchises et les sommes qui resteraient à votre charge lors d’un nouveau dommage. Une cotisation plus basse peut s’accompagner d’une protection moins étendue.
- Au tiers : examinez la responsabilité civile et les garanties complémentaires effectivement incluses.
- Avec vol, incendie ou bris de glace : vérifiez les événements couverts et les conditions d’indemnisation.
- Tous risques : regardez les dommages couverts sur votre véhicule, les exclusions et les franchises ; cette formule ne signifie pas que tout événement sera indemnisé.
Pensez aussi à la protection du conducteur et à l’assistance : leurs plafonds et conditions peuvent compter autant que le tarif. Choisissez selon votre véhicule, votre budget et les frais que vous pourriez supporter vous-même.
AGIRA : combien de temps les informations sont-elles conservées ?
La CNIL indique une conservation de cinq ans pour une résiliation survenant après un sinistre, contre deux ans dans les autres cas qu’elle mentionne. Le fichier AGIRA rassemble des informations sur les contrats résiliés ; il ne constitue pas une interdiction de s’assurer. Lire la fiche officielle de la CNIL.
Ne confondez pas cette durée avec une durée de surprime garantie ou une date à laquelle votre profil serait automatiquement accepté. L’étude d’une nouvelle demande porte sur les informations demandées par l’assureur.
Que faire si les assureurs refusent votre demande ?
Demandez des explications et vérifiez que le dossier transmis est complet. Pour la garantie obligatoire de responsabilité civile automobile, le Bureau central de tarification (BCT) peut être saisi suivant une procédure précise après un refus d’assurance.
Cette procédure concerne la responsabilité civile obligatoire, pas une garantie tous risques ou la couverture de vos propres dommages. Consultez directement les démarches et délais officiels avant toute saisine : le BCT demande notamment une démarche préalable auprès de l’entreprise d’assurance choisie. Consulter la procédure automobile du BCT.
Comment présenter plusieurs sinistres sans rendre le dossier confus ?
Préparez une ligne par événement avec la date, la nature du dommage, la responsabilité indiquée sur le relevé et l’état du dossier. Distinguez les accidents responsables des autres événements déclarés. Si un montant ou une responsabilité n’est pas définitif, signalez-le. Ce résumé de travail doit rester cohérent avec les pièces et ne remplace pas le relevé d’informations.
Pour un véhicule réparé, conservez les justificatifs utiles à l’étude. S’il a changé depuis les sinistres, précisez quelle voiture sera assurée aujourd’hui. Le nouvel assureur doit comprendre à la fois les antécédents et le risque actuel, sans confondre les deux véhicules.
La nouvelle assurance et les dossiers encore ouverts
La résiliation du contrat et le traitement d’un sinistre antérieur sont des sujets distincts. Gardez les références du gestionnaire et les documents de chaque dossier en cours. Demandez à qui transmettre les pièces complémentaires. Une nouvelle compagnie ne reprend pas automatiquement ce suivi parce qu’elle assure désormais votre voiture.
Vérifier la proposition après étude des pièces
Relisez la version définitive, surtout si une première estimation avait été faite avant réception du relevé. Comparez les garanties, franchises, conducteurs et usage avec votre demande. Si le prix ou les conditions ont changé, demandez une explication avant d’accepter. Enfin, retrouvez la date et l’heure de prise d’effet confirmées. La recherche d’une solution après plusieurs sinistres doit aboutir à un contrat compris et exact, pas simplement à une simulation restée sans validation.
Questions fréquentes sur la résiliation pour sinistres
Combien de sinistres faut-il pour être résilié ?
Il ne faut pas retenir un seuil universel de deux ou trois sinistres. Vérifiez le motif de la décision, votre contrat et les conditions de résiliation applicables. La fréquence et la nature des événements sont des éléments à expliquer dans votre nouvelle demande.
Peut-on retrouver une assurance après plusieurs accidents responsables ?
Une nouvelle demande peut être étudiée. Présentez le relevé d’informations et les détails des accidents. L’acceptation, les garanties et le tarif dépendront de l’analyse de l’assureur ; aucune souscription ne peut être promise à l’avance.
Un sinistre non responsable doit-il être déclaré au nouvel assureur ?
Répondez précisément aux questions du questionnaire, y compris lorsqu’elles portent sur les sinistres non responsables. Signalez leur nature et la responsabilité retenue pour éviter de les confondre avec des accidents responsables.
Être résilié pour sinistres signifie-t-il avoir du malus ?
Ce sont deux notions distinctes : la résiliation met fin au contrat, tandis que le bonus-malus est un coefficient figurant sur votre relevé d’informations. Pour connaître votre situation, utilisez ce document plutôt que de déduire votre coefficient du motif de résiliation.
Puis-je obtenir immédiatement une nouvelle assurance ?
Cela dépend du dossier, des pièces demandées et de la décision de l’assureur. N’assimilez pas un devis reçu à un contrat accepté. Faites confirmer la prise d’effet des garanties avant de conduire.
Le BCT peut-il imposer une assurance tous risques ?
Non. Son intervention en automobile porte sur la responsabilité civile obligatoire. Les garanties de dommages, de vol ou d’incendie ne sont pas imposées par cette procédure.
Pour préparer votre demande
Besoin d'un devis assurance ?
Expliquez-nous votre parcours. Un conseiller étudie votre demande et vous accompagne dans la recherche d’une couverture adaptée.
Obtenir mon devis gratuit