Restaurant et brasserie
Service à table, bistrot ou restauration traditionnelle : décrivez la salle, la cuisine, les horaires et l’éventuelle terrasse.
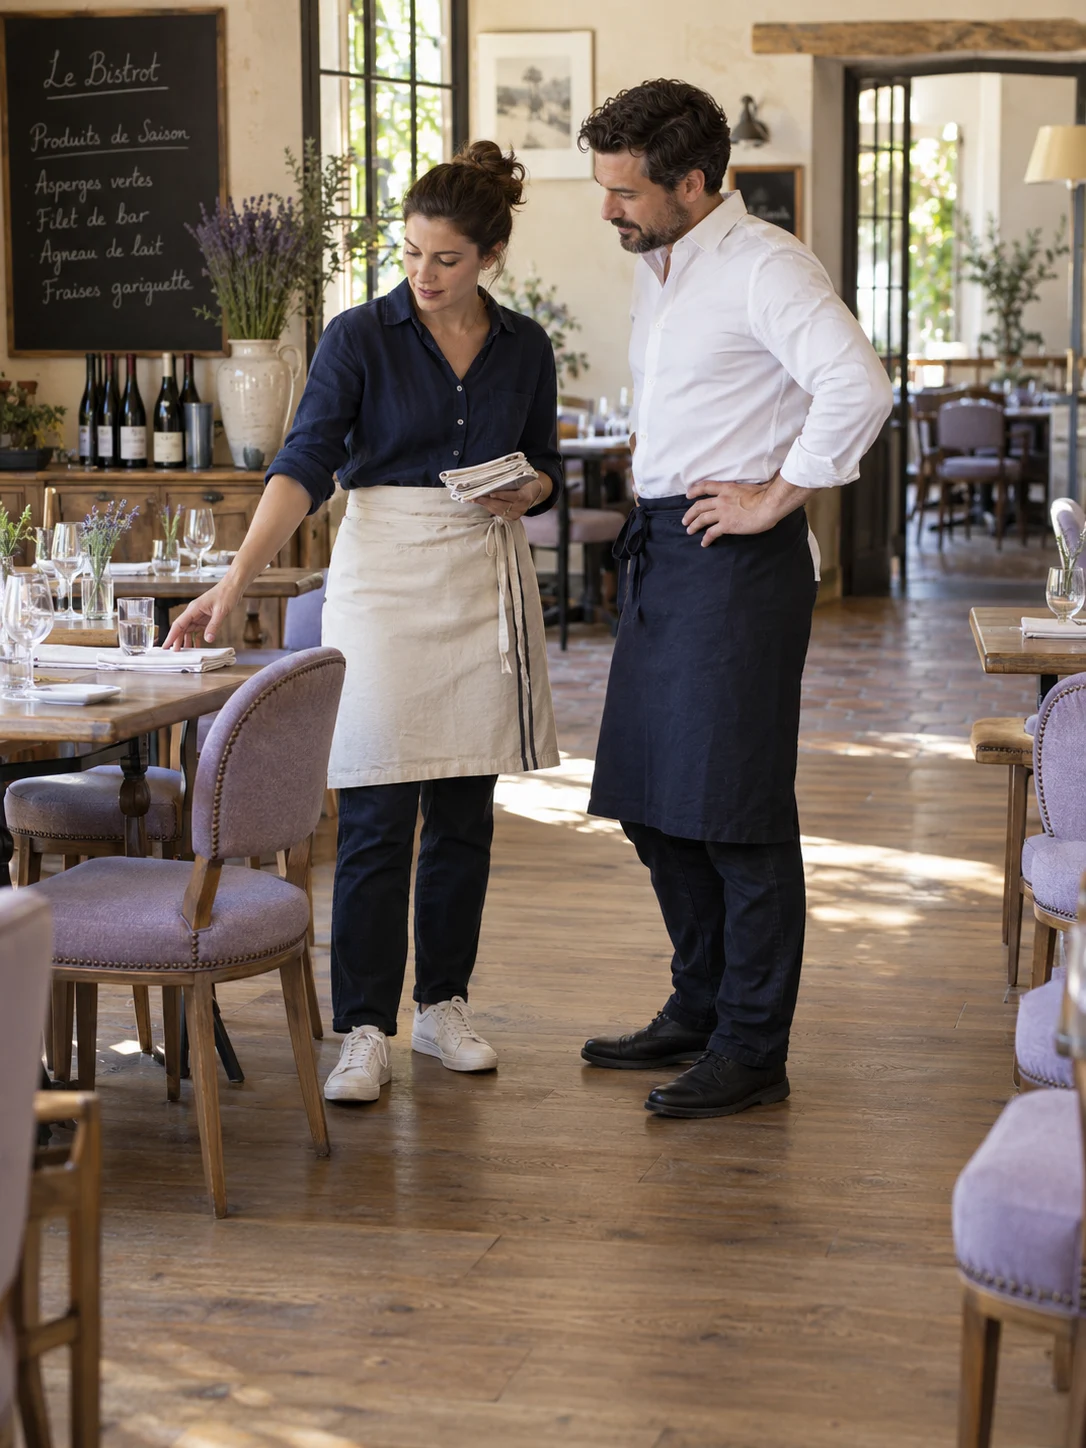
En cuisine comme en salle.
Votre restaurant compte sur vous.
Chaque service mobilise vos équipes, votre cuisine, vos produits et votre salle. Select Assurance vous accompagne pour étudier les protections de votre restaurant, du matériel aux responsabilités, en tenant compte de votre activité réelle.
Devis gratuit · Sans engagement · Garanties et acceptation selon l’étude du dossier
VOTRE ÉTABLISSEMENT
Précisez votre cuisine, votre capacité d’accueil et les services proposés pour préparer une étude adaptée.
Service à table, bistrot ou restauration traditionnelle : décrivez la salle, la cuisine, les horaires et l’éventuelle terrasse.
Snack, pizzeria ou préparation à emporter : indiquez les modes de cuisson, les équipements et les conditions de remise des commandes.
Livraison, traiteur ou privatisation : détaillez ces activités. Une prestation hors du restaurant doit être signalée et son périmètre vérifié.
MULTIRISQUE PROFESSIONNELLE
Une multirisque professionnelle peut réunir plusieurs garanties pour les locaux, les biens et les responsabilités. Son contenu doit être adapté à votre établissement : l’intitulé du contrat ne signifie pas que tous les risques sont couverts.
Présentez le bail, les surfaces, les équipements de cuisine, les stocks et les activités. Plafonds, franchises, exclusions et mesures de prévention doivent être comparés avec les besoins de votre exploitation.
Mon devis restaurant →
La protection des murs ou du local ne remplace pas celle de votre matériel, des denrées et des responsabilités. Distinguez ce qui relève du propriétaire, de votre occupation et de votre activité.
L’attestation ne détaille pas toutes les conditions. Faites confirmer les garanties avant leur prise d’effet.
CUISINE, SALLE & RÉSERVES
Cuisine, salle, réserve et installations : étudiez les événements à couvrir, notamment incendie et dégâts des eaux, selon les conditions proposées.
Fours, chambres froides, lave-vaisselle et caisse : indiquez leur valeur et leur mode de détention. Le bris de machine doit être vérifié séparément.
Déclarez la valeur des stocks, leurs variations et les conditions de stockage. Les denrées périssables demandent une attention particulière.
Vitrages, tables, chaises et équipements extérieurs : faites préciser les biens assurés, les lieux et les limites de garantie.
RESPONSABILITÉS
Une chute en salle ou un dommage causé à un bien d’un client peut mettre en cause votre responsabilité. Les circonstances et les garanties liées à l’exploitation doivent être examinées.
Une suspicion d’intoxication alimentaire appelle un traitement adapté. Faites vérifier les garanties relatives aux produits servis ou vendus, y compris après remise de la commande.
Exemples illustratifs, sans promesse d’indemnisation. Les faits, la responsabilité et les conditions du contrat déterminent la prise en charge éventuelle.
LA CHAÎNE DU FROID
Une panne n’est pas automatiquement un bris garanti. Vérifiez les événements couverts, les exclusions liées à l’usure et les obligations d’entretien.
Les marchandises détériorées après une variation de température peuvent nécessiter une garantie spécifique. Les causes admises et les plafonds sont à préciser.
Les pertes de produits, la réparation et l’arrêt de l’activité sont des sujets distincts. Leur présence dans un même incident ne garantit pas une indemnisation globale.
Présentez vos installations frigorifiques, les contrôles réalisés et la valeur maximale des denrées stockées. Conservez les justificatifs utiles à l’étude et, en cas d’incident, suivez les consignes de déclaration de votre assureur.
PERTES D’EXPLOITATION
Après un sinistre couvert, une garantie de pertes d’exploitation peut répondre à certaines conséquences financières d’une interruption ou d’une réduction d’activité. Son déclenchement dépend des événements et conditions prévus au contrat.
Faites étudier la durée d’indemnisation, la marge brute déclarée et les frais supplémentaires éventuellement admis. Une baisse de fréquentation ou toute fermeture administrative ne sont pas automatiquement couvertes.
Le temps nécessaire aux travaux, au remplacement du matériel et au redémarrage du restaurant compte dans l’étude. Votre saisonnalité et vos périodes de forte activité doivent aussi être présentées.
La protection des biens et celle des conséquences financières d’un sinistre sont à examiner ensemble.
LES POINTS À DÉCLARER
Signalez les espaces extérieurs, les réserves séparées et le mobilier exposé. L’adresse principale ne suffit pas à décrire tous les lieux utilisés.
Présentez vos modes de cuisson, les installations et leur entretien. Respecter les règles d’hygiène et de sécurité reste essentiel, indépendamment de l’assurance.
La responsabilité liée aux plats et l’assurance d’un véhicule ne se confondent pas. Déclarez les usages professionnels et les personnes qui effectuent les livraisons.
Prestations extérieures, privatisations ou activités festives : signalez leur organisation et leur fréquence pour faire vérifier la couverture.
VOTRE RESTAURANT & VOUS
Pour réunir les garanties utiles à votre exploitation selon le contrat.
Découvrir
Les dommages causés à des tiers dans le cadre des activités déclarées.
Découvrir
Votre complémentaire santé selon votre statut et vos besoins personnels.
DécouvrirLes conséquences d’un arrêt de travail sur vos revenus, selon les garanties.
DécouvrirTARIF & DEVIS
Le type de restauration, les surfaces, le chiffre d’affaires, les équipements et les antécédents participent à l’étude. Comparez les garanties et les franchises avant de regarder uniquement le prix.
Création, reprise d’un fonds ou changement d’assureur : préparez vos documents. Une résiliation, notamment pour non-paiement, doit être signalée ; une solution éventuelle dépend de l’acceptation d’un assureur.
Mon devis restaurant →La demande de devis ne vaut pas couverture. Faites confirmer les garanties et leur prise d’effet avant l’ouverture ou la reprise.
LA CONFIANCE SE CONSTRUIT
Derrière votre demande, un conseiller prend le temps de comprendre votre activité et votre parcours. Même lorsque votre dossier sort de l’ordinaire.
Consulter nos avis GoogleLa confiance de nos clients,
au fil de nos échanges.
VOS QUESTIONS
Restaurants traditionnels, brasseries, restauration rapide et vente à emporter peuvent présenter leur dossier. Décrivez les activités réelles. Un food-truck, un bar ou une activité de traiteur doivent être étudiés selon leurs particularités.
Non. Elle réunit les garanties prévues au contrat. Les locaux, les biens, les responsabilités et les pertes d’exploitation doivent être vérifiés avec leurs exclusions, plafonds et franchises.
Non. Faites vérifier les responsabilités liées aux produits servis ou vendus, les activités déclarées et les conditions de garantie. L’assurance ne remplace pas le respect des règles d’hygiène et de sécurité alimentaire.
Il faut vérifier une éventuelle garantie de marchandises sous température dirigée. La cause de la panne, la détérioration des produits, les plafonds et les exigences d’entretien peuvent conditionner la couverture.
Ne le présumez pas. Le contrat précise les événements admis et ses exclusions. L’entretien courant, l’usure et la réparation d’une panne ne sont pas automatiquement indemnisés.
Non. Le déclenchement dépend d’un événement et de conditions prévus au contrat. Une fermeture administrative ou une baisse d’activité ne suffisent pas, à elles seules, à établir une garantie.
Ils doivent être déclarés et leur couverture confirmée. Vérifiez les lieux, les événements couverts, les conditions de vol et les éventuelles limites propres aux équipements extérieurs.
Déclarez ces services. La garantie des produits vendus, les prestations de livraison et l’usage professionnel des véhicules doivent être examinés séparément, y compris si vous utilisez une plateforme.
Oui, vous pouvez présenter votre situation, en précisant le motif, les dates et les antécédents. Cela ne garantit pas l’acceptation et ne couvre pas rétroactivement une période sans assurance.
Rassemblez le bail, la description des installations, les valeurs à assurer et le prévisionnel ou chiffre d’affaires. Faites confirmer la date de prise d’effet : l’assurance d’un précédent exploitant ne doit pas être présumée transférée.
ON EN PARLE ?
Décrivez votre activité depuis votre téléphone.
Un conseiller vous accompagne pour la suite.
 Échanger sur WhatsApp04 12 28 02 38
Du lundi au samedi, de 9h30 à 22h00
Sources consultées le 6 octobre 2026. Les conditions du contrat définissent les garanties applicables.