Boutiques et commerces spécialisés
Prêt-à-porter, chaussures, décoration, librairie, fleuriste ou équipement : précisez les articles vendus, leur valeur et votre fréquentation.
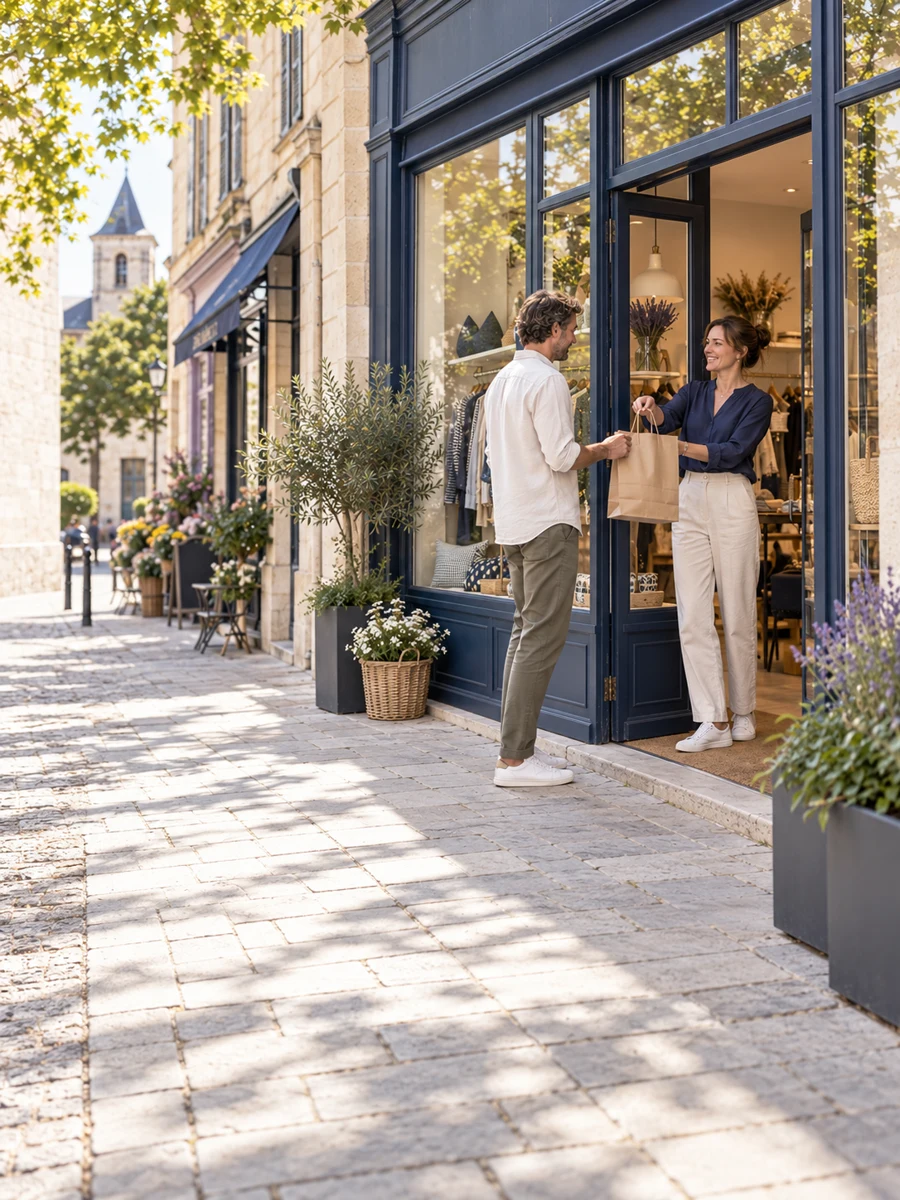
Une boutique de quartier, un commerce alimentaire, un stand ou une activité de vente en ligne : chaque commerce a ses habitudes et ses risques. Select Assurance étudie vos locaux, vos marchandises et vos responsabilités, y compris après une résiliation pour non-paiement.
Devis gratuit · Sans engagement · Acceptation et garanties soumises à l’étude du dossier
Mon assurance a été résiliée pour impayéTOUS LES VISAGES DU COMMERCE
Ces exemples orientent l’étude. Les activités acceptées et les garanties dépendent des assureurs.
Prêt-à-porter, chaussures, décoration, librairie, fleuriste ou équipement : précisez les articles vendus, leur valeur et votre fréquentation.
Épicerie, supérette ou vente de produits frais : indiquez les stocks, les installations frigorifiques et les éventuelles préparations sur place.
Site marchand, vente à distance, marchés ou activité mixte : expliquez où les biens sont stockés, vendus et expédiés.
Restauration, fabrication, réparation, produits réglementés ou marchandises de grande valeur : signalez ces particularités pour une étude adaptée.
RÉSILIÉ POUR NON-PAIEMENT
Votre assurance commerce ou multirisque professionnelle a été résiliée après un impayé ? Vous pouvez nous présenter votre situation. Nous examinons votre activité, les circonstances de la résiliation et les protections à rechercher.
La recherche d’un nouveau contrat ne garantit pas son acceptation. Les conditions, le tarif et les modalités de paiement seront précisés dans la proposition éventuelle.
Étudier mon dossier après résiliation →
Un nouveau contrat n’efface pas la dette envers l’ancien assureur et ne couvre pas automatiquement la période sans assurance. Attendez la confirmation de prise d’effet avant de vous considérer assuré.
LOCAUX, STOCKS & RESPONSABILITÉS
Surface de vente, réserve, vitrine, enseigne et travaux réalisés : décrivez les biens à garantir, en tenant compte de votre bail.
Stock, mobilier, caisse, informatique et matériel : estimez leur valeur et signalez les variations saisonnières.
Un client blessé ou un dommage lié à un produit vendu : examinez les responsabilités d’exploitation et après livraison, selon votre activité.
Après un sinistre garanti, une perte d’exploitation peut être étudiée si elle est prévue au contrat, avec ses limites et sa durée.
MULTIRISQUE DU COMMERÇANT
La multirisque professionnelle permet de réunir plusieurs protections autour de votre commerce. Incendie, dégât des eaux, vol ou bris de glace : leur présence et leurs conditions doivent être vérifiées dans la proposition.
Présentez les caractéristiques du local, les protections contre l’intrusion et la valeur des biens. Les marchandises en réserve, dans une dépendance ou sur un autre site ne doivent pas être oubliées.
Soldes, fêtes, nouvelle collection : signalez les périodes où la valeur des marchandises augmente. Un plafond trop bas peut limiter l’indemnisation.
Une perte d’exploitation n’indemnise pas toute baisse de ventes. Vérifiez le sinistre déclencheur, le délai de franchise et la période d’indemnisation.
LES DÉTAILS QUI CHANGENT L’ÉTUDE
Une panne de froid peut affecter vos marchandises. Faites examiner la garantie dédiée, les équipements concernés et les obligations d’entretien.
Les biens hors du local, les tournées et les stands nécessitent une vérification spécifique. Déclarez aussi l’usage professionnel du véhicule.
Stock chez vous ou chez un prestataire, expéditions, produits vendus et zones de livraison : précisez votre organisation. Les risques cyber sont un sujet distinct.
UN DOSSIER CLAIR
Préparez la description de votre commerce, votre bail, le chiffre d’affaires prévisionnel et la valeur du matériel et du stock.
Comparez vos garanties actuelles avec vos besoins réels. Organisez la transition en vérifiant les dates des contrats.
Résiliation pour impayé, sinistres ou interruption de couverture : présentez les faits et les documents demandés pour une étude transparente.
VOS ASSURANCES PROFESSIONNELLES
Les protections à réunir autour de vos locaux, de vos biens et de votre activité.
DécouvrirLes dommages causés à des tiers, dans le cadre des activités et garanties déclarées.
Découvrir
Vos dépenses de santé et celles de votre famille, selon votre situation.
Découvrir
Les conséquences d’un arrêt de travail sur vos revenus et votre foyer.
DécouvrirTARIF & DEVIS
Le tarif dépend notamment de votre activité, du chiffre d’affaires, de l’adresse, de la surface, des valeurs assurées et des antécédents. Un stock de produits frais, une boutique de vêtements et un commerce en ligne n’appellent pas la même étude.
Comparez aussi les franchises, plafonds, exclusions et exigences de sécurité. Après une résiliation pour non-paiement, faites préciser les modalités de règlement proposées.
Mon devis commerce →Aucun tarif universel : la proposition dépend de l’étude du dossier.
LA CONFIANCE SE CONSTRUIT
Derrière votre demande, un conseiller prend le temps de comprendre votre activité et votre parcours. Même lorsque votre dossier sort de l’ordinaire.
Consulter nos avis GoogleLa confiance de nos clients,
au fil de nos échanges.
VOS QUESTIONS
Boutiques, commerces alimentaires, vendeurs sur les marchés et activités de vente en ligne peuvent présenter leur demande. Précisez les produits et activités annexes : chaque dossier reste soumis aux critères des assureurs.
L’étude peut porter sur le local, ses aménagements, le mobilier, les équipements et les marchandises. Déclarez les réserves, dépendances et autres adresses. Les garanties retenues figurent dans le contrat.
Oui, vous pouvez nous transmettre votre dossier, en précisant la date et le motif de résiliation ainsi que la situation de l’impayé. La recherche d’une solution dépend de votre profil et des possibilités des assureurs ; l’acceptation n’est pas automatique.
Si le contrat a déjà été résilié, ne supposez pas qu’un paiement le remet en vigueur. Demandez une confirmation écrite à l’assureur. Distinguez une suspension de garanties d’une résiliation effective.
Une demande de devis ne crée aucune couverture. Faites confirmer la prise d’effet du contrat et les garanties souscrites. Un nouveau contrat ne couvre pas automatiquement une période antérieure sans assurance.
Il n’existe pas une obligation générale identique pour tous les commerces. Votre activité, votre bail et certains risques comme l’usage d’un véhicule peuvent entraîner des obligations particulières. Examinez votre situation exacte.
Seulement si la garantie concernée est prévue et si ses conditions sont réunies. Vérifiez les plafonds, les moyens de fermeture exigés et les lieux de stockage couverts.
Ce risque nécessite une vérification spécifique. Une garantie de dommages aux biens ne signifie pas automatiquement que toutes les pertes de marchandises réfrigérées sont prises en charge.
Les stocks, le matériel et la responsabilité liée aux produits restent à examiner. Précisez les lieux de stockage, les expéditions, les fournisseurs et les pays de vente. Les incidents informatiques nécessitent une étude distincte.
Examinez les garanties de dommages et de pertes d’exploitation. Cette dernière doit être souscrite et déclenchée selon les conditions prévues ; une baisse de fréquentation seule ne suffit pas nécessairement.
ON EN PARLE ?
Décrivez votre activité depuis votre téléphone.
Un conseiller vous accompagne pour la suite.
 Échanger sur WhatsApp04 12 28 02 38
Du lundi au samedi, de 9h30 à 22h00
Sources consultées le 5 octobre 2026. Les conditions du contrat définissent les garanties applicables.