Assurance moto après impayé : quel budget selon le modèle ?
07.10.2026
Par L'équipe Select Assurance
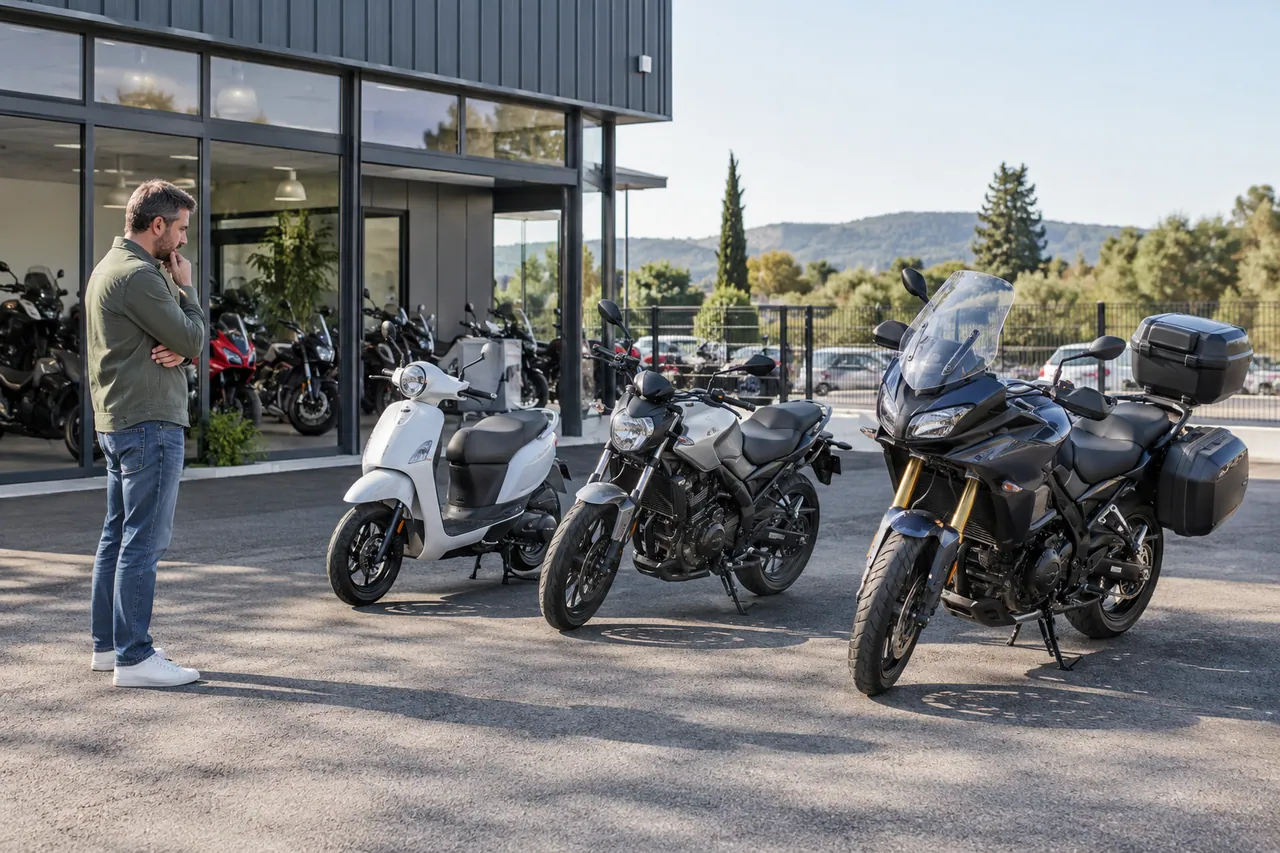
Assurance moto après impayé : comment la cylindrée, l’usage et les garanties influencent-ils le devis ? Les critères à comparer.
La cylindrée seule ne permet pas de prévoir le prix d’une assurance moto après impayé. Le modèle, la valeur, le stationnement, l’usage et les garanties influencent le devis. Comparez les propositions sur la même base.
Pourquoi deux motos peuvent coûter différemment
Une petite cylindrée recherchée pour le vol peut présenter un risque différent d’une moto plus puissante remisée dans un local fermé. Ajoutez l’expérience et l’historique du conducteur : il n’existe pas de grille universelle reliant seulement centimètres cubes et mensualité.
Lire le coût complet
Demandez le total annuel, les frais et l’échéancier. Relevez les franchises vol et dommages, les plafonds pour les équipements et la protection corporelle. Un tarif plus bas ne constitue pas une économie si la protection importante pour vous disparaît.
Adapter les garanties au budget
Décrivez le kilométrage réel et le stationnement exact. Si vous choisissez une franchise plus forte, prévoyez l’argent nécessaire. Examinez les options saisonnières avec l’assureur : une moto au garage n’est pas automatiquement dispensée de couverture.
Prévoir la dette antérieure
L’échéancier du nouveau contrat s’ajoute éventuellement au règlement de l’ancien. Traitez ces montants séparément pour éviter une nouvelle difficulté. Une régularisation peut être documentée, sans garantir un tarif particulier.
Comparer la moto et l’usage, pas seulement la cylindrée
Deux motos de cylindrée proche peuvent avoir des valeurs, équipements et usages différents. Décrivez la version exacte et les accessoires à prendre en compte. Précisez aussi si vous utilisez le deux-roues quotidiennement ou pour des sorties occasionnelles, et répondez aux questions de kilométrage sans les ajuster artificiellement pour réduire le devis.
Le stationnement doit correspondre à la réalité. Une place collective et un garage individuel ne sont pas des réponses interchangeables. Si une condition de protection contre le vol figure dans l’offre, vérifiez que vous pourrez la respecter au quotidien.
Lire les garanties qui comptent pour un motard
Examinez la protection corporelle du conducteur séparément des dommages à la moto. Regardez ensuite l’assistance, les équipements du pilote et les accessoires, lorsqu’ils sont proposés. Une formule qui indemnise le véhicule n’englobe pas nécessairement chaque casque, vêtement ou pièce ajoutée. Demandez les plafonds et justificatifs requis.
Calculer un budget de première année
Additionnez les versements prévus, les frais indiqués et les éventuelles dépenses imposées par les conditions de garantie. Gardez à part le règlement de la dette de l’ancien contrat pour ne pas l’oublier. Cette méthode ne fournit pas un prix moyen, mais permet de comparer des offres concrètes.
Enfin, ne retenez pas automatiquement la franchise la plus haute pour diminuer la cotisation. Évaluez ce que vous pourriez payer après un dommage. Un contrat abordable doit rester utilisable financièrement lorsque vous avez besoin de sa garantie.
Questions fréquentes
Un scooter 50 cm³ est-il toujours le moins cher ?
Non. Le modèle, le vol, l’usage et le profil peuvent modifier le résultat.
Le permis A2 garantit-il une prime réduite ?
Non. Les caractéristiques de la moto et l’expérience restent étudiées.
Les mensualités comprennent-elles tous les frais ?
Vérifiez le devis et l’échéancier détaillés plutôt que le seul montant affiché.
Le prix baisse-t-il dès que je paie régulièrement ?
Aucune baisse automatique générale ne peut être annoncée : vérifiez les conditions de renouvellement.
Pour aller plus loin
- Grosse cylindrée résiliée pour impayé : préparer son assurance
- Moto 125 résiliée pour non-paiement : comment se réassurer ?
- Scooter 50 cm³ résilié pour impayé : quelles démarches ?
Sources et repères
Sources consultées lors de la préparation de ce guide, le 1er octobre 2026.
Besoin d'un devis assurance ?
Expliquez-nous votre parcours. Un conseiller étudie votre demande et vous accompagne dans la recherche d’une couverture adaptée.
Obtenir mon devis gratuit