Scooter 50 cm³ résilié pour impayé : quelles démarches ?
07.10.2026
Par L'équipe Select Assurance
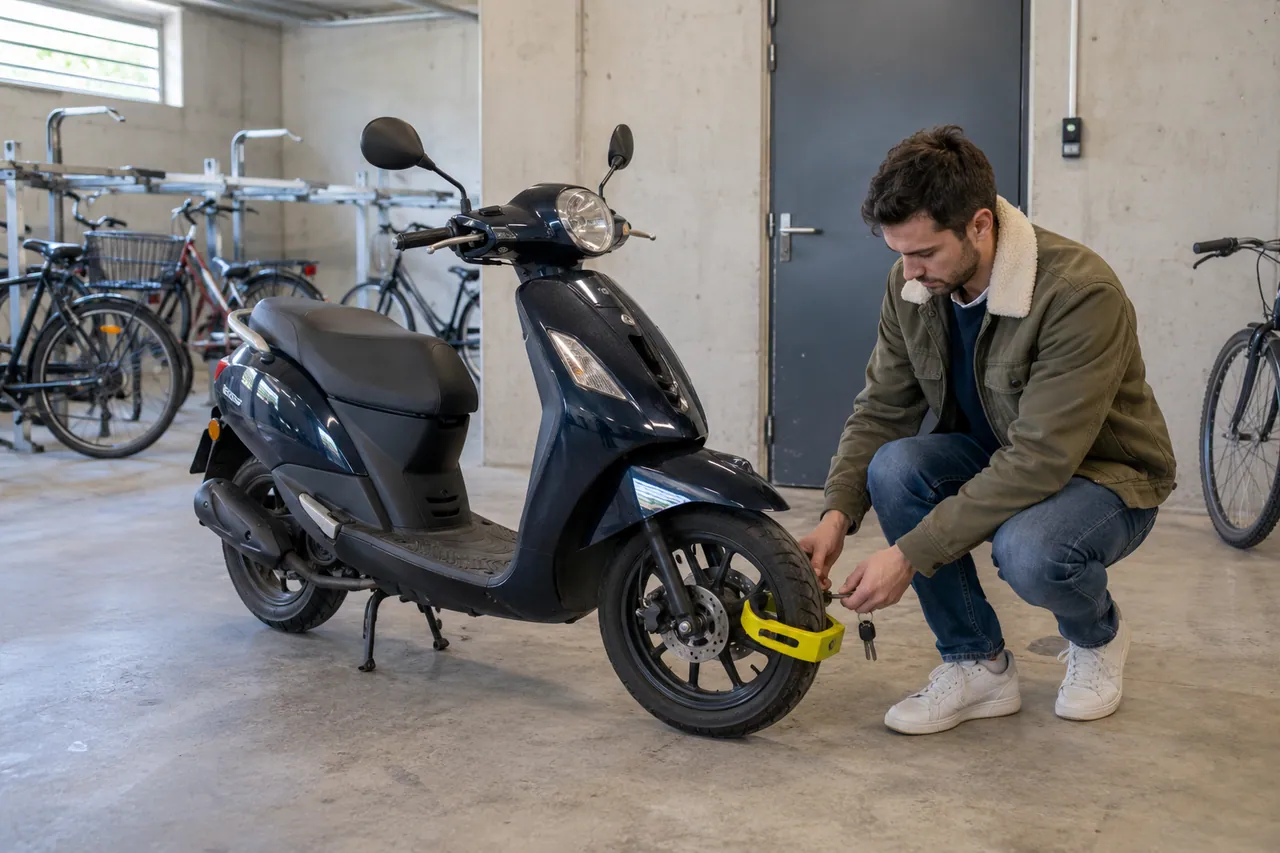
Scooter 50 résilié pour impayé : identifiez le conducteur, préparez les documents et vérifiez la couverture avant la reprise.
La faible cylindrée ne supprime ni l’assurance obligatoire ni l’étude d’un dossier après impayé. Pour un scooter 50 cm³, préparez les documents du véhicule et du conducteur, puis comparez une couverture adaptée à son usage et à son risque de vol.
Identifier le conducteur et le scooter
Précisez le modèle, son état, ses éventuelles modifications et le conducteur habituel. Vérifiez les titres ou formations requis selon la situation. Si le conducteur est mineur, demandez comment organiser la souscription avec son représentant légal.
Ne pas confondre petit moteur et petit risque
Un scooter peu puissant peut avoir une valeur significative ou être exposé au vol. Le prix n’est donc pas automatiquement inférieur à celui de tous les autres deux-roues. Déclarez le stationnement réel et vérifiez les exigences d’antivol.
Après le non-paiement
Demandez le statut de l’ancien contrat et son décompte. Préparez la lettre de résiliation et l’historique demandé. Une nouvelle assurance ne règle pas l’ancienne dette et son acceptation ne peut pas être déduite de la cylindrée.
Avant de circuler
Contrôlez la prise d’effet, la responsabilité civile et les garanties choisies pour le conducteur, le vol ou les équipements. Même un court déplacement nécessite une couverture effective.
Lorsque le conducteur est mineur
Précisez dès le début qui conduit le scooter et qui intervient pour la souscription. Demandez les documents et formalités nécessaires à cette organisation. Évitez de remplir le dossier uniquement avec les informations d’un adulte si l’usage quotidien appartient à un jeune conducteur. L’assureur doit pouvoir étudier le profil réel.
Vérifiez également les justificatifs de conduite applicables au conducteur. Les règles ne se résument pas à l’expression « scooter sans permis ». L’âge et la situation doivent être examinés avec les documents correspondants.
Un scooter modifié doit être décrit avec exactitude
Présentez les caractéristiques réelles du véhicule et signalez les modifications utiles à l’étude. Ne reprenez pas automatiquement une fiche commerciale si le scooter ne lui correspond plus. Une petite cylindrée ne dispense ni des règles de circulation ni d’une déclaration exacte pour l’assurance.
Éviter une nouvelle rupture de paiement
Si plusieurs personnes participent au budget, décidez qui suit les échéances et les messages de l’assureur. Un parent qui paie et un jeune qui utilise le véhicule doivent pouvoir repérer rapidement un incident. Vérifiez le montant initial, les mensualités et les coordonnées de contact.
Avant la reprise, assurez-vous que le conducteur et l’immatriculation figurent correctement sur les documents, et que la date de début est confirmée. Pour choisir la formule, regardez aussi le vol et la protection corporelle : la valeur d’un scooter ne représente pas à elle seule l’ensemble des conséquences possibles d’un accident.
Questions fréquentes
Un 50 cm³ est-il toujours facile à assurer ?
L’étude dépend du dossier et du scooter. Aucune acceptation automatique ne découle de la cylindrée.
Le tiers protège-t-il contre le vol ?
Vérifiez le contrat : la responsabilité civile seule ne couvre pas le vol de votre scooter.
Puis-je modifier le moteur sans prévenir ?
Déclarez la configuration exacte et vérifiez sa conformité ; ne faites pas assurer un véhicule sous des caractéristiques inexactes.
Faut-il solder l’ancien contrat ?
Demandez le décompte et traitez la dette séparément de la nouvelle demande.
Pour aller plus loin
- Moto 125 résiliée pour non-paiement : comment se réassurer ?
- Assurance moto résiliée pour impayé : comment se réassurer ?
- Dette d’assurance moto : que payer après une résiliation ?
Sources et repères
Sources consultées lors de la préparation de ce guide, le 1er octobre 2026.
Besoin d'un devis assurance ?
Expliquez-nous votre parcours. Un conseiller étudie votre demande et vous accompagne dans la recherche d’une couverture adaptée.
Obtenir mon devis gratuit