Grosse cylindrée résiliée pour impayé : préparer son assurance
07.10.2026
Par L'équipe Select Assurance
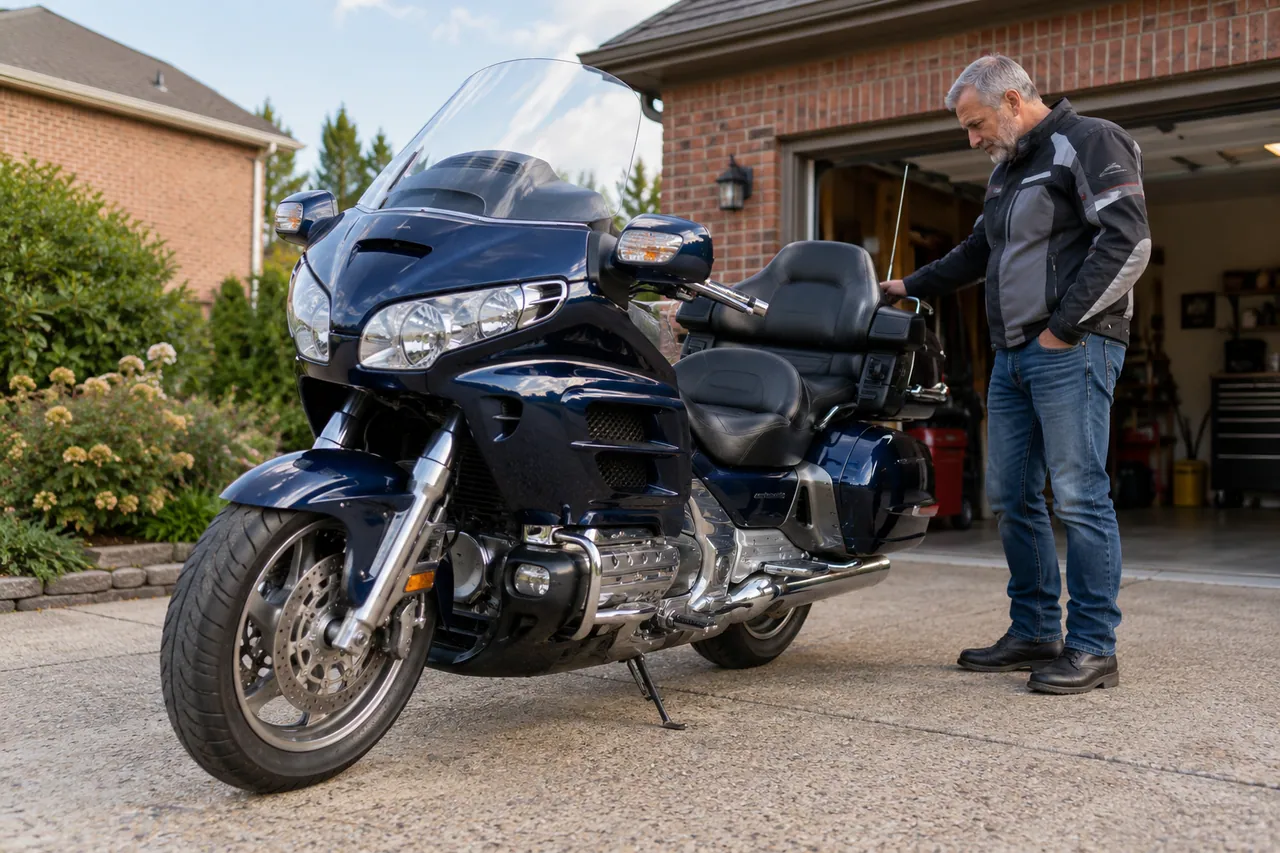
Grosse cylindrée résiliée pour impayé : préparez les pièces et comparez garanties, antivol, franchises et conditions d’admission.
Pour une moto de plus de 125 cm³ résiliée pour non-paiement, le modèle exact, la puissance et l’usage sont essentiels. Présentez les documents du véhicule et de l’ancien contrat pour rechercher des garanties cohérentes avec sa valeur et votre budget.
Décrire précisément la moto
Indiquez la version, les équipements, le bridage éventuel et les modifications. Vérifiez que votre permis autorise la configuration concernée. Une moto de tourisme, un roadster et une sportive ne doivent pas être comparés uniquement par leur cylindrée.
Prévoir les protections financières
Une formule au tiers peut laisser à votre charge une perte importante sur une moto de valeur. Examinez le vol, les dommages, la protection corporelle et les équipements. Vérifiez les franchises et les conditions de stationnement avant de retenir une mensualité.
Traiter l’impayé séparément
Demandez la date effective de résiliation et les sommes dues. Préparez les preuves de règlement ou l’accord de paiement éventuel. Le remboursement tardif ne remet pas automatiquement l’ancien contrat en vigueur.
Organiser la date de reprise
Si vous prévoyez un trajet ou une sortie, laissez le temps nécessaire à l’étude. Une demande urgente n’oblige pas l’assureur à accepter. Contrôlez la prise d’effet avant de faire circuler la moto.
Décrire les équipements et transformations utiles à l’étude
Préparez la version exacte de la moto et les informations demandées sur ses équipements. Si des accessoires ou modifications doivent être déclarés, ne les omettez pas sous prétexte qu’ils étaient déjà présents lors de l’achat. Demandez comment ils sont pris en compte dans les garanties et quels justificatifs conserver.
Pour une moto de valeur, le risque financier ne se limite pas à la cotisation. Comparez les conditions de vol, l’indemnisation et les franchises. La désignation « tous risques » ne dispense pas de lire les limites de la proposition.
Stationnement et antivol : vérifier les conditions concrètes
Si l’offre prévoit des exigences de protection, vérifiez qu’elles correspondent à votre usage quotidien. Un équipement que vous ne pouvez pas utiliser au lieu de stationnement habituel n’est pas une formalité anodine. Demandez une explication sur les conditions exactes avant d’accepter et gardez les preuves utiles de vos équipements.
Le non-paiement doit rester un sujet distinct
Présentez la résiliation et l’état du règlement sans les confondre avec la puissance de la moto. Une dette réglée ne garantit pas que tous les assureurs accepteront le véhicule ; une moto moins coûteuse ne supprime pas les antécédents à déclarer. Pour comparer plusieurs modèles, demandez des études cohérentes avec le même profil et les mêmes besoins. Vous pourrez décider sur des offres réelles plutôt que sur l’idée qu’un changement de cylindrée résoudra automatiquement le dossier.
Questions fréquentes
Un modèle puissant est-il forcément refusé ?
L’assureur étudie l’ensemble du dossier. Ne déduisez ni un refus ni un accord de la seule puissance.
Dois-je assurer mes accessoires séparément ?
Vérifiez les plafonds et les équipements inclus ; signalez les accessoires ajoutés si le questionnaire le demande.
Puis-je choisir une garantie vol seule ?
Elle ne remplace pas la responsabilité civile obligatoire. Faites examiner la formule complète.
Un permis A2 permet-il tous les modèles bridés ?
Non. Vérifiez les conditions de puissance et la conformité de la moto avant de demander sa couverture.
Pour aller plus loin
- Moto 125 résiliée pour non-paiement : comment se réassurer ?
- Assurance moto après impayé : quel budget selon le modèle ?
- Assurance moto résiliée pour impayé : comment se réassurer ?
Sources et repères
Sources consultées lors de la préparation de ce guide, le 1er octobre 2026.
Besoin d'un devis assurance ?
Expliquez-nous votre parcours. Un conseiller étudie votre demande et vous accompagne dans la recherche d’une couverture adaptée.
Obtenir mon devis gratuit