Alcool et stupéfiants au volant : cumul et retrait de 9 points
07.10.2026
Par L'équipe Select Assurance
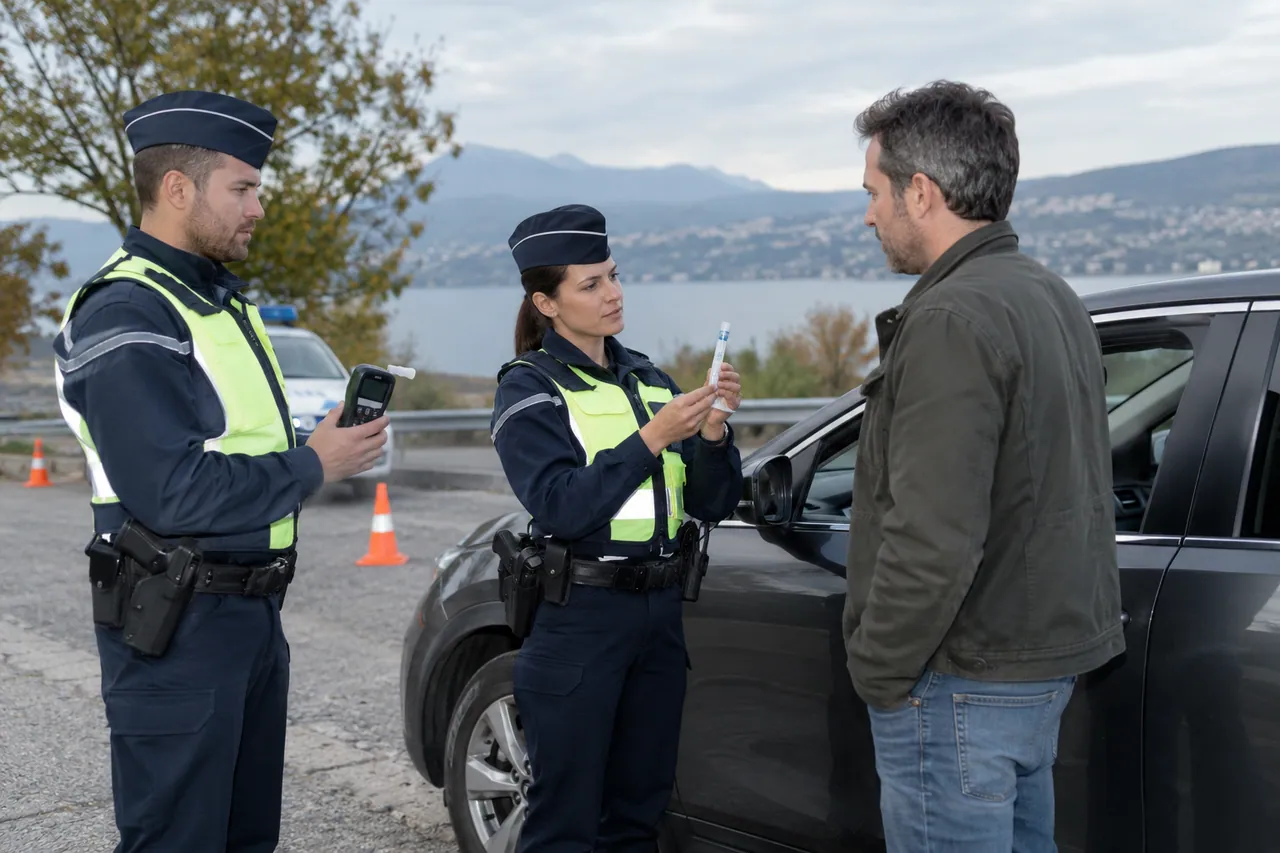
Cumul alcool et stupéfiants : retrait de neuf points, sanctions et déclaration à l’assureur. Comprenez les distinctions essentielles.
Conduire après usage de stupéfiants et sous l’emprise de l’alcool relève d’un cadre aggravé. Il ne suffit pas d’additionner deux tableaux de sanctions : les textes prévoient des dispositions propres au cumul.
Pourquoi parle-t-on de neuf points ?
Service Public indique un retrait de neuf points pour la conduite après usage de stupéfiants également sous l’emprise de l’alcool. Cette règle est distincte du retrait de six points prévu pour l’usage de stupéfiants seul. Le solde de votre permis et les notifications officielles déterminent ensuite les suites sur les points.
Quelles sanctions sont encourues ?
Le cumul est passible de cinq ans d’emprisonnement et 15 000 € d’amende au maximum selon les règles présentées par Service Public. Des peines complémentaires peuvent s’ajouter. Un maximum légal n’est pas une peine automatiquement appliquée ; les circonstances, les antécédents et la procédure doivent être examinés dans chaque dossier.
Comment déclarer la situation à l’assurance ?
Si le permis est retiré, transmettez la décision en précisant les deux motifs lorsqu’ils figurent dans les documents. Si un sinistre a eu lieu, fournissez les faits exacts dans sa déclaration. Ne sélectionnez pas un seul motif pour simplifier une demande : l’assureur doit étudier une situation cohérente avec les justificatifs.
Préparer les étapes suivantes
Organisez d’abord vos déplacements sans conduite interdite. Rassemblez les décisions, le relevé d’informations et les pièces du véhicule. Pour une future demande, indiquez si le permis est toujours suspendu, annulé ou de nouveau valide. Le tarif et l’acceptation ne peuvent pas être déduits uniquement du nombre de points retirés.
Pourquoi il ne faut pas additionner deux barèmes de mémoire
Le cumul alcool et stupéfiants dispose de règles propres. Additionner les points annoncés pour chaque infraction isolée conduit à une lecture incorrecte. Utilisez le cadre correspondant à la situation constatée et à la date des faits, puis distinguez les conséquences sur les points de celles concernant le permis. Une information ancienne peut aussi expliquer des chiffres différents trouvés sur Internet.
Contrôle sans accident et accident corporel : deux dossiers différents
Un contrôle positif sans accident ne se décrit pas comme un sinistre. Si un accident s’ajoute au contrôle, conservez également les documents relatifs aux dommages et à leur déclaration. Le dossier d’assurance doit présenter ces deux dimensions sans les fusionner. Les règles relatives aux blessures ou au décès ne se résument pas au barème de la conduite sous influence.
Comment présenter le cumul dans une demande d’assurance ?
Ne sélectionnez pas seulement « alcool » si la décision mentionne aussi des stupéfiants. Si le formulaire ne permet pas de décrire les deux, signalez la difficulté au conseiller avant de valider. Joignez la décision utile plutôt qu’un résumé qui éliminerait une partie des faits. Cette précision évite qu’une étude repose sur un profil différent du vôtre.
Indiquez aussi le statut actuel du permis et l’usage prévu du véhicule. Une demande pour la période d’immobilisation et une demande pour reprendre la conduite n’appellent pas les mêmes vérifications. Faites confirmer par écrit les conditions proposées, notamment si une personne de votre entourage utilisera la voiture. Aucun accord d’assurance ne remplace la vérification du droit de conduire.
Questions fréquentes
Le cumul retire-t-il douze points ?
Le barème spécifique présenté par Service Public prévoit neuf points pour ce délit, et non une simple addition de six plus six.
Neuf points signifient-ils automatiquement une annulation ?
Non. L’invalidation par perte totale des points et l’annulation judiciaire sont distinctes.
Faut-il déclarer les deux motifs ?
Oui lorsque les décisions et les questions de l’assureur portent sur les deux. Les documents transmis doivent être cohérents.
Une assurance autorise-t-elle à conduire pendant la sanction ?
Non. Le contrat ne remplace pas le droit de conduire.
Pour aller plus loin
- Stupéfiants au volant : six ou neuf points retirés ?
- Alcool au volant en 2026 : seuils, points et sanctions
- Permis annulé pour stupéfiants : comment se réassurer ?
Sources et repères
- Drogue au volant — Service Public
- Barème des points — Service Public
- Informer l’assureur après un retrait de permis — Service Public
Sources consultées lors de la préparation de ce guide, le 1er octobre 2026.
Besoin d'un devis assurance ?
Expliquez-nous votre parcours. Un conseiller étudie votre demande et vous accompagne dans la recherche d’une couverture adaptée.
Obtenir mon devis gratuit