Résilié pour sinistres : assurer une voiture classée VEI que vous conservez
04.11.2026
Par L'équipe Select Assurance
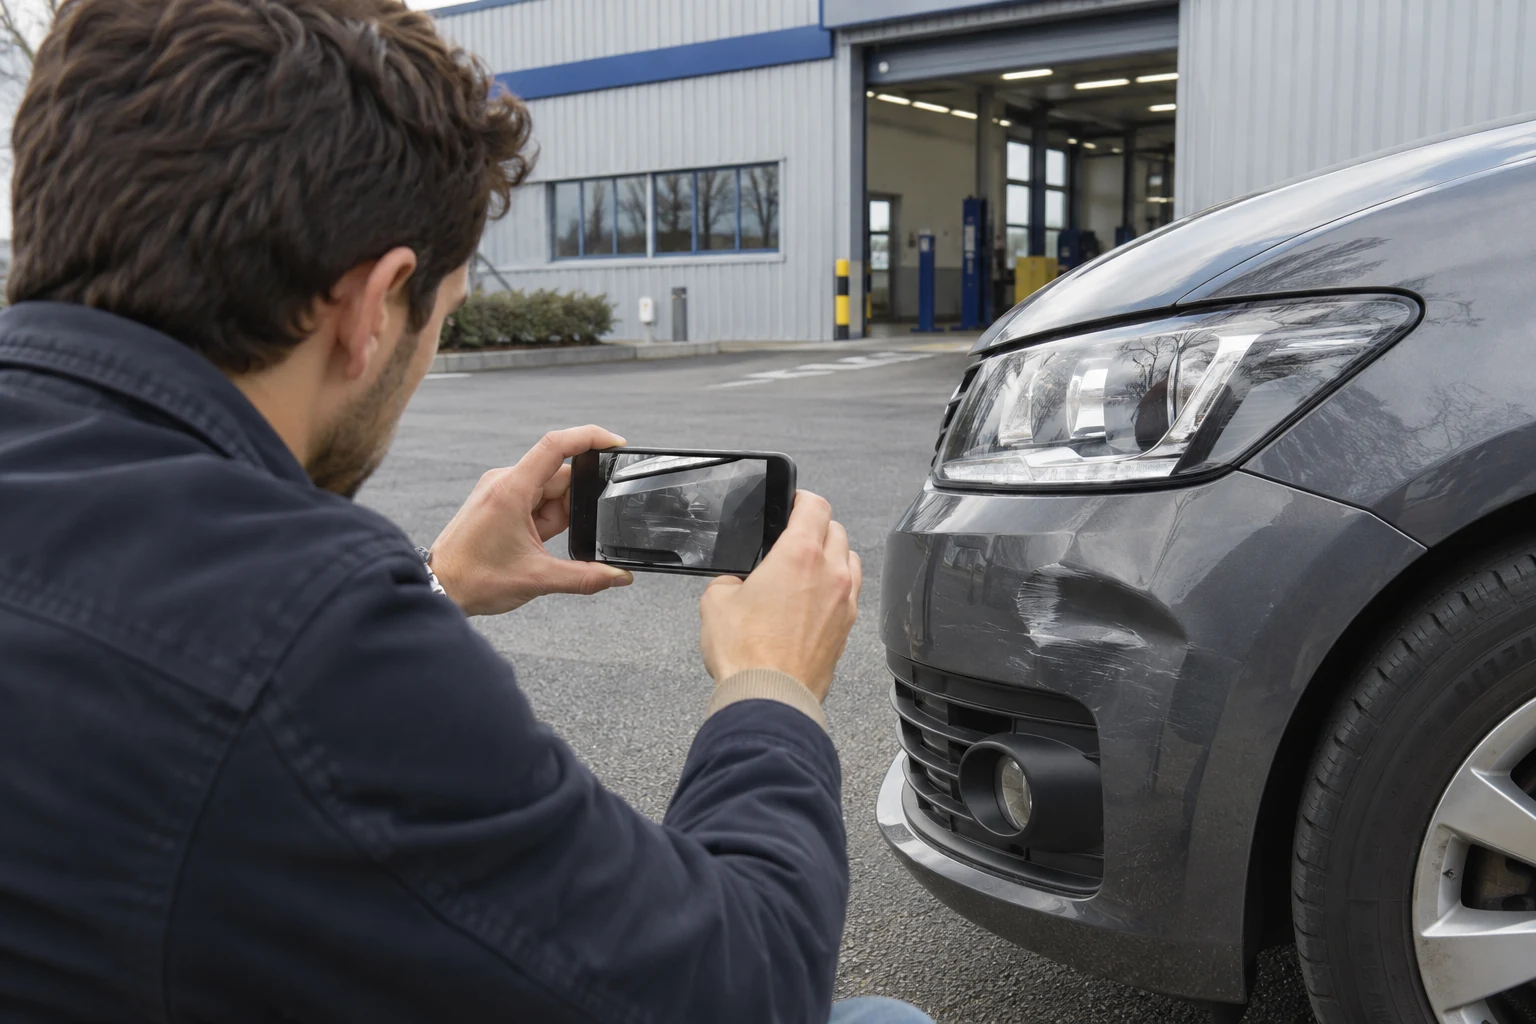
Résilié pour sinistres avec une voiture VEI conservée : réunissez expertise, réparations et documents administratifs pour préparer une nouvelle assurance.
Votre assureur vous a résilié après plusieurs sinistres et vous souhaitez conserver une voiture classée « véhicule économiquement irréparable », ou VEI. Pour préparer une nouvelle assurance, il faut présenter deux dossiers : votre historique de conducteur et la situation exacte du véhicule. Un devis d’assurance ne régularise ni une interdiction de circuler ni une opposition administrative.
La première pièce utile est le rapport d’expertise complet. La mention VEI indique une difficulté économique de réparation ; elle ne permet pas, à elle seule, de savoir si la voiture est dangereuse, réparable ou déjà autorisée à reprendre la route.
Préparer votre assurance
Consulter notre assurance auto pour cette situation · Présenter votre demande de devis
Lire les conclusions de l’expert avant de demander un tarif
Après un accident, l’expertise peut traiter plusieurs questions différentes : le coût des travaux par rapport à la valeur du véhicule, sa réparabilité technique et son aptitude à circuler en sécurité. Ces conclusions ne sont pas interchangeables. Une voiture peut nécessiter une procédure de réparation suivie, même si son propriétaire envisage de financer les travaux lui-même.
Le classement VEI intervient lorsque le coût des réparations dépasse la valeur du véhicule avant le sinistre. Si vous conservez le véhicule, une opposition au transfert du certificat d’immatriculation peut être inscrite. Il faut distinguer cette restriction d’une interdiction de circuler liée à la dangerosité. Consultez les explications de France Assureurs sur l’expertise et les procédures de réparation et les conséquences administratives présentées par Service-Public.
Demandez à l’expert une réponse écrite sur trois points : la voiture peut-elle circuler actuellement, quelles réparations sont nécessaires et quels justificatifs permettront de faire lever les restrictions applicables ? Une facture de garage, un contrôle technique favorable et une levée administrative n’ont pas la même fonction. Ne remplacez pas l’un par l’autre dans votre dossier.
Présenter séparément la résiliation et le classement VEI
Votre demande doit expliquer pourquoi le précédent assureur a mis fin au contrat, à quelle date et après quels événements. Le classement de la voiture ne remplace pas ces informations. Inversement, un coefficient bonus-malus favorable ne dispense pas de déclarer l’accident qui a conduit à l’expertise.
- Joignez le relevé d’informations et le courrier de résiliation.
- Identifiez l’accident concerné par le rapport VEI : date, référence du dossier et responsabilité retenue ou encore discutée.
- Indiquez si vous avez accepté ou refusé la proposition de cession de l’ancien assureur.
- Décrivez l’état actuel : non réparé, travaux programmés, réparation en cours ou travaux terminés avec rapport final attendu.
Utilisez des formulations datées. « Réparations terminées le… ; rapport final non reçu » est plus précis que « véhicule réparé ». Si vous contestez la valeur retenue, expliquez que la contestation est en cours. N’annoncez pas une nouvelle valeur comme acquise tant qu’elle n’a pas été confirmée.
Préparer les pièces dans l’ordre des démarches
Avant les réparations
Réunissez le rapport initial, le chiffrage des travaux, la valeur avant accident, les courriers de l’assureur et les notifications administratives reçues. Indiquez où la voiture est gardée et comment elle sera transportée. Lorsqu’elle ne peut pas circuler, un trajet jusqu’au garage ne devient pas autorisé parce qu’une assurance a été demandée.
Faites préciser par le professionnel les conditions du suivi d’expertise nécessaire. Gardez une copie des échanges avant tout engagement. Le futur assureur pourra demander des pièces complémentaires ou refuser d’étudier le véhicule à ce stade ; aucune formule standard ne garantit son acceptation.
Après les travaux
Ajoutez les factures détaillées, les rapports de suivi et le rapport final demandé par la procédure. Transmettez les documents qui confirment la situation administrative actualisée. Des photographies datées peuvent compléter l’ensemble, mais elles ne prouvent pas à elles seules la conformité des réparations.
Préparez une courte liste des éléments encore en attente. Cela permet au courtier de demander une proposition correspondant à l’état réel du dossier, sans présenter une voiture définitivement régularisée alors qu’une étape reste à accomplir.
Examiner la proposition pour la voiture que vous conservez
Vérifiez l’immatriculation, l’usage, le lieu de garage et la description du véhicule dans la proposition. Demandez si l’antécédent VEI a bien été pris en compte. Les garanties dommages, les conditions d’expertise et la manière d’évaluer une future indemnité doivent être comprises avant la souscription.
Une assurance au tiers concerne principalement les dommages causés aux autres ; elle ne rembourse pas les anciennes réparations. Une formule plus étendue ne transforme pas non plus le nouveau contrat en couverture de l’accident déjà survenu. Faites identifier les dommages préexistants et les éventuelles restrictions écrites.
La date de début des garanties doit être confirmée, avec les conditions restant à remplir. Si l’ancien contrat est terminé et que le véhicule reste chez vous, exposez cette situation à l’assureur : ne déduisez pas de son immobilisation qu’aucune assurance n’est nécessaire. La question de l’assurance et celle du droit de circuler doivent être réglées séparément.
Un exemple de dossier compréhensible
Exemple fictif : après plusieurs accidents, un conducteur reçoit une résiliation. Le dernier rapport classe sa voiture VEI et prévoit une réparation suivie. Il conserve le véhicule, transmet les courriers et demande une étude pour l’après-réparation. Son dossier distingue le coût déjà engagé, les restrictions actuelles et la date de reprise souhaitée. Le courtier peut ainsi solliciter une réponse précise sans promettre une couverture immédiate.
Questions fréquentes
VEI signifie-t-il obligatoirement destruction ?
Pas dans toutes les situations. L’issue dépend notamment de la réparabilité technique et des procédures applicables. Faites expliquer les conclusions du rapport avant de décider de conserver ou de céder le véhicule.
Puis-je vendre la voiture à un particulier pendant l’opposition ?
Une opposition au transfert empêche la cession ordinaire à un particulier. Des possibilités spécifiques existent pour une cession à un professionnel ou à l’assureur ; vérifiez le cadre applicable avec les documents administratifs du véhicule.
Une nouvelle attestation suffit-elle pour reprendre la route ?
Non. Il faut également que le véhicule soit autorisé à circuler, que les restrictions concernées soient levées et que le conducteur dispose du permis valable requis.
Préparer votre demande avec Select Assurance
Select Assurance est un courtier en ligne qui accompagne les assurés partout en France. Retrouvez notre assurance auto et présentez votre situation pour une étude personnalisée. L’acceptation et les garanties dépendent de l’examen du dossier et des conditions proposées.
Pour compléter votre lecture : Assurance auto résiliée pour sinistres : comment se réassurer ?.
Sources et références
- France Assureurs : expertise et réparation d’un véhicule endommagé
- Service-Public : véhicule accidenté et carte grise
- Service-Public : véhicule gravement accidenté
- Service-Public : souscrire une assurance auto ou moto
Sources consultées le 4 novembre 2026. Illustration créée pour ce guide ; elle ne représente pas un client ni un sinistre réel. Les exemples présentés sont fictifs.
Besoin d'un devis assurance ?
Expliquez-nous votre parcours. Un conseiller étudie votre demande et vous accompagne dans la recherche d’une couverture adaptée.
Obtenir mon devis gratuit