Permis annulé pour alcool : faut-il garder une assurance ?
07.10.2026
Par L'équipe Select Assurance
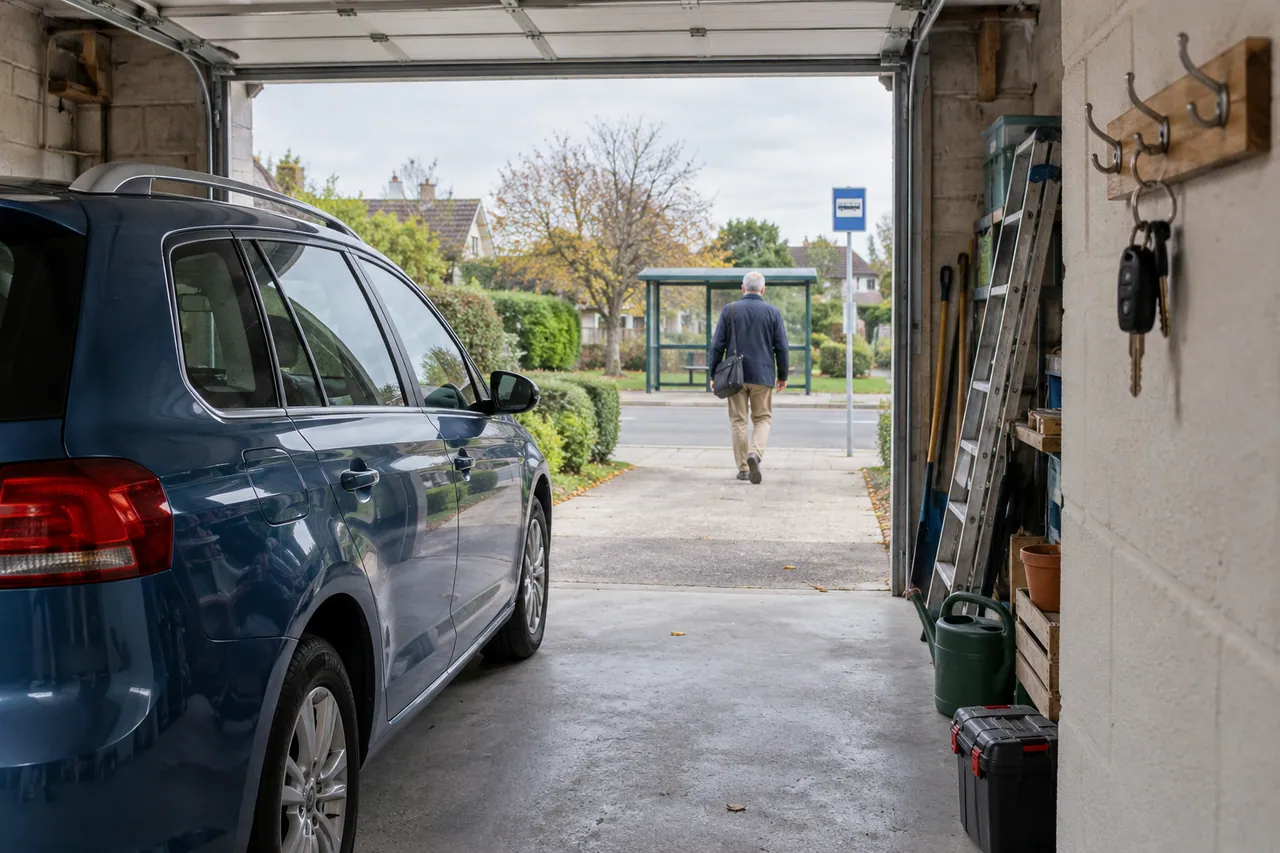
Permis annulé pour alcool : faut-il assurer la voiture au garage ? Distinguez immobilisation, retour au permis et future couverture.
L’annulation du permis interdit de conduire, mais ne supprime pas automatiquement le besoin d’assurer le véhicule. Il faut distinguer le temps nécessaire pour retrouver le permis, la situation du véhicule immobilisé et la recherche d’un futur contrat.
Il n’existe pas un délai unique sans assurance
La décision judiciaire fixe les conditions de l’interdiction et du retour au permis. Elle ne crée pas une période pendant laquelle tout véhicule peut rester sans assurance. Ne confondez pas l’absence de conduite personnelle avec l’absence de risque lié au véhicule, même stationné.
Que faire du contrat pendant l’immobilisation ?
Prévenez l’assureur et décrivez où le véhicule est conservé, son état et les conducteurs éventuellement autorisés. Une voiture simplement garée et en état de fonctionner reste concernée par l’obligation d’assurance. Demandez les adaptations possibles ; n’arrêtez pas les prélèvements en pensant que l’annulation met fin au contrat.
Préparer le retour au permis
Utilisez la notification pour identifier les démarches et les restrictions. Les examens à repasser dépendent de plusieurs conditions, pas seulement de la durée de la sanction. Les démarches médicales liées à l’alcool suivent un circuit spécifique auprès de la commission médicale. Vérifiez les instructions officielles correspondant à votre situation.
Anticiper la nouvelle assurance
Vous pouvez préparer les pièces avant la reprise : relevé d’informations, décisions et caractéristiques du véhicule. La date souhaitée doit rester compatible avec le droit de conduire et l’acceptation de l’assureur. Un devis seul ne suffit pas ; demandez une confirmation de la prise d’effet avant tout trajet.
Trois choix différents pour la voiture pendant l’arrêt
La voiture peut rester à votre disposition sans circuler, être utilisée par une autre personne ou être vendue. Chaque option appelle une description différente à l’assureur. Pour un véhicule conservé, précisez le stationnement et les garanties recherchées. Pour un proche qui le conduit, faites vérifier sa désignation au contrat. Pour une vente, suivez la procédure correspondante avec les justificatifs réels.
Il est préférable de décider de cet usage avant de demander une baisse de cotisation. Une formule moins étendue peut modifier la protection contre le vol ou les dommages ; elle doit donc être examinée en fonction de la valeur du véhicule et de votre capacité à supporter une perte.
Prévoir deux calendriers plutôt qu’une date unique
Le premier calendrier concerne votre permis : interdiction, démarches requises et retour effectif au droit de conduire. Le second concerne l’assurance : maintien, modification, résiliation éventuelle et prise d’effet d’un futur contrat. Ces dates peuvent ne pas coïncider. Une mesure arrivée à son terme ne dispense pas de vérifier les formalités restantes, et une cotisation payée ne vaut pas autorisation de conduire.
Si la voiture est déjà restée plusieurs mois sans contrat
Indiquez depuis quand elle n’est plus assurée, où elle se trouve et si elle a été utilisée. Ne présentez pas cette période comme un simple changement d’assureur sans interruption. Préparez les anciens documents même s’ils sont datés : ils servent à reconstituer l’historique. Une nouvelle couverture ne peut pas être supposée rétroactive. Le conseiller doit étudier la situation actuelle et la date possible de début des garanties avant tout déplacement.
Questions fréquentes
La voiture au garage peut-elle rester sans contrat ?
Pas simplement parce qu’elle ne roule pas. Son état et les règles d’assurance obligatoire doivent être examinés.
Attendre plusieurs années efface-t-il l’annulation ?
Non. Répondez aux questions sur les périodes et antécédents demandés par le nouvel assureur.
Puis-je déclarer un proche conducteur principal ?
Uniquement si cela correspond réellement à l’usage et si l’assureur l’accepte. Ne prêtez pas un nom pour contourner votre situation.
La fin de l’interdiction suffit-elle pour conduire ?
Pas nécessairement. Les démarches et la validité du titre doivent également être vérifiées.
Pour aller plus loin
- Assurance après une annulation pour alcool : les démarches
- Éthylotest antidémarrage : fonctionnement, installation et coût
- Relevé d’informations auto : comment l’obtenir ?
Sources et repères
- Annulation judiciaire du permis — Service Public
- Assurer un véhicule non utilisé — Service Public
- Informer l’assureur après un retrait de permis — Service Public
Sources consultées lors de la préparation de ce guide, le 1er octobre 2026.
Besoin d'un devis assurance ?
Expliquez-nous votre parcours. Un conseiller étudie votre demande et vous accompagne dans la recherche d’une couverture adaptée.
Obtenir mon devis gratuit