Malus moto : comparer les franchises après un accident responsable
03.11.2026
Par L'équipe Select Assurance
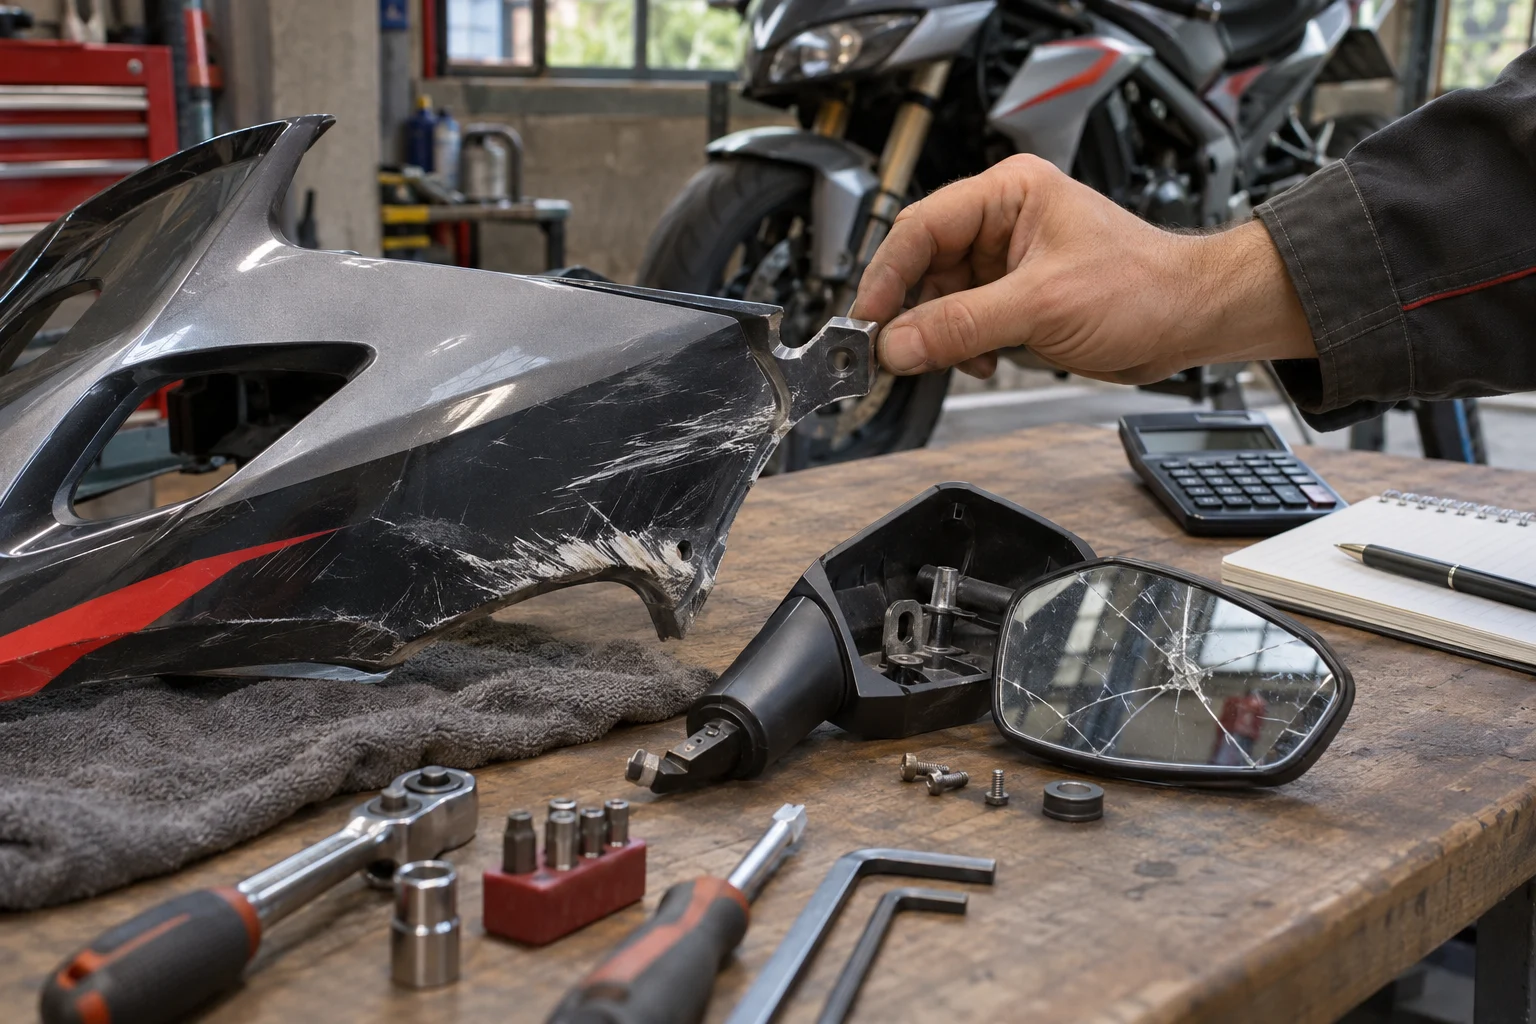
Après un accident responsable avec malus moto, comparez franchises, garanties et reste à charge pour le véhicule, les équipements et le conducteur.
Après un accident responsable et un malus moto, une cotisation plus basse peut sembler prioritaire. Avant de choisir une nouvelle offre, regardez aussi les franchises : une économie sur l’année peut s’accompagner d’une somme difficile à financer après une chute, un vol ou un dommage aux équipements.
Le coefficient de bonus-malus et la franchise répondent à des questions différentes. Le premier intervient dans le calcul de la prime lorsque le mécanisme s’applique ; la seconde détermine une part pouvant rester à votre charge lors d’un sinistre garanti. L’un ne permet pas de deviner l’autre.
Votre assurance, en pratique
Découvrir notre assurance moto et scooter · Préparer une demande adaptée à votre situation
Présenter le même historique à chaque assureur
Rassemblez votre relevé d’information, la décision concernant la responsabilité de l’accident et, s’il y a lieu, la lettre de résiliation. Utilisez les mêmes dates, circonstances et conducteurs pour chaque demande. Si une responsabilité est encore discutée, signalez cette incertitude au lieu de choisir une version différente selon le prix obtenu. Service-Public : fonctionnement des franchises.
Précisez la moto, l’usage, le stationnement et les équipements. Deux propositions ne sont pas comparables si l’une correspond à un stationnement fermé et l’autre à la voie publique, ou si elles n’assurent pas les mêmes accessoires.
Demandez le coefficient retenu et vérifiez la catégorie du véhicule. Pour certains deux-roues légers, les dispositions contractuelles doivent être examinées avant d’appliquer les règles habituelles du bonus-malus. Aucun montant de cotisation ne peut être déduit du seul mot « malussé ».
Repérer le type de franchise, pas seulement son montant
La franchise absolue reste déduite de l’indemnisation selon les conditions du contrat. Une franchise relative fonctionne comme un seuil : le résultat dépend de la comparaison entre les dommages retenus et ce seuil. Il existe également des calculs en pourcentage, parfois encadrés par un minimum et un maximum.
Demandez une explication chiffrée appliquée à la garantie étudiée. Ne supposez pas qu’un pourcentage concerne toujours la facture du réparateur : faites préciser son assiette et les limites. Une franchise spéciale peut aussi dépendre des circonstances ou du conducteur.
Exemple entièrement fictif, sans correspondance avec une offre Select Assurance : pour un dommage garanti évalué à 1 200 € et une franchise absolue de 400 €, le calcul simplifié laisserait 800 € d’indemnité avant les autres dispositions éventuelles. Cet exemple sert uniquement à comprendre la soustraction ; il ne préjuge ni d’une prise en charge ni d’un tarif.
Tester la proposition sur les dommages propres à une moto
Une chute avec carénage et rétroviseur endommagés
Vérifiez d’abord qu’une garantie couvre l’événement envisagé. Une responsabilité civile seule ne rembourse pas automatiquement votre propre moto après une chute dont vous êtes responsable. Ensuite seulement, examinez franchise, plafond, vétusté éventuelle et conditions d’expertise.
Demandez si les pièces ajoutées au véhicule sont incluses ou relèvent d’une déclaration distincte. Un accessoire acheté après la souscription peut nécessiter une actualisation. Une franchise faible ne compense pas une absence de garantie sur l’objet endommagé.
Le casque, les gants et le blouson
Listez les équipements que vous souhaitez protéger, leur valeur justifiable et leur usage. Vérifiez les événements couverts, les plafonds, les justificatifs et la façon dont l’ancienneté est prise en compte. La présence d’une ligne « équipements » ne prouve pas que tous les biens sont couverts au prix neuf.
Demandez aussi si une franchise distincte s’applique et comment plusieurs garanties se combinent pour un seul événement. N’additionnez pas ou ne fusionnez pas vous-même les franchises : faites confirmer la lecture du contrat.
Vos blessures
La protection corporelle du conducteur mérite une lecture séparée. Vérifiez les préjudices concernés, les plafonds, les exclusions et les éventuels seuils d’intervention. Ces conditions ne se résument pas à la franchise matérielle de la moto.
Comparer le coût annuel avec un scénario réaliste
Notez pour chaque offre le montant annuel, les frais explicitement annoncés, les conditions de paiement et les garanties effectivement incluses. Ajoutez un scénario de dommage identique, puis demandez quel reste à charge résulterait des clauses proposées.
Choisissez un scénario utile à votre véhicule : remplacement d’un ensemble de carénage, vol avec accessoires ou équipement endommagé. Utilisez une estimation documentée, sans la présenter comme une future indemnité certaine. L’expertise et les conditions du sinistre peuvent modifier le résultat réel.
Cette comparaison permet de mesurer ce que vous pourriez financer vous-même. Elle ne suppose pas qu’un accident se produira chaque année et ne remplace pas l’analyse des exclusions. Une offre moins chère peut convenir, à condition que le niveau de protection et le reste à charge soient compris.
Les quatre confirmations à obtenir avant l’accord
- Le dossier est étudié avec le bon malus et tous les antécédents demandés.
- Les garanties choisies figurent bien dans la proposition nominative.
- Les franchises et leurs éventuelles conditions particulières sont identifiées.
- La prise d’effet, le paiement initial et les pièces nécessaires sont précisés.
Conservez les réponses avec le devis. Si une explication donnée oralement contredit un document, demandez sa clarification avant de signer. Le prix affiché ne doit pas conduire à laisser une ambiguïté sur une protection importante pour votre reprise.
Questions fréquentes
Le malus impose-t-il toujours une franchise plus forte ?
Il n’existe pas de montant universel applicable à tous les motards malussés. Examinez les conditions de chaque proposition et les garanties concernées.
Une formule tous risques signifie-t-elle zéro reste à charge ?
Non. Des franchises, plafonds, exclusions et modalités d’indemnisation peuvent subsister. L’appellation ne suffit pas.
Puis-je augmenter la franchise pour réduire le prix ?
Demandez les options réellement proposées. Avant de choisir, vérifiez que vous pourriez payer la somme laissée à votre charge et que les autres garanties restent adaptées.
Préparer votre demande avec Select Assurance
Select Assurance, courtier en ligne, vous accompagne partout en France. Consultez notre assurance moto et scooter et présentez votre situation pour une étude personnalisée. Les garanties et l’acceptation dépendent de l’examen du dossier et des conditions proposées.
Pour compléter votre lecture : Après une résiliation : assurance au tiers ou tous risques ?.
Sources et références
Sources consultées le 3 novembre 2026. Illustration créée pour ce guide ; elle ne représente pas un client ni un sinistre réel. Les exemples présentés sont fictifs.
Besoin d'un devis assurance ?
Expliquez-nous votre parcours. Un conseiller étudie votre demande et vous accompagne dans la recherche d’une couverture adaptée.
Obtenir mon devis gratuit