Permis annulé pour stupéfiants : assurance pendant l’arrêt
07.10.2026
Par L'équipe Select Assurance
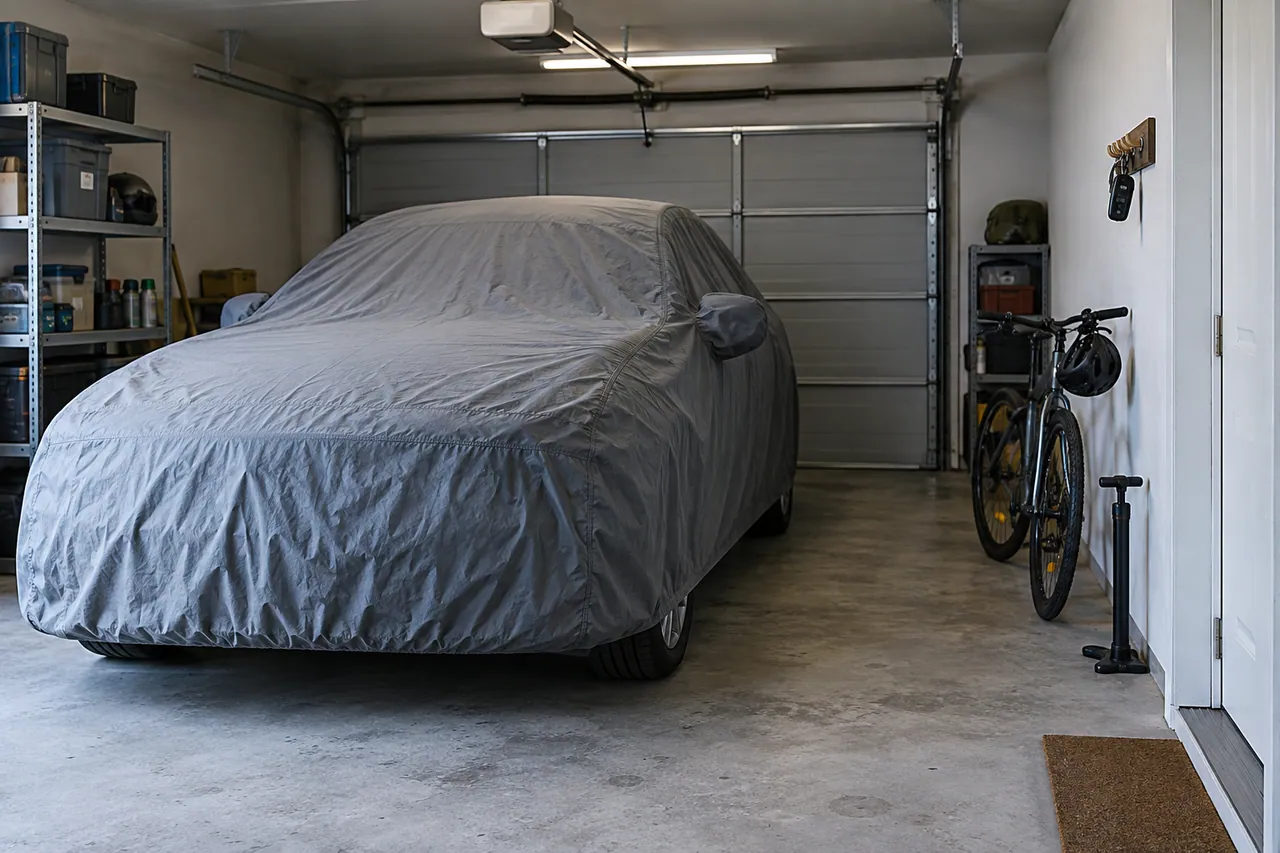
Permis annulé pour stupéfiants : que faire de l’assurance pendant l’arrêt ? Obligations du véhicule et préparation de la reprise.
Il n’existe pas de durée générale pendant laquelle une voiture peut rester sans assurance parce que son propriétaire a perdu le permis. Le droit de conduire, l’état du véhicule et la couverture sont trois questions à traiter séparément.
La sanction ne suspend pas toutes les obligations
L’annulation concerne votre droit de conduire. Un véhicule simplement immobilisé, mais en état de fonctionner, reste concerné par l’obligation d’assurance. Le stationnement au garage n’est pas à lui seul une dispense. Décrivez la situation à l’assureur avant de modifier ou d’arrêter le contrat.
Adapter la couverture au besoin réel
Précisez si la voiture reste stationnée ou si une autre personne l’utilise. Les conducteurs doivent être déclarés conformément au contrat. Demandez quelles garanties et modalités sont possibles pendant l’arrêt. Un simple blocage du prélèvement ne constitue ni une modification acceptée ni une résiliation correctement organisée.
Préparer la fin de l’immobilisation
Le retour au permis dépend de la décision et des démarches nécessaires. Vérifiez le titre et les restrictions avant de fixer une date de reprise. Si un nouveau contrat est recherché, expliquez aussi la période d’interruption d’assurance et l’usage réel pendant celle-ci.
Que faire après un refus ?
Demandez les motifs et les pièces manquantes afin de présenter un dossier exact. Ne considérez pas qu’attendre sans contrat efface l’historique. Pour la responsabilité civile obligatoire, consultez la procédure officielle du BCT si la recherche n’aboutit pas ; elle requiert des étapes précises.
Combien de temps le véhicule restera-t-il immobilisé ?
Vous pouvez ne pas connaître encore la date exacte de reprise. Dites-le et distinguez la durée de la décision des démarches restant à effectuer. Pour l’étude d’assurance, décrivez surtout la situation actuelle : véhicule conservé, lieu de stationnement, autre conducteur éventuel et protections souhaitées. Une date incertaine ne justifie pas de présenter l’immobilisation comme une disparition du véhicule.
Faire le point si le contrat a déjà pris fin
Retrouvez la dernière période assurée et le motif de fin. S’il manque un courrier ou un relevé, demandez-le à l’ancien assureur. Notez les dates d’interruption exactes plutôt que de dire seulement « depuis longtemps ». Le conseiller pourra ainsi distinguer une résiliation récente d’une absence de couverture prolongée et identifier les documents nécessaires à l’étude.
Si la voiture doit être transportée, organisez ce déplacement sans présumer qu’un court trajet est autorisé. Une demande en cours ne vaut pas contrat et l’assurance future ne doit pas être considérée comme rétroactive.
Prévoir une couverture qui évolue avec l’usage
Les besoins d’une voiture stationnée et ceux d’une voiture utilisée quotidiennement peuvent différer. Avant toute reprise, faites vérifier que les garanties et l’usage déclaré correspondent au nouveau besoin. Si un proche l’a conduite pendant votre arrêt, signalez également le changement de conducteur habituel. Conservez l’avenant ou le nouveau contrat et vérifiez sa prise d’effet. Vous éviterez de reprendre le volant avec une couverture étudiée uniquement pour la période d’attente, même si le droit de conduire a été rétabli entre-temps.
Questions fréquentes
La voiture qui ne roule plus peut-elle être désassurée automatiquement ?
Non. Le simple arrêt d’usage ne suffit pas à supprimer l’obligation.
Attendre deux ans remet-il tout à zéro ?
Non. Une interruption ne remplace pas une période assurée sans sinistre et n’efface pas les questions sur les antécédents.
Puis-je commencer les demandes avant de récupérer le permis ?
Oui, avec des informations exactes sur la situation et les pièces encore attendues.
Une autre personne peut-elle utiliser la voiture ?
Uniquement si son droit de conduire et les conditions du contrat le permettent.
Pour aller plus loin
- Permis annulé pour stupéfiants : comment se réassurer ?
- Repasser le permis après une annulation pour stupéfiants
- Combien de temps dure un malus auto ?
Sources et repères
- Assurer un véhicule non utilisé — Service Public
- Annulation judiciaire du permis — Service Public
- Procédure automobile — Bureau central de tarification
Sources consultées lors de la préparation de ce guide, le 1er octobre 2026.
Besoin d'un devis assurance ?
Expliquez-nous votre parcours. Un conseiller étudie votre demande et vous accompagne dans la recherche d’une couverture adaptée.
Obtenir mon devis gratuit