Moto sans assurance après résiliation : pourquoi ne pas rouler
07.10.2026
Par L'équipe Select Assurance
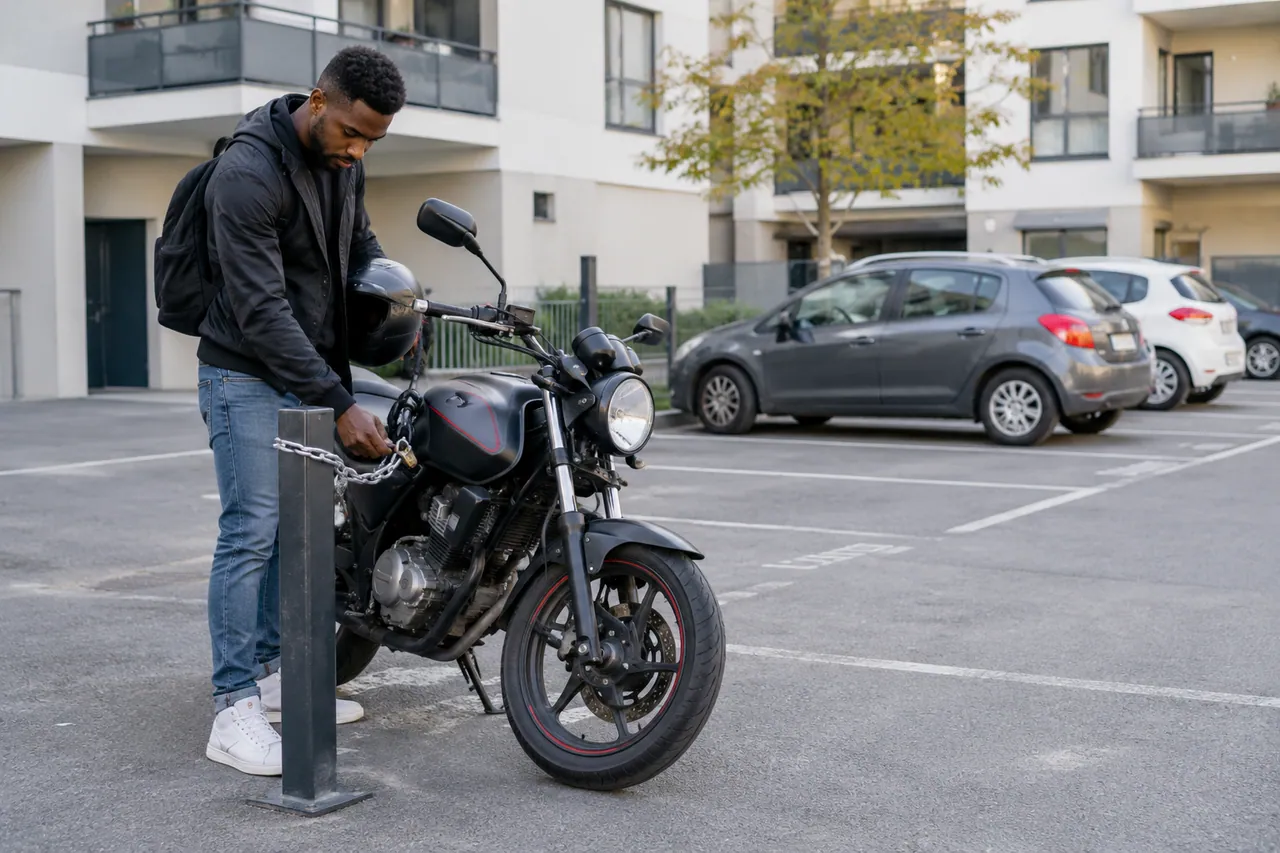
Moto sans assurance après résiliation : risques, dommages aux tiers et démarches pour retrouver une couverture avant de rouler.
Une moto résiliée ne peut pas circuler sans couverture obligatoire, même pour revenir du garage ou faire un essai. Avant le prochain trajet, vérifiez qu’un contrat est accepté et effectivement en vigueur.
Un court déplacement reste un déplacement
La distance et la prudence annoncée ne dispensent pas d’assurance. La responsabilité civile vise les dommages aux tiers. Le défaut d’assurance expose à des sanctions et peut avoir des conséquences financières importantes après un accident.
Le garage ne règle pas tout
Le simple remisage d’une moto en état de fonctionner ne supprime pas l’obligation d’assurance. Ne confondez pas une option d’hivernage contractuelle avec une absence totale de contrat. Faites vérifier la couverture nécessaire pour son état et son usage.
Ne pas confondre devis et assurance
Une simulation de prix, un courriel envoyé ou un dossier en attente ne constituent pas une confirmation de couverture. Vérifiez les documents contractuels, la moto identifiée et la date d’effet. Si un point est incertain, obtenez une réponse avant de partir.
Rechercher une solution après résiliation
Préparez le motif de résiliation, le permis, la carte grise et l’historique. Comparez les garanties du conducteur et les franchises. En cas de refus de la responsabilité civile obligatoire, renseignez-vous sur la procédure automobile du BCT.
Le trajet « juste pour rentrer » ne résout pas l’absence de couverture
Une distance courte ou un trajet connu ne change pas le besoin de vérifier l’assurance. Si la résiliation est effective, ne partez pas en pensant que le risque est négligeable. Organisez un autre déplacement ou un transport du deux-roues adapté à la situation. La même prudence concerne un essai avant une vente ou un trajet vers l’atelier.
Pourquoi l’ancien justificatif peut induire en erreur
Un document conservé dans la moto peut correspondre à une période où le contrat était encore actif. Il ne permet pas d’ignorer une résiliation reçue depuis. Retrouvez la notification et faites confirmer le statut actuel. Une proposition d’un nouvel assureur ne remplace pas non plus la confirmation de prise d’effet.
Une reprise en trois vérifications
Vérifiez d’abord le conducteur : droit de conduire et identité correctement déclarée. Contrôlez ensuite le véhicule : immatriculation, caractéristiques et usage. Enfin, vérifiez le contrat : garanties acceptées, conditions remplies et début effectif de couverture. Si l’un de ces points reste incertain, demandez une réponse avant la sortie.
Cette démarche est particulièrement utile après une période d’immobilisation. Le véhicule a pu changer de conducteur habituel, d’usage ou de stationnement. Faites actualiser les données plutôt que de reprendre les réponses d’un ancien devis. Conservez les documents définitifs et les coordonnées d’assistance. Ils servent à comprendre la couverture réellement souscrite, et non seulement à montrer qu’une démarche a été commencée.
Questions fréquentes
Puis-je l’essayer dans la rue ?
Il faut une couverture adaptée pour circuler, même lors d’un essai.
Vol et incendie suffisent-ils ?
Ces garanties ne remplacent pas la responsabilité civile obligatoire.
Un paiement active-t-il toujours le contrat ?
Faites confirmer l’acceptation et la prise d’effet par l’assureur.
Une nouvelle assurance couvre-t-elle un accident de la veille ?
Ne supposez jamais une couverture rétroactive d’un événement déjà survenu.
Pour aller plus loin
- Se réassurer en deux-roues : préparer un dossier sans retard
- Moto en hivernage : assurance et paiements à conserver
- Assurance moto résiliée pour impayé : comment se réassurer ?
Sources et repères
- Conduire sans assurance — Service Public
- Assurer un véhicule non utilisé — Service Public
- Procédure automobile — Bureau central de tarification
Sources consultées lors de la préparation de ce guide, le 1er octobre 2026.
Besoin d'un devis assurance ?
Expliquez-nous votre parcours. Un conseiller étudie votre demande et vous accompagne dans la recherche d’une couverture adaptée.
Obtenir mon devis gratuit