Résilié pour sinistres après un carambolage, combien d’accidents déclarer ?
05.11.2026
Par L'équipe Select Assurance
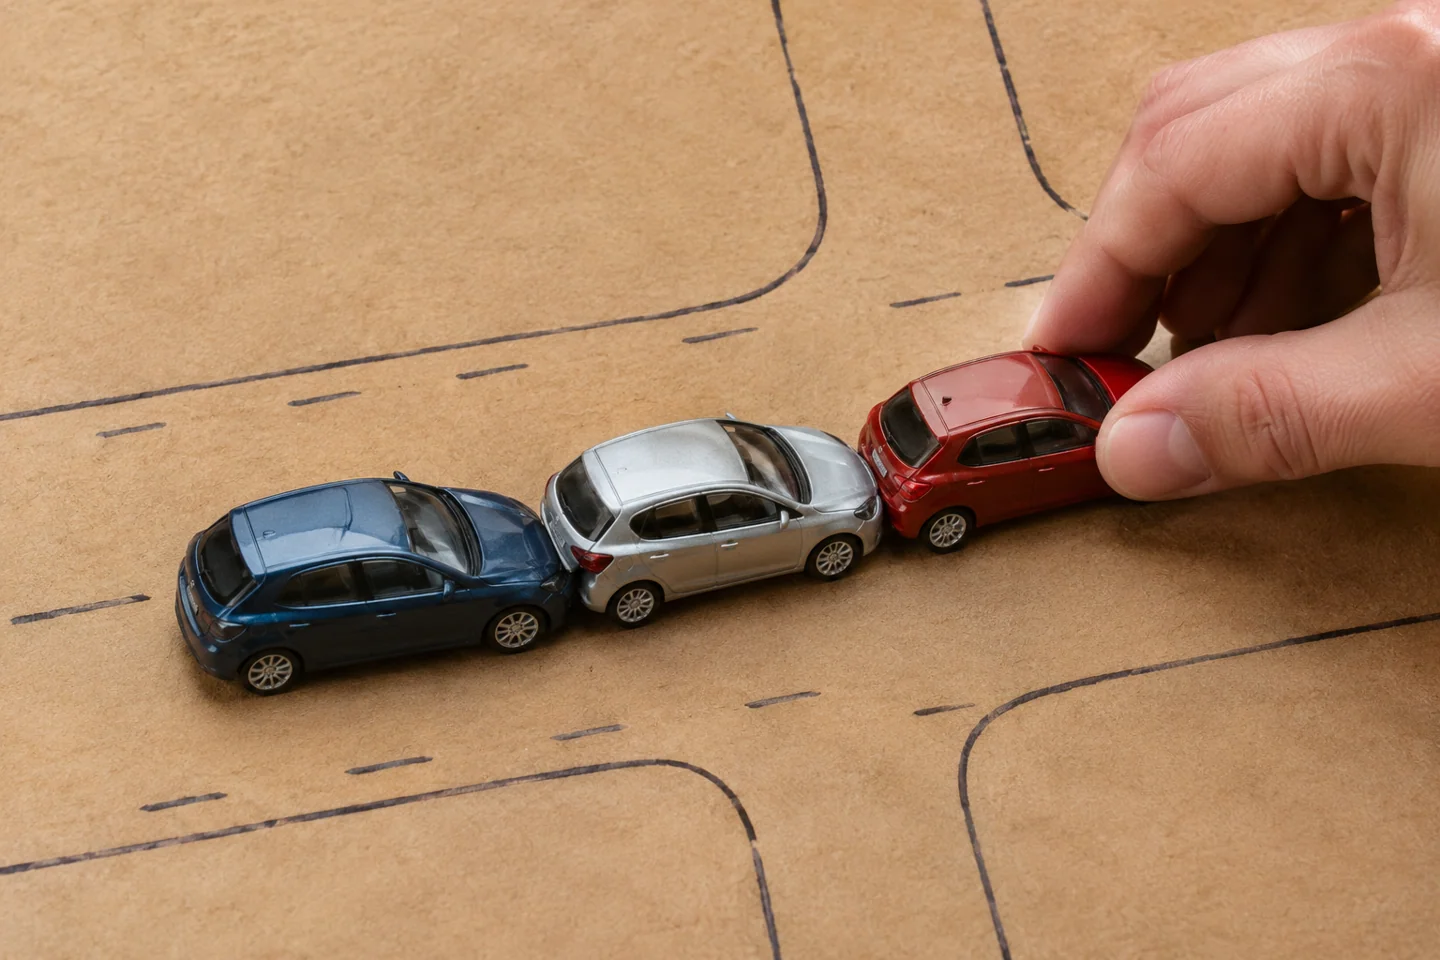
Plusieurs constats pour un même carambolage ? Après une résiliation auto, rapprochez les chocs, les références et le relevé avant de déclarer votre historique.
Après un carambolage, deux constats et trois courriers d’indemnisation peuvent correspondre à la même collision en chaîne. Ils peuvent aussi décrire des chocs que l’assureur a traités séparément. Si votre contrat auto a été résilié pour sinistres, demandez le relevé d’informations et le détail de chaque référence avant de remplir une nouvelle demande. Le nombre de feuilles dans la pochette ne donne pas le nombre de sinistres à déclarer.
Le nouvel assureur peut demander deux informations différentes, le nombre d’accidents sur une période et le nombre de sinistres responsables. Une résiliation pour fréquence n’indique pas, à elle seule, la part de responsabilité dans chaque accident. Gardez la lettre de résiliation et le relevé sous les yeux quand vous répondez.
Préparer votre assurance
Consulter notre assurance auto pour cette situation · Présenter votre demande de devis
Refaire le trajet des véhicules dans le bon ordre
Commencez par un document pour vous-même. Inscrivez l’heure approximative du premier choc, votre position dans la file, les véhicules directement en contact avec le vôtre et ce que vous avez constaté entre deux impacts. Étiez-vous déjà arrêté ? Votre véhicule a-t-il été projeté vers celui qui le précédait ? Si vous ignorez un élément, laissez-le ouvert. Une supposition écrite au propre reste une supposition.
Service Public détaille l’établissement des constats lorsqu’il y a plusieurs véhicules. Dans une collision en chaîne, un conducteur peut avoir à remplir un constat avec le véhicule de devant et un autre avec celui de derrière. Les deux documents permettent d’expliquer les relations entre conducteurs. Faites une copie des croquis et observations, y compris si le document a été établi sur papier puis transmis en photo. Conservez les originaux tels qu’ils ont été signés.
Relier les références sans fusionner des accidents distincts
Pour chaque courrier, relevez la date du fait, l’immatriculation de votre voiture, le nom de l’assureur et la référence interne. Ajoutez enfin l’objet du courrier, par exemple l’expertise de votre capot, la réclamation d’un conducteur ou le suivi d’un dommage corporel. Un seul gestionnaire peut utiliser plusieurs références. Deux assureurs peuvent aussi numéroter le même fait différemment.
Posez ensuite une question précise à l’ancien assureur. « Ces références correspondent-elles à une ou plusieurs lignes de mon relevé ? Quelle date et quelle part de responsabilité avez-vous retenues sur chacune ? » Si la procédure est en cours, demandez quels éléments sont établis et lesquels restent provisoires. Évitez d’envoyer aux nouveaux interlocuteurs les certificats médicaux ou coordonnées privées des autres personnes impliquées.
En cas d’écart, demandez une explication écrite ou, si une erreur est reconnue, un relevé rectifié. Conservez les deux versions avec leurs dates. Ne modifiez pas le PDF d’origine pour faire disparaître une ligne. Le courtier doit pouvoir comprendre pourquoi votre description et la première pièce transmise diffèrent.
Exemple fictif d’une chaîne de trois voitures
La voiture B s’arrête derrière A. C entre en collision avec B, qui touche A. La conductrice de B possède deux constats, un rendez-vous d’expertise portant sur l’avant et l’arrière, et trois numéros de dossier. Le relevé transmis par son assureur mentionne une ligne. Dans la demande, elle communique cette ligne, précise les deux contacts et indique que l’assureur a regroupé les références. Elle reprend la responsabilité figurant au relevé.
Si la même conductrice a, plus tard, un second accident autonome en quittant le lieu, il faut aussi décrire ce second événement. La proximité de lieu ou de date ne suffit pas pour l’englober dans le premier. Et si les pièces sont contradictoires, faites inscrire l’incertitude dans la demande au lieu de deviner le chiffre qui donnera la meilleure cotisation.
Examiner ce que la nouvelle proposition prend en charge
Vérifiez d’abord que le motif de résiliation, l’historique déclaré et le coefficient sont repris correctement. Puis examinez les garanties pour le prochain trajet. La responsabilité civile concerne les dommages causés aux tiers. Pour les réparations de votre véhicule, le niveau de couverture dépend des garanties choisies, des circonstances et des recours possibles. Demandez comment s’applique la franchise à un événement comportant plusieurs impacts et conservez la réponse.
L’accident antérieur continue d’être instruit au titre du contrat et des garanties applicables lors des faits. La nouvelle police ne reprend pas le coût d’une aile déjà enfoncée. Si le véhicule circule encore après réparation, conservez les factures et, le cas échéant, le rapport d’expertise pour distinguer son état actuel des anciens dommages.
Questions fréquentes
Le constat portant deux signatures tranche-t-il la responsabilité ?
Il décrit les faits que les personnes ont consignés. Pour répondre sur votre historique, vérifiez la position de l’assureur et le relevé transmis. En cas de procédure en cours, dites-le.
Le formulaire impose un nombre mais mon relevé est en correction. Que faire ?
Demandez une instruction écrite au courtier avant validation. Communiquez la version actuelle avec une explication de l’écart, puis transmettez la nouvelle version quand vous la recevez.
Une victime blessée constitue-t-elle automatiquement un sinistre supplémentaire ?
Le suivi d’un dommage corporel peut avoir sa propre référence. Pour compter les sinistres, faites confirmer le rattachement au fait générateur et le traitement sur le relevé.
Préparer votre demande avec Select Assurance
Select Assurance est un courtier en ligne qui accompagne les assurés partout en France. Retrouvez notre assurance auto et présentez votre situation pour une étude personnalisée. L’acceptation et les garanties dépendent de l’examen du dossier et des conditions proposées.
Pour compléter votre lecture : Résilié pour sinistres : souscrire alors qu’un accident reste en cours de traitement.
Sources et références
- Service Public · établir le constat après un accident
- Légifrance : clause de réduction-majoration
- Service-Public : résiliation auto par l’assureur
Sources consultées le 5 novembre 2026. Illustration créée pour ce guide ; elle ne représente pas un client ni un sinistre réel. Les exemples présentés sont fictifs.
Besoin d'un devis assurance ?
Expliquez-nous votre parcours. Un conseiller étudie votre demande et vous accompagne dans la recherche d’une couverture adaptée.
Obtenir mon devis gratuit