Résilié après plusieurs dégâts de grêle : présenter son historique auto
04.11.2026
Par L'équipe Select Assurance
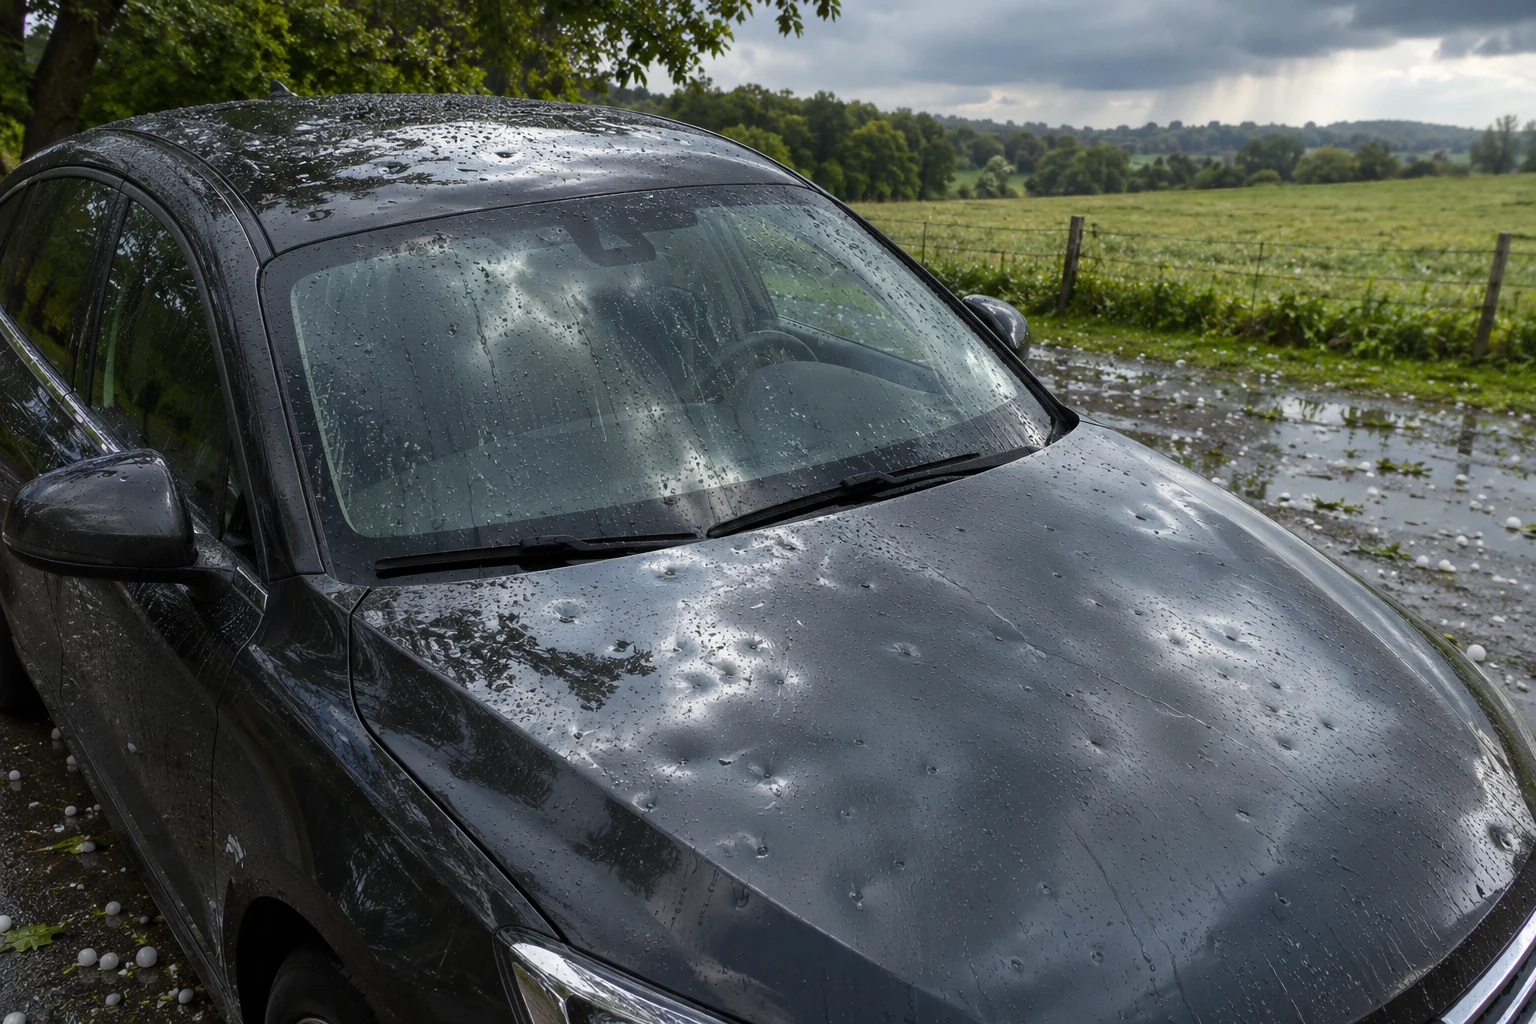
Résilié après plusieurs dégâts de grêle : classez vos sinistres, expliquez leur nature et comparez les garanties de votre prochaine assurance auto.
Votre assureur a résilié le contrat auto après plusieurs déclarations de dégâts de grêle ? Pour une nouvelle demande, ne présentez pas ces événements comme une série d’accidents responsables. Décrivez les épisodes, les garanties mobilisées, les réparations et le stationnement réel du véhicule. Le nombre de sinistres et le coefficient de bonus-malus apportent des informations différentes.
Une histoire climatique répétée peut susciter des questions lors de l’étude, même si votre relevé ne montre pas de malus. Le dossier doit rendre ces faits lisibles sans promettre qu’ils seront ignorés par le prochain assureur.
Préparer votre assurance
Consulter notre assurance auto pour cette situation · Présenter votre demande de devis
Lire le motif exact de la résiliation
Retrouvez la notification, sa date d’envoi et sa date d’effet. Un non-renouvellement à l’échéance et une résiliation après sinistre ne reposent pas nécessairement sur les mêmes conditions. Évitez de transformer une explication commerciale en qualification juridique certaine. En cas de doute ou de contestation, demandez le fondement et les démarches possibles. Service-Public : résiliation auto par l’assureur.
Dans la nouvelle demande, reprenez le motif réellement indiqué et ajoutez que les événements concernés sont des épisodes de grêle. Si d’autres sinistres figurent dans la période interrogée, indiquez-les également. Une présentation centrée sur la météo ne doit pas faire disparaître un accident responsable sans rapport avec elle.
Gardez le courrier original avec le relevé d’information. Si leurs dates ou leurs mentions paraissent incohérentes, demandez une correction à l’émetteur et signalez la vérification en cours au professionnel chargé du devis.
Faire une chronologie des épisodes, pas une liste de factures
Pour chaque événement, notez la date, le lieu de stationnement, la nature des dommages, la référence du dossier et son état. Distinguez une vitre brisée, des impacts sur la carrosserie et les éventuels accessoires. Plusieurs factures peuvent concerner le même épisode ; inversement, deux orages éloignés ne deviennent pas un seul sinistre parce que la réparation a été faite ensemble.
Joignez les photographies disponibles, le rapport d’expertise et les factures pertinentes. S’il reste des bosses non réparées, indiquez-le. Demandez à l’ancien assureur comment les événements ont été enregistrés plutôt que de déduire leur nombre d’un total d’indemnités.
Cette chronologie aide à comprendre la répétition. Elle évite les formulations vagues comme « plusieurs petits sinistres » ou « voiture jamais accidentée », qui peuvent masquer les informations demandées sur les dommages même en l’absence de collision.
Comprendre pourquoi le bonus ne suffit pas à résumer le dossier
Le mécanisme de réduction-majoration obéit à sa clause réglementaire. Il ne transforme pas automatiquement un dommage climatique en accident responsable. Pour votre coefficient, appuyez-vous sur le relevé et les circonstances retenues ; demandez une explication si une majoration semble liée à un événement que vous estimez sans responsabilité. Légifrance : clause de réduction-majoration.
La décision commerciale de proposer un contrat ne se résume cependant pas à ce coefficient. L’assureur examine aussi les antécédents demandés, le véhicule et son exposition. Il serait donc trompeur d’affirmer qu’un bonus favorable garantit l’acceptation après plusieurs déclarations de grêle.
Pour comparer les offres, vérifiez que la même chronologie a été transmise à chaque interlocuteur. Un prix établi avec un seul événement déclaré ne se compare pas correctement à une proposition instruite avec trois épisodes documentés.
Expliquer le stationnement actuel sans inventer une amélioration
Précisez où la voiture reste la nuit et durant les principales périodes de la journée. Un garage disponible au domicile ne décrit pas le stationnement sur un parking ouvert au travail. Si une solution abritée a été mise en place depuis les sinistres, décrivez sa réalité et sa fréquence d’utilisation.
Un changement de stationnement peut être utile à l’étude, sans garantie de réduction de prix. Ne déclarez pas un box fermé si vous ne l’utilisez que rarement. Si le questionnaire ne permet pas de décrire une situation partagée, ajoutez une précision et faites confirmer la réponse retenue.
Dans un exemple fictif, une conductrice possède désormais une place couverte chez elle mais stationne toujours dehors pendant son travail. Elle présente les deux situations. Ce dossier est plus exact qu’une simple mention « véhicule toujours au garage » choisie pour rassurer le nouvel assureur.
Lire la future protection contre la grêle
La responsabilité civile seule ne rembourse pas automatiquement la carrosserie de votre propre voiture. Examinez les garanties de dommages proposées et le traitement des éléments vitrés. France Assureurs distingue notamment la couverture de la carrosserie et celle des parties vitrées ; la grêle ne doit pas être confondue avec une indemnisation qui dépendrait systématiquement d’un arrêté de catastrophe naturelle. France Assureurs : dommages causés par la grêle.
Faites préciser la franchise, le mode d’évaluation, les dommages antérieurs exclus et les conditions d’assistance si la voiture est immobilisée. Un intitulé « événements climatiques » ne permet pas, à lui seul, de connaître tous les événements et biens couverts. Consultez les conditions attachées à votre proposition.
Vérifiez aussi la valeur du véhicule et les équipements ajoutés. Une protection acceptable pour une ancienne voiture sans accessoires ne répond pas nécessairement au besoin d’un modèle récent financé. Si un organisme de financement impose des garanties, transmettez ses exigences au professionnel sans supposer qu’elles sont automatiquement remplies.
Les confirmations à obtenir avant la fin du contrat
- Historique de grêle et autres sinistres correctement repris.
- État actuel du véhicule déclaré, y compris les dommages non réparés.
- Stationnement et usages exacts dans la proposition.
- Garanties, franchises et prise d’effet confirmées.
Préparez la relève de l’assurance avant la date de fin annoncée, sans considérer un devis en cours d’étude comme une couverture acquise. Continuez à suivre les anciens dossiers avec leur gestionnaire : la souscription future ne reprend pas leur indemnisation.
Questions fréquentes
Trois réparations signifient-elles trois sinistres ?
Pas nécessairement. Reprenez les événements et références de dossier. Plusieurs interventions peuvent relever du même épisode.
Un bonus de 0,50 suffit-il à neutraliser une résiliation ?
Non. Le coefficient et l’historique de résiliation sont des éléments distincts de l’étude.
Les anciennes bosses seront-elles réparées par le nouveau contrat ?
Ne le supposez pas. Déclarez l’état existant ; la nouvelle couverture porte sur les événements garantis pendant sa période, selon ses conditions.
Préparer votre demande avec Select Assurance
Select Assurance est un courtier en ligne qui accompagne les assurés partout en France. Retrouvez notre assurance auto et présentez votre situation pour une étude personnalisée. L’acceptation et les garanties dépendent de l’examen du dossier et des conditions proposées.
Pour compléter votre lecture : Résilié pour sinistres avec un bonus de 0,50 : préparer sa nouvelle assurance.
Sources et références
- France Assureurs : dommages causés par la grêle
- Légifrance : clause de réduction-majoration
- Service-Public : résiliation auto par l’assureur
Sources consultées le 4 novembre 2026. Illustration créée pour ce guide ; elle ne représente pas un client ni un sinistre réel. Les exemples présentés sont fictifs.
Besoin d'un devis assurance ?
Expliquez-nous votre parcours. Un conseiller étudie votre demande et vous accompagne dans la recherche d’une couverture adaptée.
Obtenir mon devis gratuit