Recherche de fuite : distinguer la canalisation, la recherche et les dégâts
04.11.2026
Par L'équipe Select Assurance
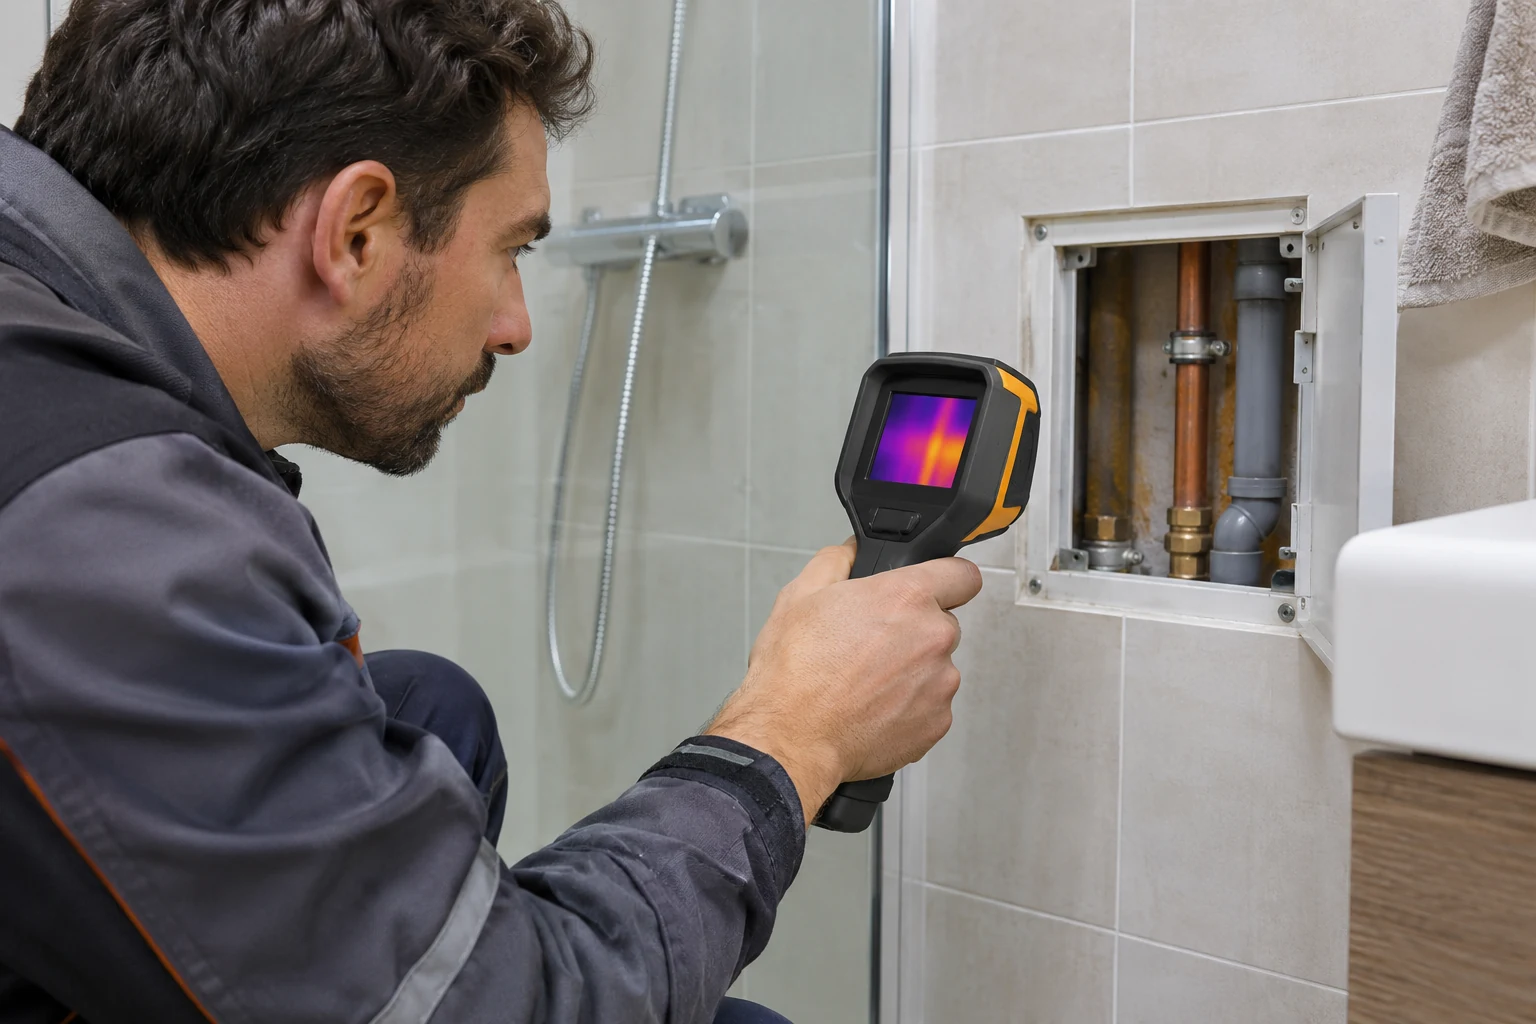
Recherche de fuite, canalisation et dégâts : séparez les frais, préparez les justificatifs et vérifiez les limites de votre assurance habitation.
Une fuite est détectée derrière un mur et le devis du plombier comprend la recherche, l’ouverture de la cloison et le remplacement d’une canalisation. L’assurance habitation ne traite pas nécessairement ces dépenses comme un seul dommage. Il faut distinguer la recherche de l’origine, la réparation de la cause et la remise en état des biens touchés.
Cette séparation aide à déclarer correctement le sinistre et à comprendre une proposition d’indemnisation. Elle permet aussi de poser les bonnes questions avant de souscrire une assurance habitation, sans croire que la seule mention « dégâts des eaux » couvre toute intervention de plomberie.
Préparer votre assurance
Consulter notre assurance habitation pour cette situation · Présenter votre demande de devis
Trois dépenses à identifier sur les documents
La recherche de fuite
Elle sert à localiser une origine qui n’est pas apparente. Le professionnel peut employer différentes méthodes et, selon la situation, devoir ouvrir une paroi. Demandez que son devis distingue le diagnostic, les moyens employés et les éventuelles ouvertures nécessaires.
La réparation de la cause
Remplacer un joint, réparer une canalisation ou intervenir sur un appareil vise à arrêter la fuite. La couverture des conséquences de l’eau n’implique pas automatiquement le remboursement de cette réparation. Les clauses du contrat doivent être lues séparément pour ce poste.
La remise en état des dommages
Peinture cloquée, parquet abîmé et mobilier endommagé correspondent aux conséquences du sinistre. Ils doivent être décrits et chiffrés. Les dommages liés à une ouverture effectuée pour chercher la fuite peuvent également nécessiter une question spécifique sur les frais de recherche et leur remise en état.
Service-Public explique ces démarches après un dégât des eaux. Ce guide rappelle notamment l’importance d’arrêter la fuite et de permettre à l’assureur de constater les dommages avant les réparations définitives de remise en état.
Que faire avant une intervention destructive ?
Limitez d’abord les dommages sans vous exposer à un danger : coupez l’arrivée d’eau concernée lorsque c’est possible et contactez un professionnel pour les mesures urgentes. Prévenez rapidement l’assureur, et le propriétaire ou le syndic si la situation les concerne.
Demandez qui organise la recherche, qui mandate le prestataire et quelle procédure suivre si une cloison doit être ouverte. Dans un immeuble, les responsabilités et l’organisation peuvent dépendre du local concerné, de son occupation et des assureurs présents. Évitez de commander simultanément plusieurs recherches sans coordination.
Il faut distinguer les mesures nécessaires pour stopper l’aggravation et les travaux de rénovation définitive. Une urgence ne justifie pas de refaire entièrement une pièce avant que le sinistre ait été documenté. Inversement, ne laissez pas couler l’eau en attendant une réponse administrative.
Demander un rapport de recherche exploitable
Le rapport doit permettre de comprendre ce qui a été observé, même à une personne qui n’a pas visité le logement. Faites préciser l’emplacement recherché, la méthode utilisée, l’origine identifiée ou encore incertaine et les mesures prises.
- Date de découverte et date d’intervention.
- Photographies de la zone avant et après les ouvertures.
- Localisation de la fuite et éléments affectés.
- Devis ou facture séparant recherche, réparation et remise en état.
- Coordonnées des intervenants et des autres occupants concernés.
- Référence du dossier d’assurance et consignes écrites reçues.
Si la première recherche ne trouve pas l’origine, demandez un compte rendu de ce résultat. Une intervention sans localisation concluante ne doit pas être présentée comme une réparation achevée. Transmettez ce document avant de faire réaliser d’autres travaux importants.
Comment examiner les garanties avant de souscrire ?
Pour votre prochaine assurance habitation, demandez si la recherche de fuite est comprise et dans quelles conditions. Faites préciser les différences éventuelles entre recherche non destructive, ouverture nécessaire et remise en état après ouverture. Vérifiez les plafonds et franchises applicables.
Interrogez aussi les limites concernant les canalisations extérieures, enterrées ou situées dans les dépendances. Une fuite dans le jardin n’est pas automatiquement traitée comme une fuite sous l’évier. Déclarez les particularités de votre logement au moment de la demande.
Demandez séparément si la surconsommation d’eau est couverte. Le coût de l’eau perdue, la recherche et la réparation sont des postes distincts. Les points de vigilance de l’ABE avant une souscription habitation aident à lire garanties, exclusions et conditions sans se limiter au tarif.
Un exemple pour comprendre une facture partiellement prise en charge
Exemple fictif : une fuite sous une douche endommage le plafond du voisin. Un professionnel localise l’origine, remplace une pièce et remet en état l’accès ouvert pour intervenir. Les devis distinguent ces opérations et les travaux chez le voisin. L’assureur peut alors expliquer sa position pour chaque dépense, selon les contrats et responsabilités concernés.
Si une ligne est refusée, demandez le motif et la clause invoquée. Vérifiez que le refus concerne bien le poste indiqué et non l’ensemble du sinistre. Adressez les documents manquants ou une demande de réexamen précise, plutôt qu’une réclamation qui mélange toutes les factures.
Conservez les échanges jusqu’à la clôture. Si plusieurs assureurs interviennent, notez les dépenses déjà réglées pour éviter une demande en double. Une indemnisation reçue sur les peintures ne signifie pas que la réparation de la canalisation a été acceptée.
Questions fréquentes
La recherche est-elle toujours remboursée ?
Non. Son remboursement dépend notamment des garanties, des circonstances et de la procédure suivie. Demandez les conditions avant d’engager une recherche non urgente.
Puis-je choisir mon plombier ?
Faites préciser la procédure de votre contrat et l’organisation retenue pour le sinistre. Un réseau de prestataires peut être proposé ; vérifiez les conséquences pratiques du choix d’un autre professionnel.
Une nouvelle assurance peut-elle couvrir une fuite déjà découverte ?
Elle ne remplace pas la déclaration au titre des garanties en vigueur lors du sinistre. Déclarez honnêtement l’événement et les travaux en cours dans toute nouvelle demande.
Préparer votre demande avec Select Assurance
Select Assurance est un courtier en ligne qui accompagne les assurés partout en France. Retrouvez notre assurance habitation et présentez votre situation pour une étude personnalisée. L’acceptation et les garanties dépendent de l’examen du dossier et des conditions proposées.
Pour compléter votre lecture : Dommages électriques : vérifier la couverture des appareils de la maison.
Sources et références
- Service Public : assurance dégâts des eaux
- ABE Infoservice : points à vérifier avant une multirisque habitation
- Service-Public : souscription de l’assurance habitation
Sources consultées le 4 novembre 2026. Illustration créée pour ce guide ; elle ne représente pas un client ni un sinistre réel. Les exemples présentés sont fictifs.
Besoin d'un devis assurance ?
Expliquez-nous votre parcours. Un conseiller étudie votre demande et vous accompagne dans la recherche d’une couverture adaptée.
Obtenir mon devis gratuit