Malus après une chute à moto sans tiers : préparer son nouveau devis
04.11.2026
Par L'équipe Select Assurance
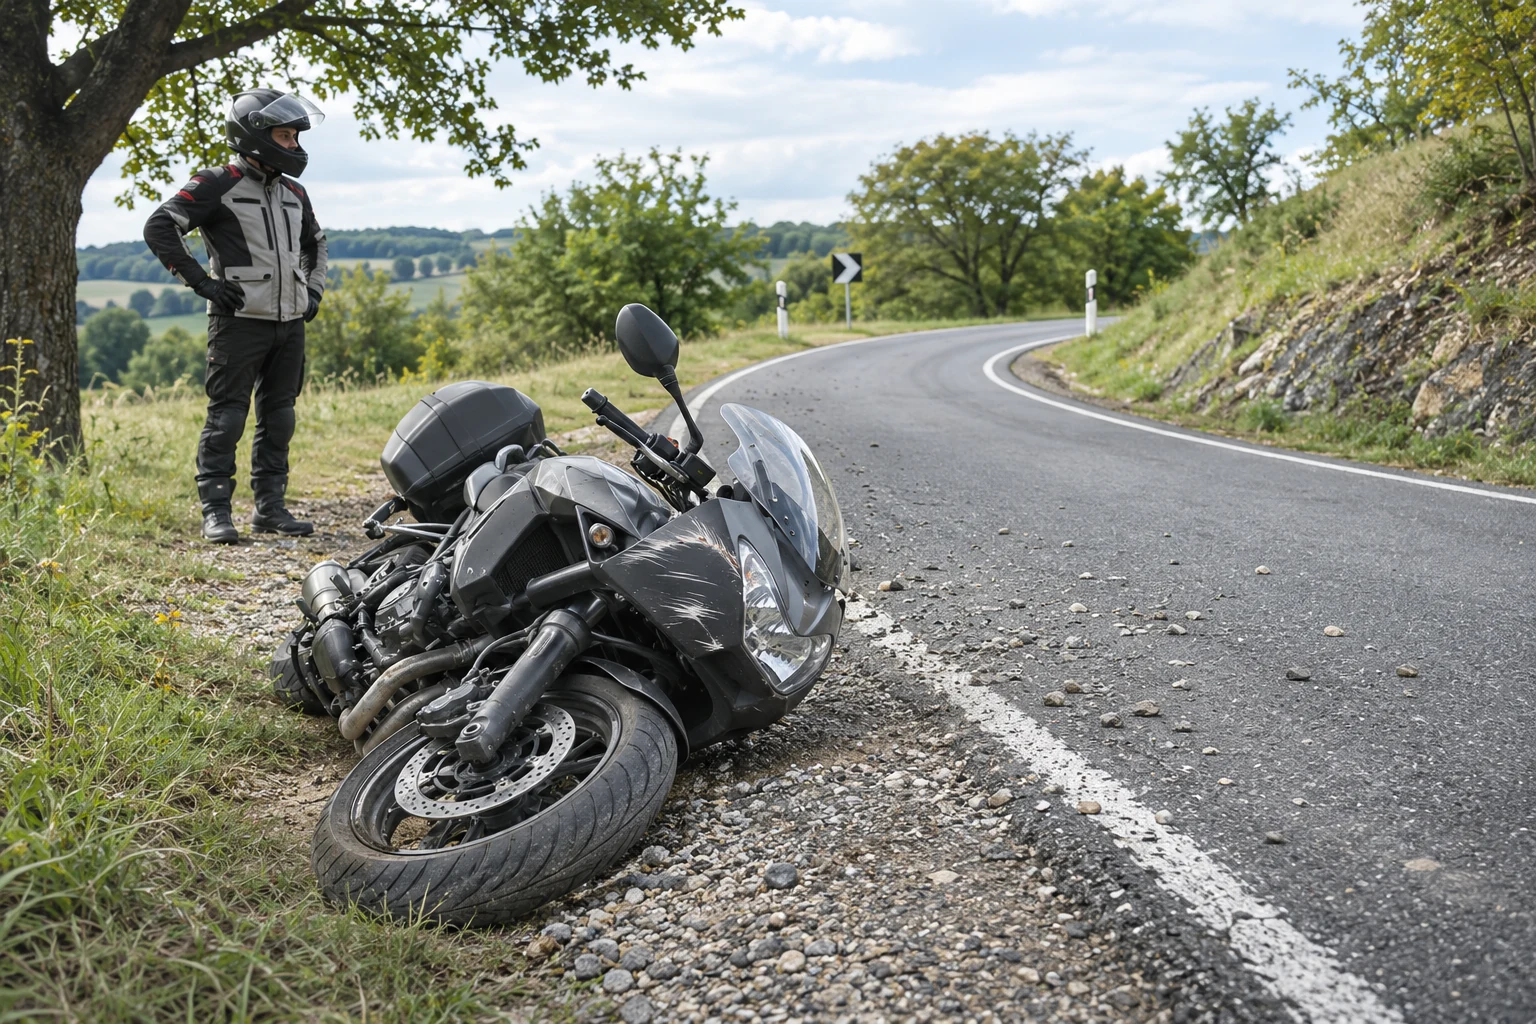
Chute à moto sans tiers et malus : rapprochez le relevé, les responsabilités et le coefficient, puis préparez les pièces de votre nouveau devis.
Une chute à moto sans collision avec un autre véhicule peut apparaître dans votre historique et avoir un effet sur le bonus-malus selon les circonstances et les règles applicables. Pour préparer un nouveau devis après ce sinistre, partez du dossier traité par l’assureur : la seule expression « chute tout seul » ne décrit ni la responsabilité retenue ni les garanties intervenues.
Présentez l’événement, le coefficient confirmé et l’état de la moto. Si vous contestez une conclusion, signalez le désaccord avec les pièces correspondantes, sans remplacer le relevé par votre propre calcul.
Préparer votre assurance
Consulter notre assurance moto et scooter pour cette situation · Présenter votre demande de devis
Décrire la chute sans inventer un tiers responsable
Indiquez la date, le lieu, le déplacement et ce que vous avez réellement constaté : perte d’adhérence, obstacle, manœuvre ou autre circonstance documentée. Si vous évoquez des gravillons, une chaussée souillée ou un véhicule qui vous aurait gêné, distinguez le fait observé de l’hypothèse.
Des photos, un témoignage ou un constat d’intervention peuvent compléter le récit. Ils ne doivent pas être présentés comme une décision définitive sur les responsabilités. L’absence de collision ne démontre pas à elle seule l’absence de responsabilité, et l’absence de tiers identifié ne permet pas d’en inventer un.
Si le dossier comporte une décision contestée, joignez-la avec la réclamation. Un nouveau devis peut alors être étudié sur une situation expliquée. Il ne doit pas être obtenu en annonçant « non responsable » uniquement parce que vous estimez la chute inévitable.
Vérifier le coefficient réellement appliqué à la moto
Demandez un relevé d’information récent et rapprochez-le du dernier avis d’échéance. Repérez le sinistre, la responsabilité retenue et la période de référence. La franchise payée, l’indemnité reçue et le coefficient de réduction-majoration sont trois données différentes.
La clause réglementaire prévoit des majorations liées aux sinistres engageant la responsabilité, avec des exceptions et des règles particulières. Il faut donc examiner les faits et le contrat avant de reprendre un pourcentage de mémoire. Légifrance : clause de réduction-majoration.
Vérifiez également la catégorie exacte du deux-roues. Les cyclomoteurs et certaines motocyclettes légères ne relèvent pas automatiquement du même mécanisme réglementaire que les autres motos ; une application contractuelle peut exister. Le calcul d’un conducteur de grosse cylindrée ne doit pas être recopié sans vérification pour un scooter léger. Légifrance : véhicules concernés par le bonus-malus.
Si le coefficient vous paraît incorrect, demandez son détail à l’assureur. Une correction éventuelle doit venir de l’émetteur du relevé. Conservez la version initiale et la version rectifiée pour expliquer ce qui a changé au professionnel qui prépare la nouvelle offre.
Ne pas limiter le dossier au carénage endommagé
Une chute peut avoir touché la moto, le casque, les vêtements et le conducteur. Chaque poste peut relever de garanties et de justificatifs différents. Une indemnisation du carénage ne permet pas de déduire que vos équipements ou vos blessures ont été couverts dans les mêmes conditions.
Pour l’historique demandé, indiquez les événements sans multiplier artificiellement le nombre de sinistres selon les objets concernés. Une seule chute ayant endommagé plusieurs biens reste un événement à décrire de façon cohérente avec son dossier.
Précisez aussi l’état actuel de la moto : réparations achevées, contrôles utiles, dommages restant visibles et restrictions éventuelles. Une nouvelle assurance ne prend pas automatiquement en charge les anciennes réparations et ne rend pas circulable une moto dont la sécurité reste à vérifier.
Préparer la demande après le malus ou la résiliation
Fournissez le permis adapté, l’immatriculation, le relevé et, si le contrat a été résilié, le courrier avec son motif et sa date. Ajoutez les autres antécédents interrogés dans le formulaire. Le nouveau dossier ne doit pas se limiter à la chute si d’autres accidents figurent dans la période demandée.
Décrivez l’utilisation actuelle : trajets privés, domicile-travail, kilométrage et prêts éventuels. Si vous avez changé de moto après la chute, indiquez les caractéristiques du nouveau modèle. Une cylindrée identique ne signifie pas nécessairement mêmes performances, valeur ou coût de réparation.
La période sans contrat mérite aussi une réponse précise. Ne la présentez pas comme une période d’assurance sans sinistre destinée à réduire le malus. Demandez comment l’historique et l’interruption sont traités dans la proposition, sans présumer d’une remise à zéro.
Comparer une offre sur un scénario propre à la moto
Posez la question suivante : si une nouvelle chute survient sans tiers, quelles garanties pourraient intervenir pour la moto, le casque et le conducteur ? La responsabilité civile seule ne rembourse pas automatiquement les dommages que vous subissez vous-même. Service-Public : souscrire une assurance auto ou moto.
Pour le véhicule, vérifiez les événements couverts, la franchise, les accessoires déclarés et l’évaluation des réparations. Pour l’équipement, contrôlez la liste des biens, les plafonds et les justificatifs. Pour vos blessures, examinez la garantie corporelle et ses conditions d’intervention.
Comparez ensuite les cotisations sur des bases identiques. Une offre moins chère peut retirer une protection ou prévoir un reste à charge plus élevé. Inversement, un nom de formule rassurant ne prouve pas que toutes les chutes sont couvertes sans exclusion.
Un dossier de reprise cohérent
Exemple fictif : une motarde chute dans un virage, sans tiers identifié. Elle fournit le dossier de l’accident, le coefficient confirmé et les factures de réparation. Une contestation sur les circonstances reste ouverte ; elle la signale comme telle. Pour sa reprise, elle demande une comparaison séparant dommages moto, équipement et protection corporelle, au lieu de chercher seulement à retrouver l’ancienne mensualité.
- Un événement décrit avec ses circonstances établies.
- Une responsabilité et un coefficient issus des pièces.
- Un état du deux-roues et des réparations à jour.
- Une proposition reprenant le même historique et l’usage réel.
Questions fréquentes
Sans tiers, le malus est-il toujours automatique ?
Ne généralisez pas. Les circonstances, les responsabilités et le régime applicable au véhicule doivent être examinés. Demandez l’explication du traitement retenu.
Une réparation payée de ma poche permet-elle de ne pas déclarer la chute au nouveau devis ?
Répondez au libellé exact du questionnaire. Le mode de paiement de la réparation ne permet pas de nier un événement lorsque la question porte sur les accidents survenus.
Changer de moto efface-t-il le malus ?
Non. Présentez l’historique et faites confirmer sa reprise dans le nouveau contrat plutôt que de choisir un coefficient de départ.
Préparer votre demande avec Select Assurance
Select Assurance est un courtier en ligne qui accompagne les assurés partout en France. Retrouvez notre assurance moto et scooter et présentez votre situation pour une étude personnalisée. L’acceptation et les garanties dépendent de l’examen du dossier et des conditions proposées.
Pour compléter votre lecture : Moto qui tombe à l’arrêt : quelle garantie peut couvrir les dégâts ?.
Sources et références
- Légifrance : clause de réduction-majoration
- Légifrance : véhicules concernés par le bonus-malus
- Service-Public : souscrire une assurance auto ou moto
Sources consultées le 4 novembre 2026. Illustration créée pour ce guide ; elle ne représente pas un client ni un sinistre réel. Les exemples présentés sont fictifs.
Besoin d'un devis assurance ?
Expliquez-nous votre parcours. Un conseiller étudie votre demande et vous accompagne dans la recherche d’une couverture adaptée.
Obtenir mon devis gratuit