Électricien : les outils volés dans l’utilitaire sont-ils assurés ?
17.10.2026
Par L'équipe Select Assurance
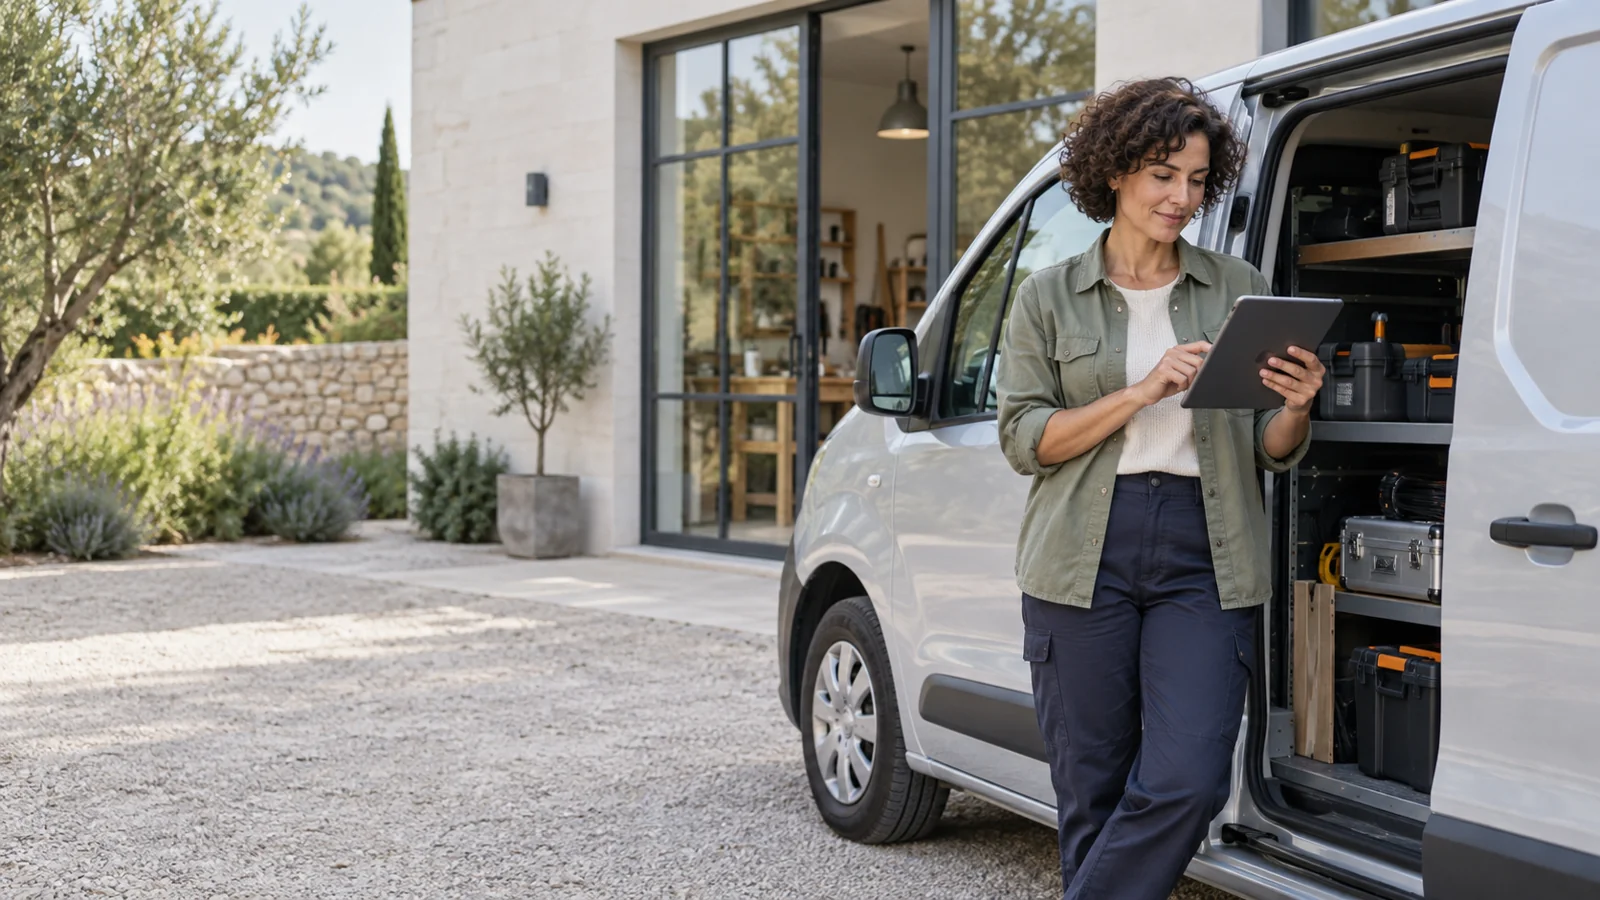
Véhicule, aménagements et outils : vérifiez les garanties, le stationnement et les justificatifs utiles pour assurer votre matériel d’électricien.
Les outils d’un électricien volés dans son utilitaire ne sont pas automatiquement couverts par l’assurance du véhicule. Il faut identifier une garantie visant le matériel transporté et vérifier les circonstances admises : effraction, stationnement, horaires, surveillance et nature des biens. La mention « tous risques » sur l’utilitaire ne suffit pas à répondre.
Pour préparer votre assurance, séparez le véhicule, ses aménagements fixes et les outils que vous y chargez. Cette distinction est utile aussi bien pour une première demande que lors du renouvellement d’un contrat existant.
Votre assurance, en pratique
Découvrir notre assurance auto professionnelle et utilitaire
Demander un devis adapté à votre situation
Trois ensembles à décrire, même s’ils voyagent ensemble
Le véhicule
La responsabilité civile automobile obligatoire concerne les dommages causés aux tiers. Elle ne constitue pas une assurance de vos outils. France Assureurs précise cette distinction dans son dossier sur l’entreprise, les véhicules et l’assurance. Les dommages subis par l’utilitaire et son vol relèvent des garanties effectivement souscrites.
Les aménagements fixés à l’utilitaire
Étagères, coffre de sécurité, galerie ou installation spécifique : décrivez les équipements ajoutés et gardez leurs factures. Faites préciser leur traitement dans la valeur assurée. Ne supposez pas que le prix d’origine du véhicule inclut un aménagement réalisé après son achat.
Le contenu chargé pour les interventions
Perceuse, appareil de mesure, outillage manuel, ordinateur, câbles ou matériel destiné à un client : faites une liste par catégorie. Précisez ce qui vous appartient, ce qui est loué et ce qui vous est confié. Demandez la définition des biens assurés, les limites par objet et le plafond total applicable au chargement.
Le vol pendant la journée et le stationnement de nuit
Décrivez une journée réelle, du départ au retour. Votre véhicule reste-t-il dans la rue pendant une intervention ? Est-il garé dans une cour accessible, un parking collectif ou un garage fermé ? Les outils sont-ils déchargés le soir ? Ces informations sont plus utiles qu’une réponse générale comme « véhicule sécurisé ».
Demandez ensuite comment le contrat traite chaque situation. Une clause peut viser une effraction du véhicule, imposer des protections, limiter certains stationnements ou exclure un matériel laissé sans surveillance dans des circonstances précises. Faites expliquer le texte proposé, plutôt que d’en déduire une règle valable chez tous les assureurs.
Le guide des réflexes d’assurance pour les entrepreneurs rappelle qu’une couverture spécifique peut être nécessaire pour les biens déplacés hors des locaux. Elle peut s’articuler avec différents contrats. Demandez donc quel assureur et quelle garantie seront mobilisables, sans compter deux fois le même matériel ni laisser un trajet hors du champ déclaré.
Construire un inventaire exploitable sans tout refaire chaque semaine
Créez un tableau avec quatre colonnes : désignation, propriétaire, valeur documentée et justificatif. Ajoutez les références ou numéros de série des appareils importants. Une photo du contenu habituel complète ce tableau ; elle aide à identifier les biens mais ne prouve pas toujours leur valeur.
Pour les consommables et les fournitures qui changent souvent, estimez séparément le chargement habituel et le maximum possible. Signalez une livraison exceptionnelle plus importante que d’habitude avant de supposer qu’elle entre dans votre plafond. Faites préciser la valeur retenue en cas de sinistre : prix d’achat, vétusté, remplacement ou autre règle contractuelle.
Gardez une copie des justificatifs hors du véhicule. Une facture ou un inventaire stocké uniquement dans l’ordinateur lui-même volé peut être difficile à retrouver. Programmez une vérification de la liste après un achat important, une location de matériel ou un changement d’aménagement, plutôt qu’une mise à jour administrative inutilement quotidienne.
Un exemple fictif pour poser les bonnes questions
Une électricienne laisse son utilitaire fermé devant un chantier. Le véhicule est fracturé et un appareil de mesure loué disparaît avec ses outils personnels. La réparation de la serrure, le remplacement des outils et la responsabilité éventuelle envers le loueur sont trois points à examiner.
Avant un tel incident, elle aurait intérêt à demander : « Mon matériel personnel et le matériel loué sont-ils couverts dans ce stationnement ? Quel plafond s’applique ? Quels justificatifs et protections sont exigés ? » L’exemple ne décrit pas un sinistre client ni une promesse de remboursement. Il sert à vérifier une situation précise dans les documents du contrat.
Après un vol : préparer les faits et limiter les conséquences
En cas de vol constaté, sécurisez les lieux sans vous mettre en danger, faites les démarches auprès des forces de l’ordre et prévenez rapidement l’assureur. Respectez les modalités et délais de votre contrat. La déclaration ne doit pas attendre que vous ayez retrouvé toutes les factures : demandez comment compléter le dossier ensuite.
Photographiez les traces d’effraction lorsqu’il est possible de le faire, listez les biens manquants et indiquez les dates, lieux et circonstances connus. Évitez de transformer une estimation en certitude : distinguez ce que vous avez constaté et ce qui reste à vérifier. Conservez le récépissé de plainte, les devis de remise en état et les justificatifs d’achat ou de location.
Faites également examiner les besoins immédiats : outil de remplacement, véhicule utilisable ou réorganisation des rendez-vous. Demandez un accord avant de compter sur le remboursement d’une location. Les frais nécessaires pour continuer à travailler ne sont pas automatiquement compris dans une garantie vol.
Ce que la décennale et la RC Pro ne permettent pas de présumer
Vos assurances de responsabilité professionnelle répondent à des risques différents de la perte de votre propre outillage. Une attestation décennale remise à un client ne prouve pas l’existence d’une garantie de contenu de véhicule. Notre page assurance électricien présente les besoins à distinguer selon vos travaux.
Si vous possédez un atelier ou un stock dans un local, demandez aussi où s’arrête cette couverture lorsqu’un objet quitte les lieux. Les repères sur l’assurance des biens de l’entreprise peuvent aider à préparer l’inventaire global. Le passage du local au véhicule puis au chantier doit être expliqué au conseiller.
Questions fréquentes
Mon utilitaire tous risques couvre-t-il tout son contenu ?
Pas automatiquement. Vérifiez une garantie dédiée au contenu, les catégories de biens et les conditions du vol. Le nom de la formule automobile ne remplace pas cette lecture.
Une fermeture à clé suffit-elle pour être indemnisé ?
Elle ne suffit pas à conclure. Le contrat peut prévoir d’autres conditions et le sinistre doit entrer dans la garantie. Décrivez le stationnement réel avant de choisir une proposition.
Faut-il un contrat flotte dès que je prends un second véhicule ?
Il n’existe pas une solution identique pour toutes les entreprises. Faites comparer l’organisation possible selon votre parc, les conducteurs et les usages, en conservant une vérification du matériel transporté pour chaque véhicule.
Présenter votre véhicule et votre matériel
Select Assurance accompagne en ligne les professionnels partout en France. Consultez notre page auto professionnelle et utilitaire, puis demandez une étude de votre utilitaire avec votre inventaire et vos conditions de stationnement. Les garanties disponibles et l’acceptation dépendent du dossier.
Sources consultées le 17 octobre 2026. L’exemple est fictif ; aucune indemnisation n’est présumée sans examen du contrat et des circonstances.
Besoin d'un devis assurance ?
Expliquez-nous votre parcours. Un conseiller étudie votre demande et vous accompagne dans la recherche d’une couverture adaptée.
Obtenir mon devis gratuit