Dégâts des eaux répétés : assurance et risque de résiliation
07.10.2026
Par L'équipe Select Assurance
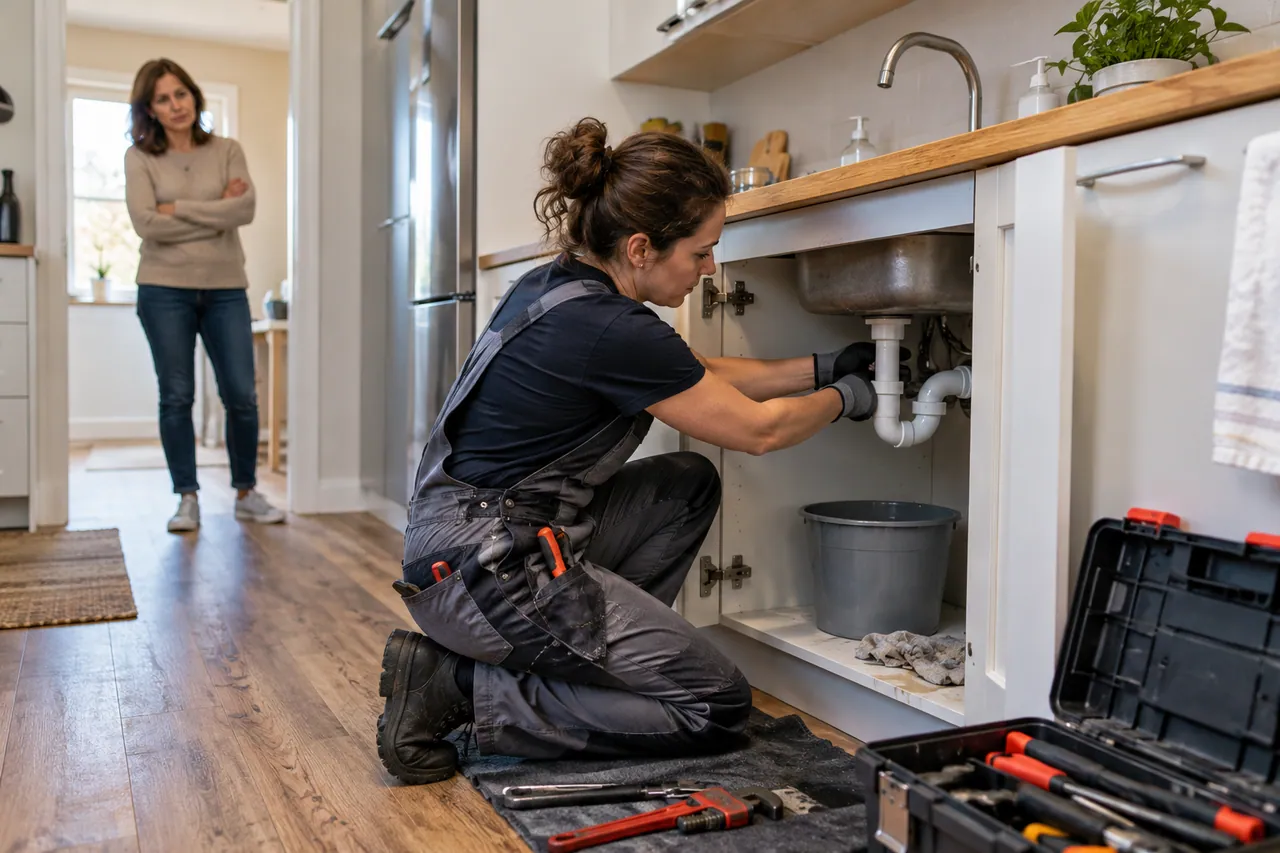
Dégâts des eaux répétés : identifiez les causes, conservez les preuves de réparation et préparez votre dossier d’assurance habitation.
Après plusieurs dégâts des eaux, le nouvel assureur cherche notamment à comprendre leur origine et si elle a été traitée. Un historique précis des événements et des réparations est plus utile qu’une simple mention « fuite réparée ».
Distinguer les épisodes et les causes
Notez les dates, les pièces touchées et l’origine identifiée pour chaque événement. Une même infiltration récurrente n’est pas équivalente à plusieurs accidents indépendants. Rassemblez les constats, expertises et échanges avec le propriétaire, le voisin ou la copropriété lorsque ces interlocuteurs sont concernés.
Faire traiter la cause et conserver les preuves
Une remise en peinture ne prouve pas nécessairement que la fuite est résolue. Conservez les factures, comptes rendus et photographies des interventions. Si les travaux ne sont pas terminés, indiquez ce qui reste à faire et qui doit intervenir. Ne présentez pas un logement comme entièrement réparé lorsque la cause demeure inconnue.
Comprendre la décision de l’assureur
Il n’existe pas un nombre universel de dégâts des eaux déclenchant automatiquement la résiliation. Examinez le motif, la clause et la date de fin du contrat. En cas de doute, demandez une explication écrite. Respectez les obligations de déclaration : cacher un sinistre n’est pas une méthode de prévention de la résiliation.
Préparer une nouvelle couverture
Présentez l’historique et l’état actuel du logement. Comparez les franchises, exclusions et plafonds relatifs aux dégâts des eaux. Faites préciser la prise d’effet et les conditions de la nouvelle police ; elle ne doit pas être considérée comme une solution pour financer rétroactivement des dommages déjà connus.
Créer un historique par fuite plutôt que par pièce abîmée
Pour chaque épisode, notez la date, l’origine identifiée, les logements touchés et le numéro de dossier. Plusieurs pièces abîmées par une même fuite ne se décrivent pas comme plusieurs causes indépendantes. Inversement, une nouvelle fuite à une autre date mérite une ligne distincte. Le classement permet d’expliquer les événements sans gonfler ni minimiser leur répétition.
Ajoutez les constats, comptes rendus de recherche de fuite et factures disponibles. Si l’origine reste inconnue, indiquez-le explicitement. Une hypothèse personnelle ne doit pas être présentée comme un diagnostic établi.
Distinguer recherche de fuite, réparation et embellissements
Ces interventions répondent à des besoins différents. Trouver l’origine, la réparer puis remettre en état un mur ne constituent pas une seule opération interchangeable. Demandez aux intervenants des documents précis sur ce qui a été fait. Ils vous aideront à expliquer à un nouvel assureur pourquoi la répétition s’est produite et quelles mesures ont été prises.
Un exemple de présentation utile
Dans un appartement, une première infiltration peut provenir d’un joint réparé, tandis qu’une seconde provient d’une canalisation commune encore en cours d’examen. Présenter les deux comme « deux dégâts des eaux réparés » ferait disparaître une information importante. Décrivez chaque cause et l’état réel du traitement. Ce cas est illustratif, pas un dossier client.
Enfin, ne comptez pas sur un changement d’assureur pour prendre en charge un dommage déjà survenu. Continuez à suivre le dossier avec l’interlocuteur concerné, tout en recherchant une couverture pour l’avenir. Les déclarations du nouveau contrat doivent rester exactes sur les problèmes connus.
Questions fréquentes
Deux dégâts des eaux suffisent-ils à être résilié ?
Il n’existe pas de seuil identique pour tous les contrats et toutes les situations.
Dois-je éviter de déclarer un petit sinistre ?
Respectez les obligations de déclaration du contrat et demandez une précision à l’assureur si nécessaire.
La facture du plombier est-elle utile ?
Oui pour documenter l’intervention et son objet, avec les autres pièces demandées.
Le nouveau contrat reprend-il une fuite encore active ?
Ne le présumez pas. Déclarez la situation actuelle et faites préciser les conditions et exclusions.
Pour aller plus loin
- Combien de sinistres avant une résiliation habitation ?
- Se réassurer en habitation après des sinistres : les étapes
- Assurance habitation résiliée pour sinistres : que faire ?
Sources et repères
- Résiliation habitation après sinistre — Service Public
- Assurance dégâts des eaux — Service Public
- Souscription d’une assurance habitation — Service Public
Sources consultées lors de la préparation de ce guide, le 1er octobre 2026.
Besoin d'un devis assurance ?
Expliquez-nous votre parcours. Un conseiller étudie votre demande et vous accompagne dans la recherche d’une couverture adaptée.
Obtenir mon devis gratuit