Accident pendant une suspension pour impayé : préparer son dossier auto
03.11.2026
Par L'équipe Select Assurance
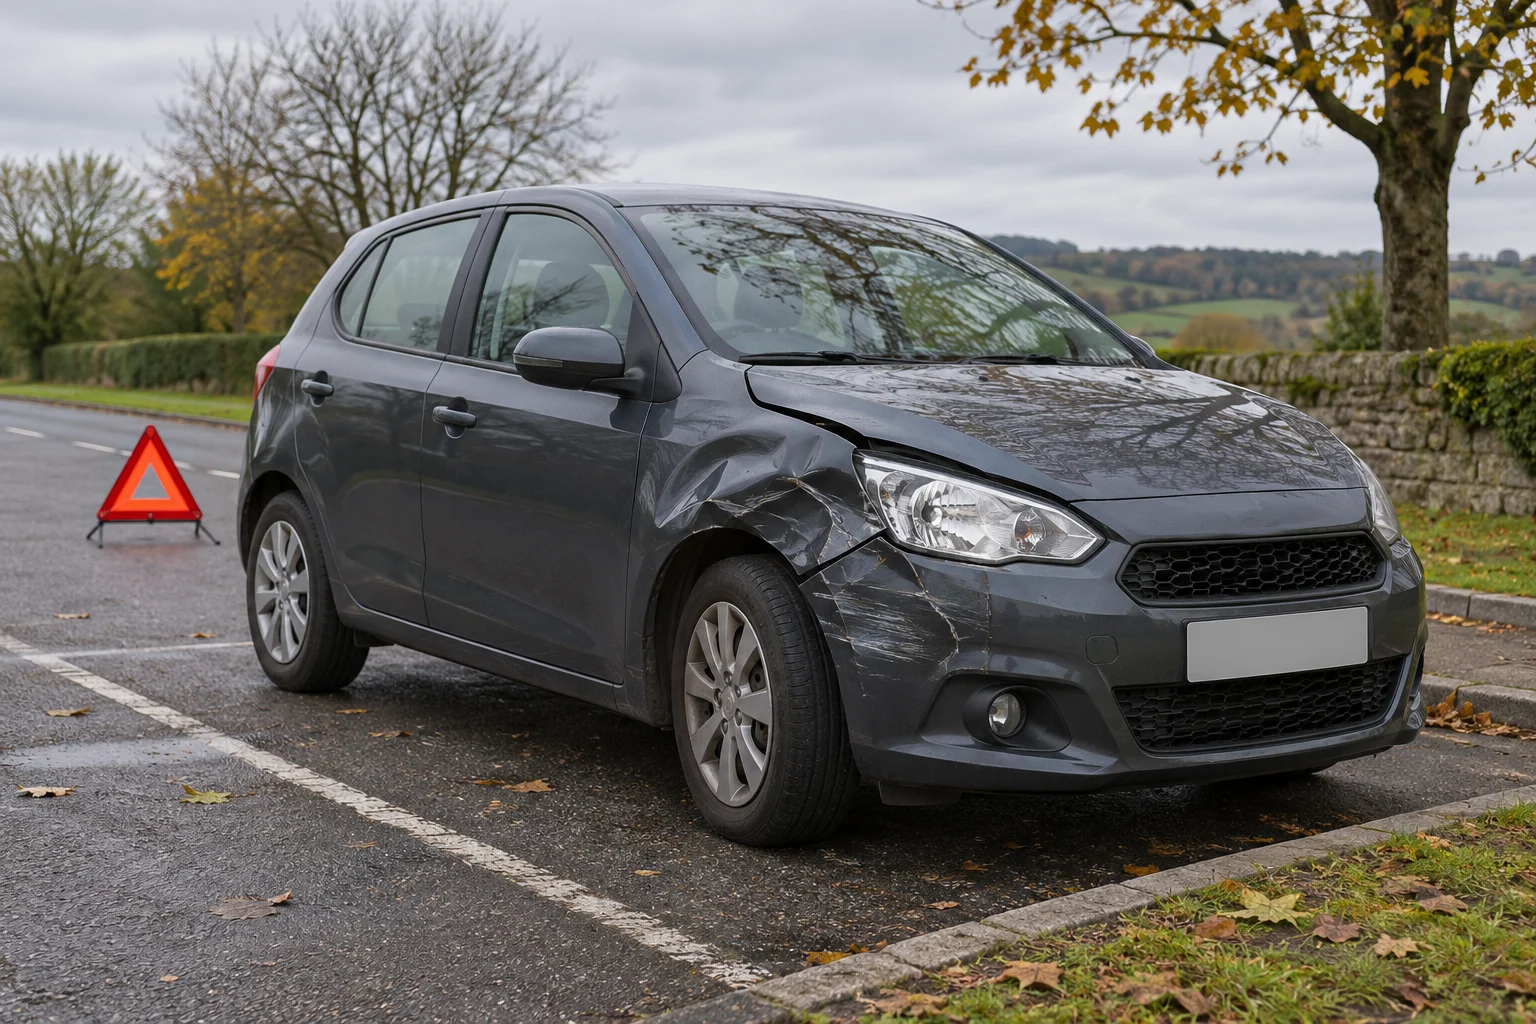
Accident pendant une suspension pour impayé : vérifiez les dates, le sinistre et les pièces à présenter pour préparer votre future assurance auto.
Un accident survenu pendant une suspension de garanties pour impayé doit être traité avec les dates et les documents de l’ancien contrat. Souscrire une nouvelle assurance ne couvre pas rétroactivement cet accident. Il faut donc préparer deux dossiers : celui du dommage déjà survenu et celui de la couverture recherchée pour l’avenir.
Commencez par demander à l’assureur une confirmation écrite du statut des garanties au moment précis des faits. Un prélèvement rejeté, une suspension et une résiliation ne désignent pas la même étape. Votre démarche dépend de cette distinction, et pas seulement du mot « impayé » figurant dans un message.
Votre assurance, en pratique
Découvrir notre assurance auto · Préparer une demande adaptée à votre situation
Reconstituer la chronologie avant de conclure à un défaut de garantie
Classez l’avis d’échéance, la mise en demeure, la notification de suspension ou de résiliation et les preuves des règlements. Ajoutez la date et l’heure de l’accident. Pour un paiement récent, indiquez quand il a été effectué, son montant et la référence utilisée ; demandez quand l’assureur l’a reçu et quel effet il lui attribue. Légifrance : non-paiement et suspension des garanties.
L’article L113-3 du Code des assurances encadre la suspension pour non-paiement et distingue la remise en vigueur d’un contrat encore existant de la situation d’un contrat déjà résilié. Ne supposez pas qu’un virement après l’accident rétablit une couverture pour les heures précédentes. Faites vérifier l’application du texte à votre chronologie.
Préparez un tableau de travail comportant quatre colonnes : événement, date, pièce justificative et point restant à confirmer. Ce tableau ne remplace pas les courriers originaux. Il permet surtout d’éviter une discussion confuse où la date du rejet bancaire est prise pour celle de la fin d’assurance.
Déclarer les faits sans attendre de résoudre le désaccord
Contactez rapidement l’assureur concerné et décrivez l’accident exactement : lieu, véhicules impliqués, circonstances connues, dommages matériels et éventuelles blessures. Transmettez le constat et les pièces disponibles selon ses instructions. Si une garantie est refusée, demandez une décision écrite indiquant son fondement et les dates retenues.
Conservez les photos, coordonnées des témoins et documents remis par les intervenants. Distinguez ce que vous avez personnellement constaté de ce qui vous a été rapporté. Ne modifiez pas la date du sinistre pour la faire correspondre à un paiement ou à une nouvelle souscription.
La priorité reste la sécurité et la prise en charge des personnes. Les démarches d’assurance ne justifient pas de retarder les secours ni de continuer à utiliser un véhicule dangereux. Si la voiture doit être déplacée, faites organiser un transport adapté ; une demande de devis n’autorise pas à circuler sans couverture effective.
Victimes, conducteur et voiture : trois questions différentes
Une indemnisation possible d’une victime ne prouve pas que votre propre voiture sera réparée ni que vos blessures seront couvertes. Il faut examiner séparément les responsabilités, les garanties mobilisables et la situation de chaque personne. Le simple mot « tous risques » sur un ancien document ne répond pas à la question d’une garantie suspendue.
Le Fonds de garantie des assurances obligatoires de dommages peut intervenir, sous conditions, pour des victimes d’accidents causés par un responsable non assuré ou non identifié. Ce mécanisme ne remplace pas une assurance personnelle. Il peut aussi conduire à un recours contre le responsable non assuré : ne le présentez pas comme une prise en charge sans conséquence pour celui-ci.
Pour un dossier corporel ou un refus contesté, faites examiner les documents par un interlocuteur compétent. Une protection juridique éventuellement disponible doit être vérifiée dans son propre contrat, avec ses conditions et exclusions ; son intervention ne doit pas être présumée.
Préparer la nouvelle demande avec un accident encore ouvert
Le futur assureur doit pouvoir comprendre l’impayé, l’état du précédent contrat et le sinistre récent. Répondez aux questions sur chacun de ces sujets. Si la responsabilité n’a pas été établie, indiquez « en cours d’examen » dans les explications plutôt que d’inventer un taux.
- Joignez le relevé d’informations disponible et signalez l’accident postérieur à son édition.
- Transmettez la notification de résiliation si elle existe ; sinon, expliquez que le statut reste à confirmer.
- Précisez l’état actuel de la voiture, les réparations prévues et son lieu de stationnement.
- Donnez les dates de toute période sans assurance et l’usage futur envisagé.
- Distinguez le règlement de la dette de la recherche d’une nouvelle garantie.
Si l’on vous demande un montant de dommage encore inconnu, transmettez le devis de réparation comme estimation, en le nommant ainsi. Une expertise ou une décision ultérieure peut le modifier. Gardez une copie de toutes les réponses envoyées pour pouvoir les actualiser sans contradiction.
Lire la proposition pour l’avenir
Avant d’accepter, vérifiez le véhicule, les conducteurs, les usages, les garanties et les franchises. Faites préciser le traitement des dommages préexistants et les éventuelles photos demandées. La nouvelle compagnie n’a pas vocation à prendre en charge une aile déjà endommagée simplement parce que le véhicule entre dans son contrat.
Contrôlez ensuite la somme exigée au départ, les échéances et la date de prise d’effet confirmée. L’objectif est de retrouver une couverture adaptée sans provoquer un nouvel incident de paiement. Une acceptation reste soumise à l’étude du dossier ; aucune formule ni aucun tarif ne peut être garanti sur la seule base de la résiliation.
Questions fréquentes
Un paiement après l’accident permet-il de faire changer sa date de couverture ?
Ne le supposez pas. Faites confirmer les effets du paiement et le statut du contrat par écrit. Conservez la date réelle de l’accident dans toutes les déclarations.
Dois-je signaler le sinistre s’il n’apparaît pas encore sur le relevé ?
Oui, si le questionnaire porte sur cet événement ou cette période. Le relevé n’efface pas les faits survenus après son édition.
Le nouveau devis règle-t-il le litige avec l’ancien assureur ?
Non. Il concerne la couverture envisagée pour l’avenir. Le refus de garantie, les responsabilités et les sommes réclamées dans le dossier précédent suivent leurs propres démarches.
Préparer votre demande avec Select Assurance
Select Assurance, courtier en ligne, vous accompagne partout en France. Consultez notre assurance auto et présentez votre situation pour une étude personnalisée. Les garanties et l’acceptation dépendent de l’examen du dossier et des conditions proposées.
Pour compléter votre lecture : Rouler sans assurance après résiliation : quels risques ?.
Sources et références
Sources consultées le 3 novembre 2026. Illustration créée pour ce guide ; elle ne représente pas un client ni un sinistre réel. Les exemples présentés sont fictifs.
Besoin d'un devis assurance ?
Expliquez-nous votre parcours. Un conseiller étudie votre demande et vous accompagne dans la recherche d’une couverture adaptée.
Obtenir mon devis gratuit