Une pause n’est pas toujours une rupture
Un contrat avec garanties saisonnières n’est pas la même chose qu’une moto sans contrat. Vérifiez si une couverture est toujours active avant de demander une nouvelle assurance.

Votre moto
n’est plus assurée ?
Parlons de sa
remise en route.
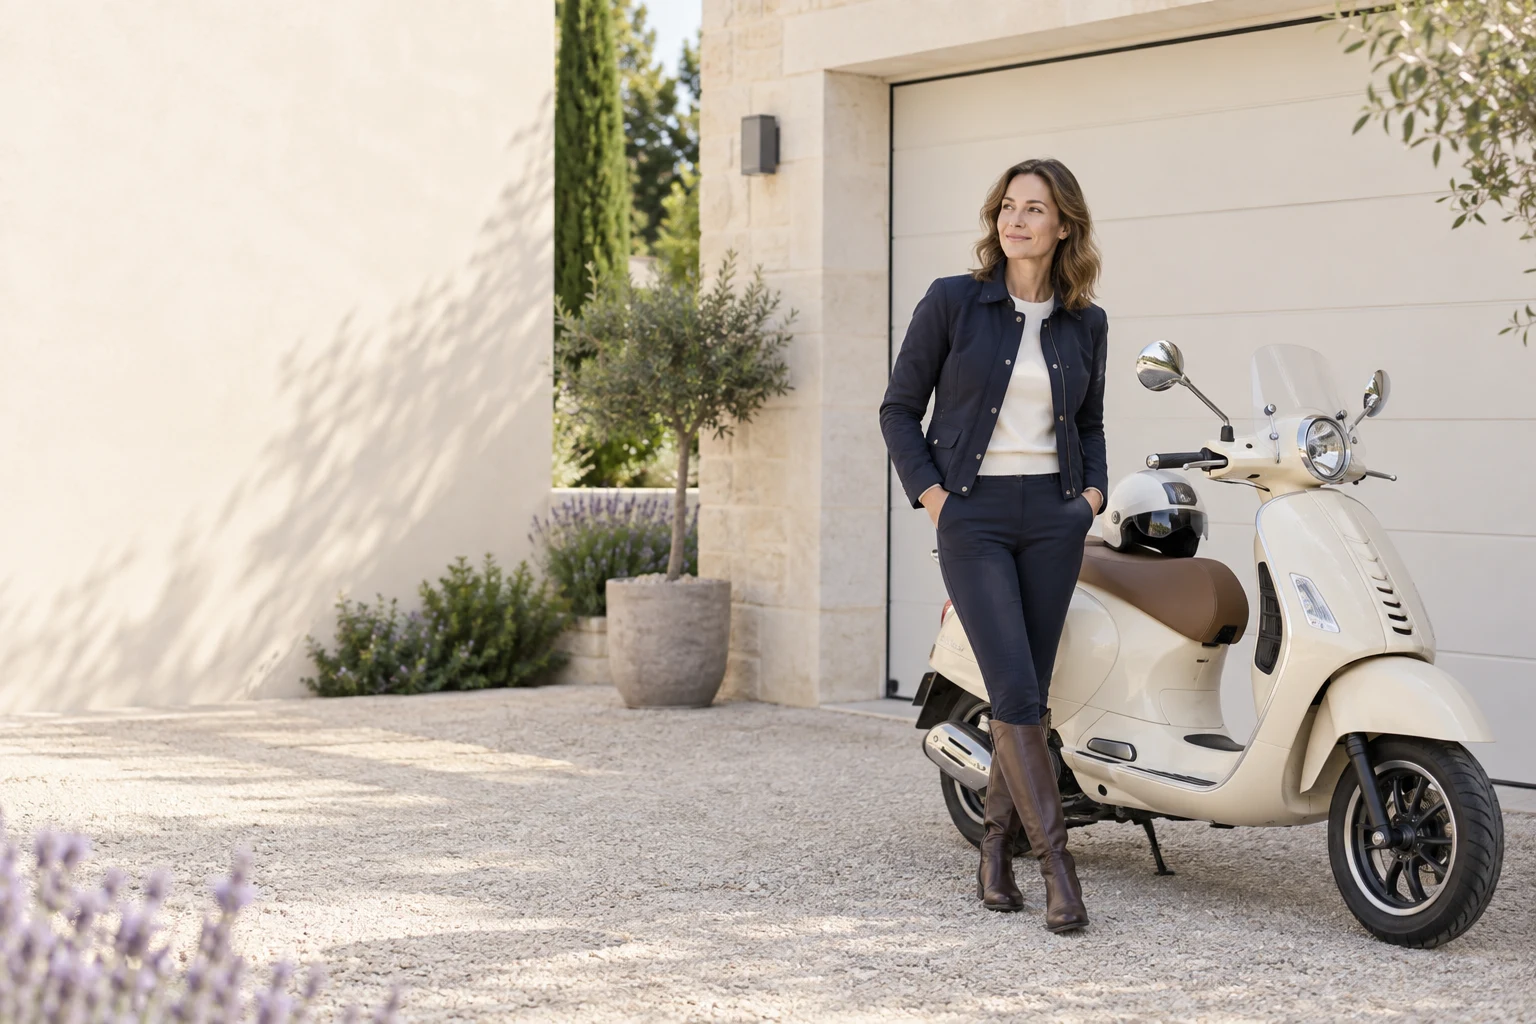
Votre moto n’est plus assurée depuis plusieurs mois, deux ans ou davantage ? Vous pouvez nous demander une étude pour la réassurer. Moto conservée au garage, ancien contrat résilié ou remise en circulation : indiquez depuis quand elle est sans couverture et ce qui a conduit à cette situation. Select Assurance examine votre dossier pour rechercher une solution, sous réserve de l’acceptation de l’assureur.
Devis gratuit · Sans engagement · Prise d’effet à confirmer avant de reprendre la route
HIVERNAGE OU LONGUE INTERRUPTION
Un contrat avec garanties saisonnières n’est pas la même chose qu’une moto sans contrat. Vérifiez si une couverture est toujours active avant de demander une nouvelle assurance.
Indiquez la cylindrée, la puissance, le bridage éventuel et l’état du véhicule. Après une longue immobilisation, faites vérifier son état avant de circuler : l’assurance ne remplace pas cette vérification.
Casque, gants et accessoires ne sont pas nécessairement couverts comme la moto. Examinez les plafonds, les justificatifs et les dispositifs antivol exigés par l’offre.
VOTRE MOTO EST TOUJOURS LÀ
Elle est restée dans un garage, une cour ou sur une place de stationnement, sans contrat. Précisez depuis quand elle n’est plus assurée, son état actuel et si elle a circulé pendant cette période.
Après une longue immobilisation ou des réparations, vous avez de nouveau besoin de cette moto. Présentez le véhicule, son historique et la date souhaitée pour son assurance.
L’ancien contrat s’est terminé et la moto est restée sans couverture. Indiquez la date et le motif de résiliation, y compris un non-paiement, pour que le conseiller étudie la situation complète.
6 MOIS, 1 AN, 2 ANS OU DAVANTAGE
Votre moto est sans assurance depuis six mois, un an, deux ans ou plus ? Donnez la date de fin de sa dernière couverture. Il faut aussi préciser les conducteurs prévus, l’usage à venir et les raisons de cette longue interruption.
Le temps écoulé ne permet pas, à lui seul, de conclure à un refus ou à une acceptation. Nous vous aidons à présenter les éléments utiles à l’étude. Même ancien, un relevé d’informations peut servir à expliquer votre parcours.
Faire étudier ma situation →Indiquez la date de fin du contrat, la raison de l’arrêt et ce qu’est devenue la moto. N’attendez pas le jour où vous devez l’utiliser pour demander une étude.
Moto immobilisée, réparations reportées ou contrat non remplacé : expliquez la situation et l’état du véhicule. L’assureur examinera aussi vos antécédents et les justificatifs disponibles.
Vous pouvez présenter une demande même après une longue période. Précisez si vous étiez assuré sur un autre véhicule entre-temps : l’historique du conducteur et celui de cette moto sont à distinguer.
UNE MOTO IMMOBILISÉE RESTE UN SUJET D’ASSURANCE
La demande porte sur sa couverture à venir. Décrivez son état, son stationnement et son usage prévu, ainsi que la période sans contrat. Un nouveau contrat ne prend pas en charge les dommages déjà survenus.
Un véhicule en état de circuler doit généralement rester assuré, même inutilisé ou garé sur un terrain privé. Les exceptions pour un véhicule hors d’état de circuler répondent à des conditions précises.
Consulter les conditions officielles →Le nouveau contrat ne couvrira pas rétroactivement la période passée. Attendez la confirmation de sa prise d’effet avant de circuler.
UN DOSSIER PLUS CLAIR
Préparez les éléments concernant cette moto et ses futurs conducteurs. Si son ancien contrat remonte à plusieurs années ou si une pièce manque, signalez-le : le conseiller vous indiquera les justificatifs à rechercher.
CHOISIR POUR VOTRE MOTO D’AUJOURD’HUI
La disponibilité de chaque formule dépend de votre dossier. Comparez les plafonds, franchises et exclusions, au-delà du seul prix.
La responsabilité civile couvre les dommages causés aux tiers dans les conditions du contrat. Elle ne suffit pas à couvrir les dommages à votre propre moto lors d’un accident responsable.
Selon l’offre, des garanties comme le vol, l’incendie ou certains dommages aux équipements peuvent compléter le tiers. Vérifiez leur périmètre et les dispositifs de protection exigés.
Elle apporte une couverture plus étendue des dommages au véhicule selon le contrat. « Tous risques » ne signifie pas que tous les événements sont couverts sans limite.
BONUS & TARIF
Le prix dépend notamment du véhicule, de l’usage, du lieu de stationnement, des conducteurs, des antécédents et des garanties demandées. Il n’est pas possible d’annoncer un tarif fiable à partir de la durée d’interruption seule.
Transmettez votre ancien relevé pour faire examiner le coefficient bonus-malus et les conditions retenues. Une absence de contrat ne permet pas, à elle seule, de promettre la reprise exacte de votre ancien tarif.
Réassurer ma moto →Précisez les catégories de permis, les motos déjà assurées et les périodes couvertes. La cylindrée, l’usage et le dossier influencent les conditions proposées. Demandez comment votre historique est pris en compte, sans supposer que le tarif de votre ancien contrat sera reconduit.
AVANT DE REPRENDRE LE GUIDON
Indiquez votre dernier contrat, la raison de l’interruption et votre besoin actuel. Répondez précisément aux questions sur les sinistres et résiliations.
Le conseiller vous indique les éléments utiles et les possibilités selon votre dossier. Vous examinez les garanties, franchises et conditions proposées.
Un devis ne vaut pas assurance. Vérifiez la souscription et la date et l’heure de début de couverture avant de circuler.
VOS QUESTIONS
Oui, vous pouvez demander une étude pour cette moto. Précisez depuis quand elle n’est plus assurée, la raison de l’interruption, son état et son usage prévu. La proposition dépendra du dossier ; la période passée ne sera pas couverte.
Oui. Expliquez ce qu’est devenue la moto pendant ces années : stationnement, utilisation éventuelle, réparations et état actuel. Fournissez aussi les antécédents des conducteurs. La durée seule ne permet pas de garantir l’acceptation.
Un permis ancien ne devient pas récent. Présentez vos justificatifs d’expérience et d’assurance sur deux-roues : le traitement tarifaire dépend du véhicule et des conditions de l’assureur. Une longue interruption ne permet pas de promettre le maintien de votre ancien prix.
Contactez votre ancien assureur et indiquez au conseiller les documents dont vous disposez. Des éléments complémentaires peuvent être examinés, sans garantie qu’ils remplacent le relevé demandé par l’assureur.
Non. La nouvelle couverture commence à la date et à l’heure convenues, sous réserve des conditions de souscription. Elle ne couvre ni la période antérieure ni les dommages déjà survenus.
Oui. Une moto restée sans contrat ne signifie pas forcément que son conducteur n’a plus aucun historique d’assurance. Présentez les justificatifs de vos autres contrats ou de votre qualité de conducteur déclaré, afin qu’ils soient examinés.
Ne présumez pas que l’ancien prix sera reconduit. Présentez votre relevé d’informations pour que le coefficient et votre historique soient examinés. Le nouveau véhicule, l’usage et les règles tarifaires peuvent modifier le montant proposé.
Un véhicule en état de circuler doit généralement rester assuré même s’il ne roule pas. Un simple stationnement privé ou une panne ne suffisent pas à conclure à une dispense. Consultez les conditions officielles applicables aux véhicules hors d’état de circuler.
Oui, indiquez le motif de résiliation et l’état de votre situation. Une éventuelle nouvelle assurance ne supprime pas la dette liée à l’ancien contrat. Notre page dédiée au non-paiement détaille ce cas ; les possibilités restent soumises à l’étude du dossier.
Non. Une demande ou un devis reçu ne confirme pas la couverture. Attendez la confirmation de la souscription et respectez la date et l’heure de prise d’effet prévues au contrat.
ON EN PARLE ?
Dites-nous depuis quand elle n’est plus assurée.
Nous étudions votre situation pour rechercher une nouvelle couverture.
 Échanger sur WhatsApp04 12 28 02 38
Du lundi au samedi, de 9h30 à 22h00
Une situation particulière ? Résiliation pour non-paiement → · Toutes les assurances moto →
Contenu préparé le 7 octobre 2026. Garanties et acceptation selon l’étude et les conditions du contrat.